Patrimônio não declarado não é sinônimo de patrimônio lavado

Ostentação nas redes sociais, viagens frequentes para destinos turísticos, hospedagens em locais de alto padrão, passeios de lancha, reformas na casa, apresentação pública com um estilo de vida de alto padrão. Esses gastos elevados somados à falta de uma fonte de renda declarada, reforçam a suspeita de que o investigado esteja incurso no delito de lavagem de dinheiro.
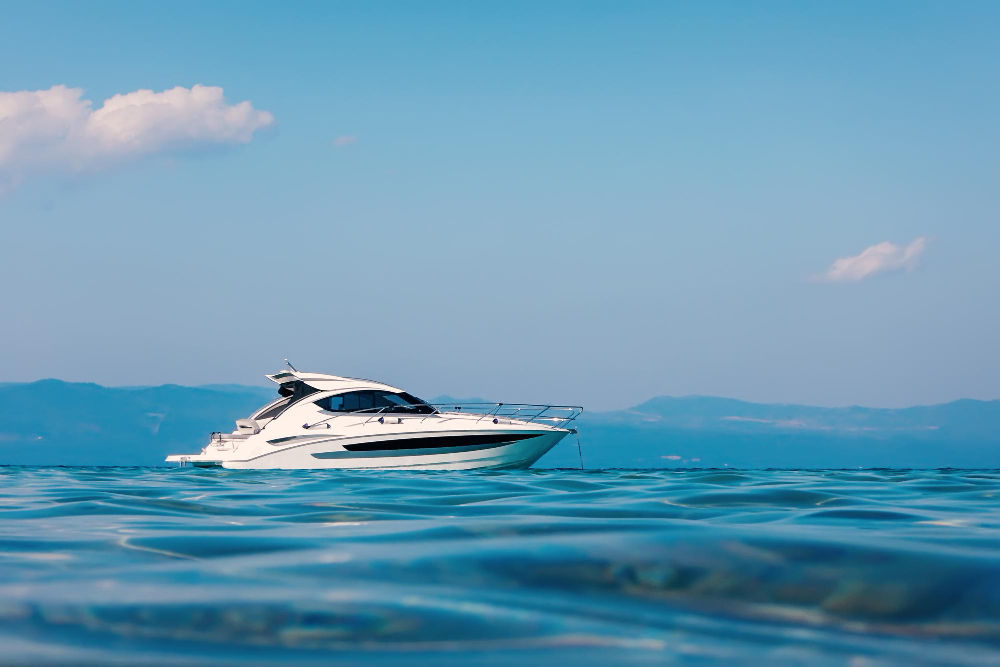
Freepik

Essa é a narrativa é recorrentemente utilizada por autoridades policiais nas portarias de instauração de inquéritos e nas representações por medidas cautelares, reais ou pessoais, diante da suspeita da prática do crime de lavagem de dinheiro. Não se trata de suspeita de abertura de offshore e holding por interposta pessoa nem de contratação de operação dólar-cabo. Esta é a lavagem de dinheiro que a grande imprensa dá destaque. O alvo de persecução penal longe dos holofotes é um motoboy que ostenta nas redes sociais viagem para o litoral. E é apontado como “lavador” na vida como ela é.

Essa observação surgiu a partir de uma pesquisa empírica feita por um grupo de alunos da graduação, que analisou toda a jurisprudência do Tribunal de Justiça de Minas Gerais. O estudo integrou um projeto voltado à análise detalhada de casos concretos em que a lavagem de dinheiro fosse o foco da acusação penal. A pesquisa buscou identificar os modelos mais recorrentes de imputação e tensionamentos na aplicação da norma de forma a oferecer uma resposta técnica alinhada aos limites constitucionais da aplicação penal.

Em um primeiro momento acreditamos que as autoridades investigativas consideraram ser lavador o cidadão que ostentava padrão de vida aparentemente incompatível com sua renda por culpa de uma incompreensão conceitual quanto às distinções entre o crime de lavagem de dinheiro, caracterizado por atos intencionais de ocultação ou dissimulação patrimonial, de simples atos de consumo.

Todavia, manter-se nesta crença sabendo das desigualdades de tratamento no sistema judicial é ingenuidade. Talvez seja o caso de cogitar que essa postura seja mais um reflexo da seletividade penal e da orientação do poder de polícia em manter sua atuação repressiva em desfavor dos sujeitos historicamente estigmatizados e vistos como inimigos do sistema penal.

Diante da possibilidade de que essa narrativa decorra do desconhecimento técnico acerca dos elementos normativos do crime de lavagem de dinheiro, abre-se um horizonte para debate. Afinal, poderia a doutrina reforçar sua contribuição, embora muito já tenha o feito, para promover a diferenciação entre atos de consumo e lavagem de dinheiro. Isso significa que o cenário atual poderia ser transformado por meio de uma atuação mais qualificada, um esforço voltado a fortalecer o domínio conceitual.

Situação diversa e mais grave é quando se observa que a persecução penal passa a operar como expressão de um estigma social, orientado por repressões simbólicas, marcadas por divisão de classe, origem territorial ou raça. Neste cenário, o problema não é apenas técnico, mas humano, político e institucional. A essas medidas silenciosas de divisão e seletividade é preciso lançar luz e expor, ainda que em um curto artigo.

Os problemas decorrentes dessa postura são vários: o primeiro é de ordem legal

Diz respeito ao desvio da tipicidade penal e o esvaziamento do tipo de lavagem. Quando o sistema penal equipara ostentação de riqueza à prática de lavagem de dinheiro, sem demonstração de atos de dissimulação ou ocultação, ele se afasta do núcleo do tipo penal, fere o princípio da legalidade estrita, nullum crimen sine lege, e eleva o poder punitivo, convertendo o crime de lavagem em um tipo penal aberto a ponto de punir aparências e não condutas tipificadas.

Nestes casos, o estado está agindo para reforçar a seletividade penal. A imputação seletiva contra quem ascende fora dos circuitos formais revela que o sistema penal atua com base em critérios sociais de suspeição e não em provas ou elementos objetivos do tipo penal. Assim, o direito penal torna-se um instrumento de controle simbólico, voltado a punir quem demonstra padrão de vida diverso do esperado, especialmente em contextos de pobreza ou informalidade.

Outro efeito preocupante deste fenômeno é a manutenção da atuação policial apenas em territórios visados e contra sujeitos historicamente estigmatizados, com especial incidência sobre regiões periféricas e contra populações socialmente vulneráveis. Afinal, essa lógica não é aplicada contra indivíduos no alto da pirâmide financeira, os quais podem dispor de um estilo de vida em desacordo dos bens declarados sob o manto da legitimidade e presunção de licitude.

Diante desse cenário, é patente o compromisso dogmático e institucional na contenção das distorções punitivas. A nós, pesquisadores, cabe buscar esses padrões recorrentes, denunciá-los com rigor analítico e contribuir para sua superação por meio da produção e disseminação de ideias. Quanto as instituições, sobretudo o Poder Judiciário, é indispensável atenção crítica a investigações e processos dessa natureza. Isso seria capaz de contribuir para a uniformização da jurisprudência que garanta vigência ao direito bem como tratamento igualitário aos cidadãos.

Referência da forma racional de aplicar o direito, e que merece ser replicado, é o acordão de relatoria do desembargador e professor Franklin Higino Caldeira Filho, proferido por ele e acompanhado por seus pares da 3ª Câmara Criminal do TJ-MG. Na ocasião, o magistrado interrompeu a persecução penal contra o cidadão ao dar provimento ao pleito absolutório formulado pela defesa nos autos nº 1.0702.20.003061-8/001.

Em sua decisão, consignou os aspectos essenciais da lavagem dinheiro, de que “pressupõe a realização de operação financeira ou transação comercial que visa a ocultar ou dissimular a incorporação de bens, direitos ou valores que, direta ou indiretamente, constituem resultado de crimes anteriores e a cujo produto se busca conferir aparência lícita”. Na sequência, reforçou que “para a configuração do delito de lavagem de capitais, não basta a mera existência de patrimônio incompatível com a renda declarada pelo agente”.

Por fim, foi dado o merecido destaque a impossibilidade de criminalização do aumento patrimonial: “Por isso se revela que a ratio do delito em tela não é, simplesmente, a punição do enriquecimento ilícito, pois, caso assim fosse, haveria evidente bis in idem em relação aos próprios tipos penais que sancionam os atos por meio dos quais o agente se enriquece indevidamente.” Em destaque: “É de se repisar, patrimônio não declarado e não é sinônimo de patrimônio lavado ou em processo de lavagem”.

O post Patrimônio não declarado não é sinônimo de patrimônio lavado apareceu primeiro em Consultor Jurídico.

Aluguel por curta temporada: regras, cuidados e decisões do STJ

Quando você viaja, prefere ficar hospedado na casa de parentes? Em hostel? Em hotel? Há várias opções, e a escolha depende do gosto e do orçamento de cada um. No mês das férias, uma reportagem especial mostra como funciona uma modalidade cada vez mais procurada: o aluguel por curta temporada.

Só no ano passado, uma das plataformas mais conhecidas desse tipo de locação gerou 115 mil empregos. Porém, é preciso ter cuidados e saber que existem regras a serem seguidas.

Várias discussões sobre essa modalidade do mercado imobiliário chegaram aos tribunais, inclusive ao Superior Tribunal de Justiça (STJ), que já decidiu que o condomínio residencial pode limitar ou até impedir a locação de unidades por curta temporada.

A reportagem traz um panorama geral sobre o tema. Clique na imagem para assistir:

Fonte: STJ

Posted in STJ

Seis advogados são presos por suspeita de lesar mais de mil idosos

Seis advogados foram presos nesta terça-feira (22) na Operação Entre Lobos, deflagrada em conjunto pelo Grupo de Atuação Especial de Combate às Organizações Criminosas (Gaeco) de cinco estados. Foram cumpridos 13 mandados de prisão e 35 de busca e apreensão.

Ao todo, 17 pessoas são investigadas por integrarem uma organização criminosa suspeita de lesar mais de mil idosos em dezenas de milhões de reais, segundo o Ministério Público de Santa Catarina (MPSC), de onde partiu a investigação que resultou na Entre Lobos.

Os mandados foram cumpridos em 13 municípios de Alagoas, da Bahia, do Ceará, de Santa Catarina e do Rio Grande do Sul. A Justiça determinou o bloqueio de até R$ 32 milhões em contas bancárias e a apreensão de 25 veículos.

Um levantamento inicial identificou 215 vítimas do esquema criminoso, que perderam ao menos R$ 5 milhões, mas há indícios de que mais de mil pessoas possam ter sido lesadas e que o dano supere os R$ 30 milhões, mostram as investigações do MPSC. A idade média das vítimas é de 69 anos.

Além de integrar organização criminosa interestadual, os investigados respondem pelos crimes de estelionato, lavagem de dinheiro e patrocínio infiel, que é quando o advogado trai a confiança do cliente, agindo para prejudicar ao invés de proteger os interesses de quem o contratou.

O esquema era liderado por cinco advogados, todos presos preventivamente. Dois deles foram presos em Fortaleza, outros dois, em Salvador, e mais um, em Chapecó (SC).

Um dos advogados preso foi apontado pelos investigadores do Gaeco de Santa Catarina como mentor do esquema, sendo responsável pelos aspectos operacionais e a atuação digital da quadrilha.

As diligências que tiveram advogados e escritórios de advocacia como alvo foram acompanhadas por representantes da Ordem dos Advogados do Brasil (OAB), conforme prerrogativa da profissão.

Como funcionava

Os membros da quadrilha abordavam os idosos em casa ou na rua e também pela internet, por meio de Instituto de Defesa do Aposentado e Pensionista (IDAP), uma instituição de fachada criada para direcionar as vítimas para o esquema.

Sem discernimento claro do que estavam fazendo, as vítimas eram levadas a assinar contratos de cessão de crédito judicial em valores muito abaixo daqueles a receber em ações judiciais para a revisão de contratos bancários.

As cessões eram assinadas em nome de duas empresas de fachada – a Ativa Precatórios, com sede em Pinhalzinho (SC), e a BrasilMais Precatórios, que fica em Fortaleza. Outros meios predatórios de captação de clientes foram identificados em estados como Alagoas e Rio Grande do Sul.


Os investigadores apreenderam planilhas de controle financeiro detalhando a divisão de lucros, comissões pagas, investimentos e despesas da organização criminosa. Do que os advogados ganhavam na Justiça em nome das vítimas, menos de 10% era efetivamente repassado aos clientes, mostram esses documentos.

Em um dos casos, destacado pelo MPSC, uma vítima ganhou na Justiça o direito a receber R$ 146.327,17, mas teve repassado apenas o valor de R$ 2,5 mil por meio da cessão fraudulenta de créditos. Em Fortaleza, dos R$ 5.106.773,12 liberados pela Justiça, as vítimas receberam somente R$ 503.750.

O Ministério Público de Santa Catarina faz uma busca ativa por mais vítimas do esquema criminoso. Quem suspeitar ter sido lesado pela quadrilha deve contatar a Promotoria de Justiça da Comarca de Modelo, em Santa Catarina, de onde partiu a investigação do caso, enviando uma mensagem pelo aplicativo WhatsApp para o número (49) 99200-7462.

Outra opção é entrar em contato com a ouvidoria do MPSC pelo e-mail ouvidoria@mpsc.mp.br . Por telefone, os números são (48) 3229-9306 ou 127, das 9h30 às 19h. 

Fonte: EBC

Magistrados não veem responsabilidade de jornais por plágio, mas tema é controverso

Os veículos de imprensa não se responsabilizam pela publicação de conteúdo que possa ser produto de plágio, de acordo com o entendimento de magistrados consultados pela revista eletrônica Consultor Jurídico. O tema, porém, é polêmico, e advogados que atuam na área de Propriedade Intelectual (PI) têm uma visão distinta: para eles, o veículo deve responder pelos danos eventualmente causados à vítima do plágio e tem o dever de checar se há violação de direitos autorais antes de qualquer publicação.

Segundo um ministro de corte superior, que preferiu não se identificar, o jornal, nesses casos, não se responsabiliza pelo conteúdo da publicação porque, no direito autoral, a presunção de responsabilidade é de quem copiou o conteúdo de outra pessoa.

A ideia é que o veículo não tem como saber se o conteúdo é plagiado, e isso não muda caso o plágio seja detectado posteriormente.

Caroline Somesom Tauk, juíza de uma vara federal do Rio de Janeiro especializada em PI, explica que, como tem entendido a jurisprudência, “haverá responsabilidade do editor ou diretor do jornal se, uma vez notificado extrajudicialmente da existência de plágio, o jornal não retirar o conteúdo”.

Tal interpretação se baseia no Marco Civil da Internet, que prevê duas situações nas quais as plataformas eletrônicas (inclusive jornais) têm de remover conteúdos mesmo sem ordem judicial: cenas de nudez não consentidas e violações de direito autoral. Ou seja, nesses casos, se o veículo for notificado e não retirar o texto do ar, pode ser responsabilizado.

Mesmo na jurisprudência, o tema é controverso. Segundo Caroline, exige-se uma checagem prévia de plágio quando o conteúdo é produzido por algum jornalista vinculado ao veículo. Mas, quando o conteúdo é de terceiros, “normalmente a retirada do conteúdo do ar já resolve”, a depender do caso. De qualquer forma, essa checagem “mostra cuidado” e é levada em conta para eventuais quantificações de danos morais, por exemplo.

Há quem defenda que os jornais têm, sim, responsabilidade pela publicação de conteúdos plagiados, devido ao artigo 104 da Lei de Direitos Autorais. Conforme esse trecho, “quem vender, expuser a venda, ocultar, adquirir, distribuir, tiver em depósito ou utilizar obra ou fonograma reproduzidos com fraude, com a finalidade de vender, obter ganho, vantagem, proveito, lucro direto ou indireto, para si ou para outrem, será solidariamente responsável com o contrafator”.

Porém, de acordo com a juíza, pela lógica desse artigo, “o jornal pode ser responsabilizado se não tiver cautela e controle editorial adequados”. Caso o veículo demonstre que não tinha como saber da violação e que eliminou rapidamente o conteúdo ao ser notificado, não deve ser responsabilizado.

“A responsabilização normalmente é discutida conforme o grau de envolvimento editorial do jornal”, aponta ela. Assim, os julgadores podem levar em conta se o veículo apenas hospeda conteúdos de terceiros ou se os edita ou até mesmo os destaca.

Longe da unanimidade

Para o advogado Fernando de Assis Torres, sócio do escritório Dannemann Siemsen e professor de Direitos Autorais em cursos de extensão da Universidade do Estado do Rio de Janeiro (Uerj), “o jornal responde solidariamente com o plagiador” por conteúdos plagiados devido à regra do artigo 104 da Lei de Direitos Autorais, pois “utiliza artigo produzido com fraude”.

A advogada Laetitia d’Hanens, sócia do Gusmão & Labrunie, explica que quem se sentiu prejudicado pode responsabilizar o jornal pela violação de seus direitos, pois o veículo tem “dever de verificação da originalidade dos conteúdos”.

A responsabilidade, de acordo com ela, é objetiva e não depende de notificação. Isso porque a atividade de um veículo de mídia é justamente publicar conteúdos autênticos. Assim, a obrigação de “checar a originalidade dos conteúdos” oferecidos faz parte da “natureza do negócio”. O benefício econômico obtido com a exploração dos conteúdos gera um “dever de vigilância para evitar a publicação de violação de direitos autorais de terceiros”.

Quem se sentir plagiado pode abordar o veículo de mídia e pedir a retirada do conteúdo do ar, uma retratação, o apontamento do crédito adequado do autor, indenizações por danos patrimoniais e morais etc.

Embora a situação seja mais comum em casos de artigos publicados pelo jornal, o plágio também pode ocorrer em textos escritos por jornalistas ou outras pessoas contratadas pelo veículo.

Segundo Torres, a existência de um contrato entre o plagiador e o jornal não afasta a responsabilidade solidária, “mas pode garantir direito de regresso ao jornal pelo plágio”. Ou seja, o veículo, caso seja responsabilizado, em tese, tem direito de ser reembolsado.

Laetitia indica que, normalmente, no momento da contratação, os jornais já pedem que a pessoa se responsabilize perante o veículo. Assim, se houver plágio e o jornal for responsabilizado, poderá cobrar eventuais indenizações do próprio plagiador — já que ele tinha o dever de produzir conteúdos originais, mas descumpriu o contrato. Isso é o direito de regresso.

No entanto, de acordo com a advogada, mesmo nesses casos, o jornal ainda precisa demonstrar que tomou “todas as cautelas necessárias” para evitar a violação de direitos autorais. E a responsabilização do veículo, em si, não é excluída: o jornal continua respondendo pelo plágio, mas ganha uma alternativa caso sofra algum prejuízo.

De todo modo, quem é acusado de ter cometido plágio pode sempre argumentar que não houve tal violação. Muitas vezes, tais discussões são levadas ao Judiciário, que analisa todo o contexto, com base em uma série de critérios. “A verificação da ocorrência ou não do plágio não é uma verificação ‘preto no branco’”, ressalta Laetitia.

O post Magistrados não veem responsabilidade de jornais por plágio, mas tema é controverso apareceu primeiro em Consultor Jurídico.
ITCMD: a incidência sobre a extinção do usufruto

O Imposto sobre Transmissão Causa Mortis e Doação, tributo de competência estadual e do Distrito Federal, conforme delineado no artigo 155, inciso I, da Constituição de 1988, incide sobre a transmissão de quaisquer bens ou direitos por sucessão legítima ou testamentária, ou por doação. No âmbito do planejamento patrimonial e sucessório, a figura do usufruto, enquanto direito real sobre coisa alheia, se apresenta como um instrumento jurídico de extrema relevância. Contudo, a sua extinção, por diversas causas legais, tem sido objeto de recorrentes questionamentos no âmbito do direito tributário, especificamente no que tange à incidência do ITCMD.

O usufruto, por sua vez, encontra previsão legal nos artigos 1.390 a 1.411 do Código Civil. Consiste na concessão ao usufrutuário do direito de usar e fruir de um bem, móvel ou imóvel, cuja propriedade pertence ao nu-proprietário. A essência do usufruto reside na temporariedade e na inalienabilidade do direito de uso e gozo, sendo este de caráter intuitu personae, ou seja, personalíssimo e intransmissível por ato intervivos ou causa mortis por parte do usufrutuário. A propriedade, nesse diapasão, é cindida: o nu-proprietário detém a substância do bem, enquanto o usufrutuário exerce os atributos de uso e fruição.

Em contrapartida, o ITCMD se apresenta como um tributo de competência estadual, cuja materialidade reside na transmissão de bens ou direitos. Tal transmissão pode ocorrer por duas vias: a) causa mortis, decorrente da sucessão hereditária; ou b) inter vivos, a título gratuito, por meio de doação. A sua base de cálculo é o valor venal dos bens ou direitos objeto da transmissão, e a alíquota aplicável é definida pela legislação de cada ente federativo.

No entanto, alguns Estados da federação vêm exigindo o recolhimento do tributo não tão somente na hipótese da doação, mas também no momento da extinção do usufruto. A legislação de Santa Catarina, por exemplo, mesmo com decisões judiciais desfavoráveis à tese, permanece dispondo no sentido da incidência do ITCMD em hipóteses de extinção de usufruto, ao passo que, em muitas oportunidades, contribuintes acabam recolhendo o tributo sem qualquer impugnação administrativa ou judicial do lançamento.

Isso posto, considerando a vedação legal em estender o alcance da aplicação do tributo, tem-se que após a extinção do usufruto, a propriedade é consolidada ao nu-proprietário, que novamente poderá dispor do uso, gozo, disposição e reivindicação do imóvel, não havendo nova hipótese de transferência, suficiente para incidir nova tributação.

Ou seja, a extinção do usufruto, seja por conta do termo final, morte do usufrutuário, renúncia expressa ou tácita, não se inclui na hipótese de incidência do Imposto sobre Transmissão Causa Mortis e Doação. Tal interpretação equiparativa é obstada pelo Código Tributário Nacional, em seu artigo 110, que dispõe no sentido de que a Lei tributária não poderá alterar definição e alcance definidos pela Constituição Federal.

Esse entendimento, inclusive, já é adotado em precedentes pátrios, do qual destaca-se do TJ-SC:

MANDADO DE SEGURANÇA – ITCMD – TRANSMISSÃO ONEROSA DE BEM IMÓVEL – RESERVA DE USUFRUTO – RENÚNCIA POSTERIOR DO GRAVAME – AUSÊNCIA DE FATO GERADOR DO IMPOSTO – SEGURANÇA CONCEDIDA.  Não incide o imposto de transmissão causa mortis e doação (ITCMD) na extinção do usufruto, que representa apenas a consolidação plena da propriedade perante o nu-proprietário.  Segurança concedida; recurso provido. (TJSC, Apelação n. 5028161-50.2024.8.24.0033, do Tribunal de Justiça de Santa Catarina, rel. Hélio do Valle Pereira, Quinta Câmara de Direito Público, j. 03-06-2025).

O ponto central da questão reside na compreensão de que a extinção do usufruto não configura uma nova transmissão de bens ou direitos, mas sim, a recomposição da propriedade plena nas mãos do nu-proprietário. Isso porque, desde a instituição do usufruto, o nu-proprietário já detinha o domínio do bem, ainda que desmembrado. A extinção do direito real de usufruto, portanto, não implica em um novo acréscimo patrimonial ao nu-proprietário, mas sim, na consolidação de um direito que já lhe era inerente, qual seja, a propriedade plena do imóvel.

A sólida e reiterada jurisprudência dos tribunais pátrios, que tem se posicionado de forma assente pela não incidência do ITCMD na extinção do usufruto, confere maior segurança jurídica aos contribuintes e consolida o entendimento de que a mera reunião da propriedade não gera nova obrigação tributária. Se torna necessário, portanto, que os operadores do direito e os contribuintes estejam vigilantes quanto à correta aplicação da legislação tributária, buscando, se necessário, a interpelação judicial para resguardar seus direitos e rechaçar exigências fiscais indevidas, em estrita observância aos preceitos constitucionais e legais que regem as hipóteses de incidência do tributo.

Desse modo, a extinção do usufruto, em suas diversas modalidades, não se qualifica como uma hipótese de incidência do Imposto sobre Transmissão Causa Mortis e Doação. A consolidação da propriedade plena nas mãos do nu-proprietário representa a mera recomposição de um direito que já lhe era inerente, e não uma nova transmissão de bens ou direitos passível de tributação. A natureza intuitu personae do usufruto, sua intransmissibilidade e a ausência de um efetivo acréscimo patrimonial para o nu-proprietário são elementos que, em conjunto com o princípio da estrita legalidade tributária e o artigo 110 do Código Tributário Nacional, afastam a incidência do ITCMD.

O post ITCMD: a incidência sobre a extinção do usufruto apareceu primeiro em Consultor Jurídico.
Proteção de dados e serviços extrajudiciais: novo marco do Provimento CGJ nº 16/2025

O Provimento CGJ nº 16/2025 busca harmonizar as normas cartorárias paulistas em face da LGPD, do Provimento nº 149, de 30 de agosto de 2023 (Código Nacional de Normas da Corregedoria Nacional de Justiça do Conselho Nacional de Justiça — Foro Extrajudicial) e do Provimento CGJ nº 23, de 03 de setembro de 2020 (inseriu a seção VIII sobre proteção de dados pessoais no Provimento nº 58/89), incorporando diretrizes mais específicas sobre as responsabilidades das serventias extrajudiciais e detalhando critérios de proporcionalidade, classificação, escopo e justificativa legal para o tratamento de dados.

A iniciativa insere-se em um esforço de compatibilização normativa no âmbito dos serviços extrajudiciais, promovendo o alinhamento das disposições estaduais da Corregedoria Geral da Justiça de São Paulo com os parâmetros estabelecidos pelo Código Nacional de Normas da Corregedoria Nacional de Justiça — Foro Extrajudicial (Provimento CNJ nº 149/2023). Ao reformular a Seção VIII do Provimento nº 58/89, o novo texto não apenas densifica as obrigações relacionadas ao tratamento e à proteção de dados pessoais pelas serventias notariais e de registro, como também busca garantir coerência sistêmica com o regramento nacional, evitando conflitos interpretativos e promovendo a padronização de condutas.

Trata-se, portanto, de uma medida normativa que visa compatibilizar os marcos locais com as diretrizes da Corregedoria Nacional, conferindo maior segurança jurídica às serventias no cumprimento de suas obrigações legais, administrativas e disciplinares perante os diversos órgãos de controle.

Operadores nacionais de registros e responsabilidade ampliada em rede

As modificações promovidas pelo Provimento CGJ nº 16/2025 impõem às serventias extrajudiciais um novo patamar de conformidade com a Lei Geral de Proteção de Dados Pessoais (LGPD), exigindo não apenas ajustes documentais e contratuais, mas também a implementação de práticas organizacionais estruturadas e contínuas.

Os operadores nacionais de registros, enquanto entidades responsáveis pelas estruturas de integração e padronização registral em âmbito nacional, ocupam posição estratégica que transcende suas eventuais obrigações como controladores diretos de dados. Suas atuações impactam diretamente as rotinas de tratamento de dados pessoais de milhares de serventias, especialmente no que se refere à:

  • padronização de fluxos de informação;
  • interoperabilidade com órgãos públicos;
  • emissão e validação de certidões eletrônicas;
  • segurança das centrais compartilhadas.

Nesse contexto, as obrigações estabelecidas pelo Provimento CGJ nº 16/2025, ainda que majoritariamente direcionadas às delegações notariais e registrais, alcançam indiretamente os operadores nacionais de registros, que podem e devem atuar como pólos orientadores e indutores de boas práticas na rede registral, promovendo modelos de conformidade escalonados e replicáveis, com base na classificação das serventias (Classe I, II ou III).

Implicações práticas do provimento nas serventias extrajudiciais

Abaixo, destacam-se as principais implicações práticas a serem observadas pelos responsáveis pelas serventias e que consequentemente, conforme destacado anteriormente, podem ser incentivadas pelos operadores nacionais de registros no cumprimento do seu papel orientador:

a) Classificação da serventia e adequação proporcional (Item 130.2)

As serventias deverão ser classificadas conforme as classes I, II ou III, nos termos do Código Nacional de Normas (CNN/CN/CNJ), e implementar as medidas exigidas pela LGPD de forma proporcional à sua capacidade econômica e ao volume e natureza dos dados tratados.

b) Advertência no atendimento do titular (Item 131.3)

As informações fornecidas em atendimento ao direito de acesso deverão conter advertência de que não se trata de certidão dotada de fé pública.

c) Nomeação do encarregado de dados (Itens 133 a 133.9)

Todas as serventias devem nomear formalmente um encarregado de proteção de dados pessoais, pessoa física ou jurídica, integrante da equipe ou terceiro contratado. A nomeação deve ser documentada por contrato arquivado e poderá ser realizada de forma independente ou conjunta entre diferentes unidades, desde que haja compatibilidade de funções e ausência de conflitos de interesse. Importante destacar que a nomeação do DPO não exime o delegatário do dever de atendimento direto ao titular, quando solicitado.

d) Elaboração e manutenção de documentos obrigatórios (itens 133.9, 134, 135 e 137)

A unidade deverá elaborar e/ou revisar documentos essenciais à conformidade com a LGPD, como a política de privacidade, o registro das operações de tratamento (Ropa), os termos de ciência dos operadores, e, quando necessário, o relatório de impacto à proteção de dados pessoais (RIPD). Esses documentos devem estar disponíveis para fiscalização, refletindo a realidade prática da serventia e suas rotinas de tratamento de dados.

e) Revisão de contratos e instrumentos administrativos (item 152)

O provimento exige a revisão integral dos contratos internos e externos celebrados pelas serventias, com inclusão de cláusulas específicas sobre responsabilidades no tratamento de dados, descarte, finalidade, base legal, limites de compartilhamento e mecanismos de controle. Também será necessário ajustar regulamentos internos, especialmente em relação à atuação de prepostos, terceirizados e fornecedores de tecnologia.

f) Capacitação contínua e cultura organizacional de privacidade (itens 132.5, 132.5.1 e 133.8)

A norma estabelece a obrigatoriedade de implementação de treinamentos sistemáticos para todos os colaboradores, inclusive onboarding para novos contratados e reciclagens periódicas. Tais formações devem ser registradas e integradas a um programa de conscientização conduzido pelo encarregado, com foco na prevenção de incidentes e na disseminação da cultura de proteção de dados.

g) Estruturação de mecanismos de transparência e atendimento ao titular (itens 131.2, 133.9 e 134)

Cada serventia deverá manter canal adequado para o atendimento a titulares de dados, garantindo resposta clara, segura e gratuita sobre os dados tratados, sua forma, duração e finalidade. A política de privacidade deve estar afixada nas unidades e publicada nos meios digitais da serventia, com linguagem acessível e conteúdo atualizado.

h) Medidas técnicas e organizacionais de segurança da informação (itens 132.4, 135.1, 137 e 153)

Estabelece padrões mínimos de segurança e impõe a adoção de medidas administrativas e técnicas aptas a prevenir acessos indevidos, perdas, alterações e incidentes de segurança, inclusive com a obrigação de manter planos de resposta estruturados.

i) Compartilhamento de dados e interoperabilidade com o poder público (itens 140, 150, 150.1, 151, 151.1 e 151.2)

O compartilhamento de dados pessoais com centrais de serviços eletrônicos compartilhados e com órgãos públicos deverá observar os princípios da adequação, necessidade e finalidade, priorizando, sempre que possível, o acesso descentralizado e evitando a transferência de bancos de dados. Nos casos em que houver desproporcionalidade ou dúvida sobre a legalidade da solicitação, o delegatário deverá consultar a Corregedoria Nacional de Justiça no prazo de 24 horas, apresentando justificativa fundamentada.

j) Responsabilidade por terceiros e fornecedores de tecnologia (itens 132.1 a 132.4, 152, 153)

As serventias deverão exigir de seus prestadores de serviços, especialmente os fornecedores de sistemas, softwares e plataformas de armazenamento, a plena conformidade com a LGPD. Isso inclui auditorias, cláusulas contratuais específicas, orientações técnicas e controle sobre o fluxo de dados que eventualmente circulem por ambientes terceirizados.

l) Preservação de evidências de conformidade (itens 132.2, 132.5, 133.6 e 135.1)

Todas as medidas adotadas deverão ser documentadas e arquivadas de forma organizada, viabilizando a produção de evidências em caso de fiscalização da CGJ, da ANPD ou em eventuais processos judiciais. A ausência de registros poderá ser interpretada como omissão, ainda que os controles estejam sendo executados de forma informal.

Em suma, o novo provimento demanda das serventias não apenas uma resposta normativa, mas uma mudança de postura institucional. A proteção de dados pessoais passa a integrar, de maneira indissociável, a boa governança das atividades notariais e registrais, devendo ser tratada com seriedade, planejamento e continuidade.

Recomendações gerais

Em face das alterações designadas pelo provimento CGJ nº 16/2025, pode-se destacar um nítido movimento de aproximação das normas notariais com os padrões exigidos pela LGPD, promovendo agora um nível maior de detalhamento técnico e exigência formal de implementação, inclusive documental.

Diante disso, recomenda-se que as serventias:

1. Classifiquem sua estrutura conforme o Código Nacional de Normas (Classes I, II, III) e dimensionem proporcionalmente suas ações de adequação;

2. Passem a incluir a advertência de que não se trata de certidão dotada de fé pública nas informações fornecidas em atendimento ao direito de acesso;

3. Atualizem ou elaborem documentos-chave, como:

  • Política de Privacidade;
  • Ropa (registro de tratamento);
  • Plano de Resposta a Incidentes;
  • Modelo de Relatório de Impacto à proteção de dados pessoais (RIPD)
  • Termos de responsabilidade e contratos com operadores;

4. Promovam treinamentos contínuos e programáticos;

5. Revisem seus contratos administrativos e operacionais à luz dos itens 152 e 153;

6. Evitem transferências amplas de dados, priorizando acessos pontuais e descentralizados conforme o item 150.1.

Considerações finais

Conforme destacado ao longo do documento, as atualizações incluídas pelo Provimento CGJ nº 16/2025 consolidam um novo patamar regulatório para os serviços notariais e registrais, exigindo das serventias uma atuação mais estruturada na seara da proteção de dados pessoais.

A norma avança ao detalhar obrigações e parâmetros de conformidade proporcionais ao porte da unidade, ao mesmo tempo em que amplia a responsabilização dos delegatários. Ainda, o Provimento não apenas consolida a aplicação da LGPD no setor extrajudicial, como também desloca o eixo de responsabilidade para uma lógica de governança sistêmica e em rede.

O post Proteção de dados e serviços extrajudiciais: novo marco do Provimento CGJ nº 16/2025 apareceu primeiro em Consultor Jurídico.

Utilização de imóvel como garantia em mais de uma operação de crédito já está valendo

Começou a valer em 1º de julho a norma do Conselho Monetário Nacional (CMN) que regulamenta as situações em que um mesmo imóvel é usado como garantia em mais de uma operação de crédito.

Na Lei 14.711, de 30 de outubro de 2023, essas possibilidades de utilização de um mesmo imóvel como garantia em diferentes operações de crédito foram disciplinadas com a criação da extensão da alienação fiduciária e da hipoteca e da alienação fiduciária de propriedade superveniente de coisa imóvel, propiciando-se mais segurança para o compartilhamento de garantias em múltiplas operações de crédito.

Clique para acessar a Resolução CMN 5.197, de 19 de dezembro de 2024​

O propósito da regulamentação é possibilitar o melhor aproveitamento das garantias imobiliárias por parte de tomadores de crédito e credores, preservando-se ao mesmo tempo a solidez do mercado de crédito imobiliário, contribuindo para a utilização adequada dos institutos criados pela Lei nº 14.711, de 2023. 

Na prática 

Caso hipotético: uma família contratou crédito imobiliário para a compra de um imóvel cuja garantia é o próprio bem comprado.

Agora, esse mesmo imóvel poderá ser dado em garantia na contratação de outra operação de crédito, seja para reforma ou ampliação do próprio imóvel ou como um crédito sem finalidade específica, mesmo que a operação original ainda não tenha sido quitada. 

“A regra promove o aumento da segurança e consolida a robustez no que diz respeito aos processos de originação de crédito imobiliário”, destaca Felipe Pinheiro, Chefe Adjunto no Departamento de Regulação do Sistema Financeiro (Denor) do Banco Central (BC).

Cobertura securitária 

A norma ainda prevê, em operações de empréstimos a pessoas naturais garantidas por imóveis residenciais, a possibilidade de a instituição financeira requerer a contratação de garantia securitária que preveja a cobertura aos riscos de morte e invalidez permanente do mutuário e de danos físicos ao imóvel. 

Saiba mais sobre o assunto na matéria publicada no site do BC em 17 de fevereiro deste ano. Consulte a íntegra da norma aqui.

Fonte: BC

Segregação de atividades: Carf e Receita avaliam modelos lícitos

A adoção de um modelo de negócios que envolve a segregação de atividades entre empresas pertencentes a um mesmo grupo econômico sempre foi alvo de atenção por parte das autoridades fiscais, especialmente quando tais estruturas garantem uma melhor eficiência tributária para a operação.

É comum que contribuintes segreguem suas atividades de importação, fabricação e distribuição de produtos em diferentes empresas pertencentes ao mesmo grupo econômico, visando a obter uma melhor eficiência operacional e gestão tributária. Ao dedicar cada empresa a uma parte específica do negócio, é possível obter ganhos de produtividade e competitividade, além de eventuais ganhos fiscais que impactam positivamente os resultados.

No entanto, estruturas criadas artificialmente, com o único propósito de economizar impostos, são facilmente questionadas. Quando há abuso de forma ou confusão de atividades, com o mero intuito de reduzir a carga tributária, as autoridades fiscais tendem a desconsiderar essas operações. O resultado são autos de infração, exigindo a diferença dos tributos devidos, muitas vezes com multas pesadas, calculadas sobre a receita ou lucro da empresa mais rentável.

Alguns elementos sempre foram considerados como fortes indícios de que a estrutura adotada era simulada, tais como a existência de atividade lucrativa em apenas uma empresa; a prática de atividades idênticas ou complementares; o compartilhamento de instalações e empregados; similaridade do quadro societário entre as empresas, dentre outros.

Propósito de redução de tributos

Com base nesses critérios, muitas autuações foram mantidas pelo Conselho Administrativo de Recursos Fiscais (Carf), sob o argumento de que as estruturas não tinham propósito negocial, sendo criadas apenas para reduzir tributos.

Recentemente, alguns julgamentos favoráveis reconheceram a legitimidade de estruturas de segregação, mesmo com algum nível de “confusão” entre as atividades. Destacam-se os Acórdãos nº 1401-007.372 (28/01/2025) e nº 3402-012.431 (11/02/2025), publicados nos últimos meses.

No Acórdão nº 1401-007.372, o Carf analisou um planejamento tributário aplicável à operação de importação em que houve acusação de interposição fraudulenta de terceiros do mesmo grupo, sob o argumento de que a importação era realizada, na verdade, pelo adquirente brasileiro já pré-determinado. A existência de exclusividade na aquisição das mercadorias importadas, o compartilhamento de funcionários e a margem de lucros negativa na operação de revenda de mercadorias importadas foram os elementos utilizados pela fiscalização para lavrar o auto de infração combatido.

Na ocasião, contudo, o Carf entendeu que não havia comprovação ou forte indício para desconsiderar a legitimidade da operação do grupo econômico, não tendo sido demonstrada a incapacidade financeira do importador e o fluxo financeiro suportado pelo adquirente brasileiro. Segundo consta no acórdão, as empresas haviam firmado um contrato de compartilhamento de custos para amparar esse modelo de negócios.

Exemplo de empresas de transporte

Já no Acórdão nº 3402-012.431, foi analisado um planejamento tributário que envolvia a atuação de duas empresas de transporte, ambas pertencentes ao mesmo grupo econômico e sujeitas ao regime do lucro presumido. Durante a fiscalização, as autoridades fiscais argumentaram que a segregação das atividades de transporte ocorreu de forma fraudulenta, devido à falta de substância econômica. Como evidências, citaram o compartilhamento de instalações físicas entre as empresas interpostas e a autuada, a coexistência de sócios em comum, e o compartilhamento da estrutura administrativa e logística. Tais fatores foram cruciais para a lavratura do auto de infração, que visava exigir a diferença de Imposto de Renda da Pessoa Jurídica (IRPJ) e Contribuição Social sobre o Lucro Líquido (CSLL), sob a alegação de omissão de receitas resultante de uma fragmentação fraudulenta da atividade econômica.

Apesar disso, o Carf concluiu que não houve dissimulação e validou a segregação operacional. Mais importante, o tribunal reconheceu que o propósito negocial não é um requisito essencial, pois carece de base legal.

No âmbito da Receita Federal, a Solução de Consulta COSIT nº 72 (16/04/2025), reconheceu a possibilidade de duas pessoas jurídicas do mesmo grupo econômico optarem por regimes de tributação distintos, desde que sejam independentes entre si.

Licitude de estruturas de segregação de atividades

Esses precedentes recentes no âmbito do Carf e da própria Receita Federal apontam no sentido de um caminho para o reconhecimento da licitude de certas estruturas de segregação de atividades em grupos econômicos, desde que não haja simulação comprovada.

Essas decisões são positivas para os contribuintes, na medida em que validam alternativas adotadas em decorrência de decisões gerenciais e que sustentam um modelo de negócios mais eficiente, não só sob o ponto de vista tributário, mas também sob outros aspectos negociais.

É importante notar, contudo, que as decisões ponderaram elementos fáticos de cada caso, observando se as operações praticadas possuíam substância, de modo que, apesar de estarmos diante de uma tendência favorável com relação aos planejamentos tributários de segregação das atividades, isso não significa que todo e qualquer tipo de planejamento tributário seria considerado legítimo. Para que isso aconteça, é imprescindível que existam elementos suficientes a comprovar a veracidade das operações.

O post Segregação de atividades: Carf e Receita avaliam modelos lícitos apareceu primeiro em Consultor Jurídico.

PL é avanço no licenciamento ambiental, mas flexibliza demais certos pontos, afirma Milaré

Projeto de Lei do Licenciamento Ambiental, aprovado pela Câmara na última quinta-feira (17/7) e que ainda aguarda a sanção do presidente Luiz Inácio Lula da Silva (PT), resolve problemas históricos como a demora e os altos custos do procedimento, além da insegurança jurídica causada pela falta de unificação das regras sobre licenciamento no Brasil. Mas o texto também tem alguns pontos preocupantes, especialmente a possibilidade de “autolicenciamento” para atividades de porte e potencial poluidor médios.

Essa é a opinião do advogado e procurador de Justiça aposentado Édis Milaré, um dos mais renomados juristas do Direito Ambiental brasileiro. Ele comemora a criação de um marco legal para o licenciamento ambiental, mas considera que uma parte da norma precisa ser aprimorada.

A ministra do Meio Ambiente e Mudança do Clima, Marina Silva, disse na última semana que o governo federal considera apresentar vetos ao projeto ou até mesmo questionar a constitucionalidade do texto. Ela afirmou que o PL tem pontos inaceitáveis e que a legislação do licenciamento foi “decepada”.

Na visão de Milaré, o objetivo principal do projeto não foi dispensar ou flexibilizar o licenciamento: “Ele tem outros objetivos nobres e vai representar um avanço. Não acabou com tudo. Mas ainda pode ser melhorado”.

Projeto importante

De acordo com Milaré, a maior parte do texto consolida em lei regras que já eram praticadas ou as aperfeiçoa. “Na sua boa porção, o projeto é bom. Se a lei for sancionada, vai ser um avanço”, diz ele. “O trigo supera em muito o joio.” Por outro lado, ele admite “vulnerabilidades” no projeto, que poderiam ser evitadas.

O advogado ressalta que o licenciamento ambiental, na sua forma atual, é extremamente demorado. Em tese, pela lei, quando o procedimento exige estudo e relatório de impacto ambiental (EIA-Rima), deveria terminar em um ano. Na prática, isso nunca ocorre.

“Muitas vezes estudos são feitos em cima de uma região em que se conhece tudo”, indica. Em São Paulo, o licenciamento costuma demorar cinco anos. Mas há casos de até oito anos.

Na sua visão, a legislação atual sobre licenciamento é “extremamente complexa e débil, escorada em atos infralegais”. Há milhares de normas espalhadas pelos estados e municípios, além da própria União.

“O licenciamento ambiental, dentro do contexto de hoje, não agrada a ninguém. Não agrada aos órgãos ambientais, não agrada à academia e não agrada ao Ministério Público, que vive ajuizando ações por conta de questões relacionadas”, aponta Milaré. “Ninguém está satisfeito com o licenciamento ambiental tal qual posto.”

LAC

Um dos pontos que preocupam o especialista está ligado à licença ambiental por adesão e compromisso (LAC), modalidade presente no projeto aprovado e que vem sendo chamada de “autolicenciamento”. Mas sua existência, em si, não é o problema.

Nesse tipo de licenciamento, o próprio empreendedor declara que cumpre os requisitos preestabelecidos pelo órgão ambiental. Assim, pode conseguir a licença de forma imediata e sem custos. Basta apresentar os documentos exigidos pela autoridade licenciadora.

A LAC já existe no Brasil, voltada a empreendimentos de pequeno porte e baixo potencial poluidor. Começou a ser usada na Bahia, em 2011. E o Supremo Tribunal Federal já validou essa modalidade ao analisar a lei baiana que a instituiu (ADI 5.014).

São Paulo é outro estado que utiliza a LAC. A Companhia Ambiental do Estado de São Paulo (Cetesb) prevê cerca de 700 tipos de empreendimentos que podem ser atendidos por essa modalidade.

Ela pode ser aplicada, por exemplo, para pequenas obras de infraestrutura urbana, como uma rampa; manutenções no asfalto de estradas vicinais; pequenas estações de tratamento de água ou esgoto; atividades industriais pequenas que utilizem o sistema público de água e esgoto; reformas em prédios já existentes; instalações de antenas de telecomunicação de baixo impacto; hortas comunitárias; obras para captação de água de chuva etc.

Ou seja, a LAC é destinada a atividades cujo impacto ambiental já seja conhecido ou que usem recursos já disponíveis. Em São Paulo, mais de 80% dos pedidos de licenciamento são para pequenos empreendimentos.

Sem a LAC, explica Milaré, os órgãos ambientais teriam de ocupar toda a sua máquina para licenciar essas pequenas atividades e não conseguiriam dedicar atenção especial aos empreendimentos de alto potencial poluidor.

“A LAC bem conduzida não é o mal. Ela desafoga os órgãos gestores.” Segundo ele, não se trata de “liberar geral”, nem dispensar o licenciamento, mas de desburocratizá-lo e simplificá-lo.

“Se, na esfera penal, em que a responsabilização é mais severa, admite-se não punir a insignificância, por que em outras esferas de responsabilização vamos perseguir um empresário que tem uma padaria ou uma pizzaria de fundo de quintal que nem recebe clientes?”, indaga o advogado.

Onde mora o problema

Milaré defende que a LAC é positiva se for reservada para os pequenos empreendimentos. Mas o projeto de lei aprovado pelo Congresso prevê que a modalidade pode ser usada também por empreendimentos de médio porte e médio potencial poluidor.

O advogado é contrário a essa ampliação das hipóteses. Para ele, isso precisa ser vetado.

“Concordo com a permanência da LAC porque ela é um bem que reserva a capacidade da autoridade licenciadora para os casos realmente de importância”, afirma ele. “Mas discordo do jeito que o projeto está querendo levar a LAC.”

De acordo com o texto do PL, o órgão licenciador de cada ente federado ficará responsável por estabelecer a lista de empreendimentos que podem se valer da LAC. Para Milaré, isso é perigoso: “Deveria ficar sob a tutela de um órgão federal, para poder repercutir nos outros entes”.

Ele entende que esse poder precisa ser concentrado nas mãos da União e que a própria lei deveria elencar as hipóteses de LAC.

Sem uma previsão do tipo, os entes federados podem ter critérios diferentes para definir as atividades de baixo impacto poluidor e pequeno porte. Com isso, há o risco de uma espécie de versão ambiental da “guerra fiscal”. Um empreendedor que não conseguir LAC em um município pode conseguir em outro, vizinho.

Outros pontos não relacionados à LAC também são criticados pelo advogado, a exemplo da dispensa de licenciamento para atividades agropecuárias e obras de saneamento.

“Não importa qual seja o recurso, se ele é natural e está sendo utilizado, ele demanda licenciamento”, defende o advogado. “Sou favorável à simplificação, sempre que possível, de forma justificada. Dispensa, nunca.”

Milaré também vê problemas na criação da licença ambiental especial (LAE), um procedimento simplificado voltado a atividades e empreendimentos considerados estratégicos. Ele não se opõe a essa possibilidade, “contanto que as hipóteses arroladas sejam de interesse nacional, e não do governo”. Para o advogado, isso deve ser decidido com base em “política de Estado, e não política de governo”.

Segundo o texto, os casos de LAE serão definidos pelo Conselho de Governo, órgão que tem a função de assessorar o presidente da República na formulação da política nacional e das diretrizes governamentais para o meio ambiente e os recursos ambientais.

Porém, o advogado aponta que, desde a promulgação da Constituição de 1988, esse conselho não exerceu nenhum papel na sua condição de órgão superior no Sistema Nacional do Meio Ambiente (Sisnama).

O post PL é avanço no licenciamento ambiental, mas flexibliza demais certos pontos, afirma Milaré apareceu primeiro em Consultor Jurídico.

Acórdão é anulado por falta de intimação dos advogados para julgamento em sessão virtual

O recurso de apelação foi julgado um dia após o processo ser distribuído ao relator na segunda instância, sem que tenha havido intimação das partes acerca da sessão de julgamento.

A Terceira Turma do Superior Tribunal de Justiça (STJ) anulou um acórdão do Tribunal de Justiça de São Paulo (TJSP) ao verificar que os advogados de uma das partes não foram intimados com a antecedência prevista em lei sobre a realização da sessão virtual de julgamento.

O colegiado aplicou o entendimento segundo o qual a falta de intimação para a sessão de julgamento e, consequentemente, a inviabilização da sustentação oral não são questões meramente formais que se resolvem com a republicação do acórdão. Para a turma julgadora, os tribunais têm o dever de evitar essa irregularidade e proteger os princípios constitucionais do contraditório, da ampla defesa e do devido processo legal.

Na origem, um casal ajuizou ação por danos morais e materiais contra a construtora que lhes vendeu um apartamento. O TJSP, em julgamento de apelação, descartou a ocorrência de danos morais. Em embargos de declaração, os autores da ação apontaram que o julgamento – realizado em sessão virtual – deveria ser anulado por falta de intimação das partes.

Com a rejeição dos embargos, o casal reiterou a tese da nulidade em recurso ao STJ, argumentando que o julgamento ocorreu no dia seguinte à distribuição do processo, sem chance de manifestação. Citando regra prevista em resolução do próprio TJSP, os recorrentes afirmaram que o tribunal desrespeitou o prazo de cinco dias úteis, contados da publicação da distribuição, para que as partes pudessem se opor ao julgamento em sessão virtual.

Contraditório não pode ser afastado em nome da rapidez

O relator do caso, ministro Ricardo Villas Bôas Cueva, apontou dispositivos de resoluções do Conselho Nacional de Justiça (CNJ) que, desde 2020, em razão da pandemia da Covid-19, ampliaram as hipóteses de julgamento por meio eletrônico e asseguraram a sustentação oral em sessões virtuais. Um exemplo citado foi o artigo 4º da Resolução CNJ 591/2024.

O ministro acrescentou que o artigo 935 do Código de Processo Civil estabelece o prazo mínimo de cinco dias entre a publicação da pauta e a realização da sessão de julgamento – regra que também se aplica ao julgamento virtual.

“Com efeito, conforme se colhe dos autos, o processo foi distribuído ao relator no tribunal de origem em 22/9/2020, e o recurso de apelação foi julgado em 23/9/2020, sem que tenha havido intimação das partes acerca da sessão de julgamento”, observou o relator. Segundo ele, as regras que garantem o direito ao contraditório não podem ser afastadas em nome da celeridade processual.

“Diversamente do afirmado pela corte de origem nos aclaratórios, não há como afastar a existência de prejuízo para os recorrentes, mormente tendo sido provido o recurso da recorrida, sem que lhes fossem oportunizadas a devida sustentação oral e a entrega de memoriais”, concluiu Villas Bôas Cueva ao prover o recurso especial, determinando a anulação do acórdão de segundo grau e a realização de novo julgamento.

Leia o acórdão no REsp 2.136.836.

Fonte: STJ

Posted in STJ
Nota de alerta
Prevenção contra fraudes com o nome do escritório Aragão & Tomaz Advogados Associados