Fraude à dívida ativa tributária e princípio da segurança jurídica

Segundo o caput do artigo 185 do CTN (Código Tributário Nacional), com a redação conferida pela Lei Complementar 118/2005, “presume-se fraudulenta a alienação ou oneração de bens ou rendas, ou seu começo, por sujeito passivo em débito para com a Fazenda Pública, por crédito tributário regularmente inscrito como dívida ativa”.

O parágrafo único do mesmo artigo determina que tal regra “não se aplica na hipótese de terem sido reservados, pelo devedor, bens ou rendas suficientes ao total pagamento da dívida inscrita”.

Interpretando tal regra legal, prevalece no Superior Tribunal de Justiça (STJ) o entendimento segundo o qual “a natureza jurídica tributária do crédito conduz a que a simples alienação ou oneração de bens ou rendas, ou seu começo, pelo sujeito passivo por quantia inscrita em dívida ativa, sem a reserva de meios para a quitação do débito, gera presunção absoluta (jure et de jure) de fraude à execução (lei especial que se sobrepõe ao regime de direito processual civil)”; “assim, verificada situação caracterizadora da fraude à execução, torna-se irrelevante eventual boa-fé da parte compradora do imóvel para fins de impedir a penhora, pois conforme definição jurisprudencial, a presunção de fraude é absoluta.” [1]

Vale dizer, para o STJ, a regra do artigo 185 do CTN contempla uma presunção absoluta de fraude em favor da Fazenda Pública, sem qualquer outro requisito adicional. Este entendimento jurisprudencial, construído a partir de uma leitura isolada deste dispositivo legal, promove insegurança jurídica nas relações jurídicas negociais e desconhece todo o sistema de garantias dos direitos reais presente no direito brasileiro.

Primeiramente, registre-se que a natureza da citada regra jurídica é de norma de garantia do crédito tributário cujo objetivo é assegurar a realização do direito creditório da Fazenda Pública na medida em que “a dívida regularmente inscrita goza de presunção de certeza e liquidez e tem o efeito de prova pré-constituída” (artigo 204, CTN). A certidão de dívida ativa representa o título executivo extrajudicial que materializa o direito de crédito da Fazenda Pública.

A regra do artigo 185 do CTN criou a chamada fraude à dívida ativa ou fraude contra a Fazenda Pública, que veio se somar às regras da fraude contra credores (CC, artigos 158 a 165) e à fraude à execução (CPC, artigo 593). Este conjunto de regras tem em comum o objetivo de dar garantias jurídicas ao direito de crédito do credor contra condutas abusivas e fraudulentas que possam ser tomadas pelo devedor no intuito de fugir à sua responsabilidade patrimonial.

No entanto, paralelamente ao objetivo de conferir garantias ao crédito tributário, o direito brasileiro também se preocupa em assegurar a segurança jurídica ao tráfego negocial, protegendo a boa-fé nas relações jurídicas e permitindo o efetivo exercício do direito de usar, gozar, dispor e reivindicar a propriedade (artigos 5º, caput, CF e 1.228, caput, CC).

Registro de imóveis

Para o direito brasileiro (artigos 1.226 e 1.227, CC), salvo as exceções legais (exemplo, casamento no regime da comunhão universal de bens), os direitos reais sobre imóveis constituídos, ou transmitidos por atos entre vivos, só se adquirem com o registro no Cartório de Registro de Imóveis do título negocial (regime jurídico de título e modo), enquanto os direitos reais sobre coisas móveis, quando constituídos ou transmitidos por ato entre vivos, só se adquirirem com a tradição (artigo 1.226, CC).

Para a garantia de segurança jurídica dos negócios jurídicos, especialmente os imobiliários, a Lei de Registros Públicos — LRP (Lei 6.015/73) contempla uma rigorosa e detalhada disciplina dos atos que tocam aos direitos reais com o objetivo de promover segurança jurídica e proteção da boa-fé através da publicidade dos atos registrais, de modo que “qualquer pessoa pode requerer certidão do registro sem informar ao oficial ou ao funcionário o motivo ou interesse do pedido” (artigo 17).

Por expressa disposição legal (artigo 172, LRP), “no Registro de Imóveis serão feitos, nos termos desta Lei, o registro e a averbação dos títulos ou atos constitutivos, declaratórios, translativos e extintos de direitos reais sobre imóveis reconhecidos em lei, inter vivos ou mortis causa, quer para sua constituição, transferência e extinção, quer para sua validade em relação a terceiros, quer para a sua disponibilidade”.

Todo imóvel objeto de título a ser registrado deve estar matriculado (artigo 227, LRP), consagrando a regra da unitariedade matricial segundo a qual não há imóvel em mais de uma matrícula, nem matrícula com mais de um imóvel.

Em complemento à disciplina da Lei de Registros Públicos, a Lei 13.097/15 (artigo 54) reforçou a proteção jurídica à boa-fé nas relações negociais ao consagrar o chamado princípio da concentração da matrícula segundo o qual “os negócios jurídicos que tenham por fim constituir, transferir ou modificar direitos reais sobre imóveis são eficazes em relação a atos jurídicos precedentes, nas hipóteses em que não tenham sido registradas ou averbadas na matrícula do imóvel as seguintes informações:

  • I – registro de citação de ações reais ou pessoais reipersecutórias;
  • II – averbação, por solicitação do interessado, de constrição judicial, de que a execução foi admitida pelo juiz ou de fase de cumprimento de sentença, procedendo-se nos termos previstos no artigo 828, do CPC;
  • III – averbação de restrição administrativa ou convencional ao gozo de direitos registrados, de indisponibilidade ou de outros ônus quando previstos em lei; e
  • IV – averbação, mediante decisão judicial, da existência de outro tipo de ação cujos resultados ou responsabilidade patrimonial possam reduzir seu proprietário à insolvência, nos termos do inciso IV do CPC;
  • V – averbação, mediante decisão judicial, de qualquer tipo de constrição judicial incidente sobre o imóvel ou sobre o patrimônio do titular do imóvel, inclusive a proveniente de ação de improbidade administrativa ou a oriunda de hipoteca judiciária (regra recentemente incluída pela Lei 14.825/24).

Estabelece ainda a Lei 13.097/15 que “não poderão ser opostas situações jurídicas não constantes da matrícula no registro de imóveis, inclusive para fins de evicção, ao terceiro de boa-fé que adquirir ou receber em garantia direitos reais sobre o imóvel, ressalvados o disposto nos artigos 129 e 130 da Lei 11.101/05, e as hipóteses de aquisição e extinção da propriedade que independam de registro de título de imóvel.

Para a validade ou eficácia dos negócios jurídicos imobiliários ou para a caracterização da boa-fé do terceiro adquirente de imóvel ou beneficiário de direito real, não serão exigidas:

Ao consagrar o princípio da concentração da matrícula, a Lei 13.097/15 objetiva claramente conferir segurança jurídica ao tráfego negocial e proteger a boa-fé, assegurando, através da publicidade do sistema de registros públicos, a garantia jurídica de validade e eficácia dos direitos reais que necessariamente devem estar registrados ou averbados na matrícula imobiliária como pressuposto para a sua proteção jurídica.

Destarte, como afirma Luiz Guilherme Loureiro, “o artigo 54 da Lei 13.097, de 2015, apenas reafirma e reforça o princípio da publicidade e seus efeitos materiais e formais. Apenas existem, para fins de oponibilidade a terceiros, aqueles fatos, títulos ou direitos efetivamente inscritos no Registro de Imóveis ou, segundo um antigo bordão, ‘o que não existe no registro, não existe no mundo’. Esta consequência decorre do fato de o terceiro não ter tido a oportunidade de conhecer a existência de ônus ou gravame que, se fosse de seu conhecimento, o faria desistir do negócio ou contratá-lo em termos e condições diversas”. [2]

Em outras palavras, a possibilidade de conhecimento pelas partes (especialmente pelo adquirente) de fatos jurídicos relativos ao direito real objeto de negócio jurídico, viabilizada pelo princípio da publicidade registral iluminado pela concentração da matrícula, é o pano de fundo para a garantia e segurança jurídica do pacto negocial e instrumento de proteção da boa-fé. Ausentes da matrícula os atos de registro e averbação descritos pela Lei 13.097/15, o ato negocial é plenamente válido e eficaz entre as partes e perante terceiros.

Presunção de fraude

Assim, como interpretar a regra de presunção de fraude prevista no artigo 185 do CTN diante do sistema de proteção dos direitos reais e das demais regras registrais que promovem a segurança jurídica e protegem a boa-fé?

É preciso afastar a interpretação isolada da regra do artigo 185 do CTN, como vem fazendo o STJ. Esta regra, cujo objetivo é garantir a satisfação do crédito tributário, deve ser lida em consonância com o sistema de garantias de eficácia dos direitos reais, no qual despontam a Lei de Registros Públicos e a Lei 13.097/15.

Entendo que a regra da Lei 13.095/15 não é incompatível com a presunção estabelecida pelo artigo 185 do CTN, mas lhe é complementar e instrumental. Por esta última regra, a mera inscrição na dívida ativa permite presumir a fraude contra a Fazenda Pública decorrente de alienação de bens ou rendas. Ocorre que a inscrição na dívida ativa é ato de controle administrativo da legalidade da exigência fiscal feito pelo órgão competente para apurar a certeza e liquidez do crédito fazendário, isto é, medida interna à administração pública, sem a publicidade para terceiros.

Se a inscrição na dívida ativa não é dotada de publicidade para terceiros (que não o próprio contribuinte-devedor), por óbvio que este ato jurídico não pode ser oposto a estes terceiros que realizam negócios jurídicos com o contribuinte-devedor. Como imputar a ineficácia negocial a terceiros que nem sequer tinham em tese a possibilidade de conhecer o fato que gera tal sanção jurídica?

A presunção veiculada pela regra do artigo 185 do CTN deve ser interpretada em conjunto com o comando do artigo 54, inciso III da Lei 13.097/15 que autoriza a averbação de restrição administrativa ou convencional ao gozo de direitos registrados. A presunção de fraude estabelecida pelo artigo 185 do CTN nada mais é do que uma restrição patrimonial administrativamente imposta pela Fazenda Pública ao inscrever um crédito seu na dívida ativa.

Com efeito, para que a inscrição na dívida ativa tenha o efeito jurídico previsto no artigo 185 do CTN, deve o credor (Fazenda Pública) promover a averbação no Registro Público da restrição administrativa ao gozo dos direitos registrados do credor, tal como exigido pelo artigo 54, inciso III da Lei 13.097/15.

Com a averbação da restrição administrativa imposta através da inscrição na dívida ativa, de um lado, promove-se segurança jurídica e proteção da boa-fé negocial, já que os terceiros que negociarem com o devedor tributário poderão, através de uma simples consulta ao sistema registral imobiliário, conhecer o estado da sua situação patrimonial; e, de outro lado, atende-se ao objetivo do legislador tributário de conferir maior garantia patrimonial ao crédito tributário, já que a existência deste, sua natureza e valor, estarão averbadas e publicizadas na serventia registral imobiliária.

Outrossim, registre-se que somente com a averbação da dívida ativa nas respectivas matrículas é que poderá ganhar aplicabilidade a trava prevista no parágrafo único do mesmo artigo 185 do CTN, segundo a qual a presunção de fraude não se aplica na hipótese de terem sido reservados, pelo devedor, bens ou rendas suficientes ao total pagamento da dívida inscrita. Vale dizer, é necessário e indispensável o cotejo entre o valor da dívida fiscal e o valor dos bens alcançados pela presunção de fraude, o que somente é possível com a averbação da dívida no registro público.

A presunção de fraude prevista no artigo 185 do CTN não pode destruir todo o sistema de garantias das relações negociais construído pelas demais regras do direito brasileiro. Pelo contrário, tal regra pode conviver claramente com o princípio da segurança jurídica e com a proteção da boa-fé, desde que interpretada em diálogo com as regras de caráter registral.

Portanto, por exigência do princípio da segurança jurídica e da proteção da boa-fé nas relações negociais, somente com a averbação autorizada pelo artigo 54, inciso III da Lei 13.097/15, o crédito tributário inscrito na dívida ativa poderá gerar a presunção de fraude prevista no artigo 185 do CTN.


[1] AgInt no REsp 1.982.766.

[2][2] Registros Públicos – Teoria e Prática. 11ª. ed. Juspodium, 2021, p. 675.

O post Fraude à dívida ativa tributária e princípio da segurança jurídica apareceu primeiro em Consultor Jurídico.
Caso 123 Milhas: Lei 5.768/71 disciplina captação de poupança popular e garantiria consumidor

A compra de passagens aéreas baratas é um sonho do consumidor brasileiro. O exercício da liberdade de ir e vir em um país continental carente de meios de transportes eficientes ajuda a explicar esta imensa necessidade.

Parte deste sonho se tornou um pesadelo para mais de meio milhão de consumidores que contrataram com a 123 Milhas e suas empresas agregadas. Após o pagamento do preço, os consumidores foram surpreendidos com a notícia que não seria possível emitir o bilhete aéreo. [1]

A solução dada pela empresa seria a emissão de um voucher que poderia ser parcialmente utilizado para compra de um novo direito de emissão do bilhete aéreo. Em outras palavras, o que foi pago não seria restituído. Para viajar, os consumidores poderiam utilizar parcialmente o voucher e teriam que complementar com um novo pagamento.

Há muitos aspectos que merecem uma análise mais detida, como vem sendo realizado pelo Sistema Nacional de Defesa do Consumidor. Senacon, Procons, Ministério Público, Defensoria Pública e Associações de Consumidores tem trabalhado intensamente para atender e endereçar as inúmeras reclamações dos consumidores.

Da mesma forma, a Câmara dos Deputados, representada por seus parlamentares, trouxe o tema para debate e emprestaram a visibilidade necessária para o drama de meio milhão de consumidores.

Venda de bilhetes

Entre os debates, um nos pareceu fundamental. A venda de direitos de emissão de bilhetes aéreos é diferente da venda de bilhetes aéreos. A emissão do bilhete é a materialização do contrato de transporte aéreo. É ele que assegura ao consumidor o direito de embarcar na aeronave no dia, horário e assento indicado e assim realizar a viagem pretendida.

Reprodução

A venda de direitos de emissão do bilhete é uma promessa de venda de direitos que foi ofertada aos consumidores. A publicidade era muito clara e quase onipresente nos diversos canais da mídia, inclusive nos aeroportos, um espaço público regulado, o que contribuía para sua credibilidade.

O pagamento do preço da oferta promocional prometia o direito de indicar datas e horários, em um momento futuro para emissão do bilhete aéreo. Não havia a emissão dos bilhetes, mas apenas a expectativa de um direito.

O Código de Defesa do Consumidor estabeleceu há 33 anos o princípio da vinculação (artigo 30). O que foi prometido, desde que suficientemente preciso, deve ser cumprido pelo fornecedor. Para que o direito fosse efetivo, foi instituído no artigo 35 a execução específica da oferta, isto é, aquilo que foi ofertado poderia ser exigido pelos consumidores, inclusive judicialmente.

Da mesma forma e tão importante quanto tais direitos, temos o artigo 7º, da norma de proteção do consumidor. Nele está previsto, nas lições de Claudia Lima Marques, o diálogo das fontes, o que assegura aos consumidores a aplicação da norma mais protetiva aos seus direitos.

Lei de 1971

Neste sentido, nos parece fundamental resgatar a Lei nº 5.768, de 20 de dezembro de 1971, que estabelece, entre outras, a disciplina de captação de poupança popular.

Receber dos consumidores pagamentos com a promessa de realizar direitos no futuro, mediante oferta pública, depende de prévia autorização do Ministério da Fazenda ou de outras autoridades e órgãos oficiais, conforme prevê de forma expressa seu artigo 7º e inciso III.

Trata-se de uma medida protetiva da sociedade e sobretudo de sua boa-fé. Captar dinheiro no momento presente para entrega de direitos futuros, com oferta pública, representa um imenso risco para sociedade. Por isso, a necessidade de prévia autorização que examina as garantias e a forma de gestão dos recursos captados dos consumidores.

A autorização governamental é uma medida preventiva. Ela tenta preservar a poupança, isto é, a reserva de dinheiro que o consumidor aplicou na empresa com a expectativa de ver realizado o seu direito.

Caso a medida de prevenção não funcione, a lei vai além e estabelece o principal mecanismo para proteção do dinheiro dos consumidores. No artigo 11, a lei declara que os sócios, diretores, gerentes e prepostos com função de gestão são depositários do dinheiro do consumidor até o cumprimento da obrigação contratada.

A proteção da poupança dos consumidores implica na impossibilidade de utilização dos recursos até que ocorra o cumprimento da obrigação. Por esta razão, a lei estabelece a solidariedade dos sócios, diretores, gerentes e prepostos com função de gestão com a empresa. São as pessoas físicas, que não se confundem com a empresa, que também passam a responder pelos valores que foram entregues pelos consumidores.

De forma acertada, a lei estabelece uma blindagem do dinheiro do consumidor. Impede que a empresa utilize estes recursos e estabelece de forma expressa a solidariedade com as pessoas que participam da gestão da empresa e destes recursos, implicando de forma expressa, os sócios, diretores, gerentes e prepostos.

Poupança popular

A captação de recursos dos consumidores é protegida pelo Código de Defesa do Consumidor e pela Lei de Captação de Poupança Popular. A engenharia jurídica é precisa e simples. Ela blinda o dinheiro do consumidor e atribui responsabilidade para a pessoa jurídica e física que captam e fazem a gestão destes recursos.

Seria fundamental, diante de nossa história, que o caso 123 Milhas representasse um exemplo em que os direitos dos consumidores fossem assegurados. Que aqueles que acreditaram nas ofertas realizadas sejam protegidos e tenham sua boa-fé prestigiada.

Toda crise é fonte genuína de oportunidades. Se há o risco de retrocesso, há possibilidades imensas de avanços. Após 33 anos, o Código de Defesa do Consumidor nos deixou uma sociedade e um Sistema Nacional de Defesa do Consumidor mais maduro.

Instituições de Estado como Senacon, Procons, Ministério Público, Defensoria Pública e as associações de consumidores, que representam a sociedade, possuem imensa experiência e expertise para tratar casos complexos e graves para os direitos dos consumidores.

O Poder Judiciário, tão fundamental para o avanço do direito do consumidor, assegura a concretização, diária, de incontáveis direitos dos consumidores.

O mercado também amadureceu e desenvolveu seus compromissos e responsabilidades. Não é o mesmo de 33 anos atrás. Já não discutem a aplicação e o respeito dos direitos dos consumidores.

Há uma oportunidade genuína para que o Caso 123 milhas seja um exemplo positivo de respeito aos direitos e normas de proteção ao consumidor. Espera-se uma saída que considere todo o patrimônio de valores que foram construídos ao longo dos 33 anos de defesa do consumidor.

E, que a conta não seja paga ou suportada pelas pessoas que acreditaram e confiaram seus recursos para empresa. Pessoas que não se confundem com sócios, parceiros ou investidores, mas consumidores.

_____________________________

[1] Ver o nosso Sentença Recuperação Judicial 123 Milhas, RDC. v. 150. P. 423

O post Caso 123 Milhas: Lei 5.768/71 disciplina captação de poupança popular e garantiria consumidor apareceu primeiro em Consultor Jurídico.
Comissão aprova destinação de pena pecuniária a fundos geridos por conselhos dos direitos da criança

A Comissão de Previdência, Assistência Social, Infância, Adolescência e Família da Câmara dos Deputados aprovou projeto de lei permitindo que o dinheiro arrecadado com o pagamento de penas pecuniárias seja destinado aos fundos dos direitos da criança e do adolescente (PL 1249/19). Os recursos poderão beneficiar o conselho nacional, estadual ou municipal, a depender da competência da Justiça e desde que haja anuência da vítima.

Deputada Rogéria Santos fala ao microfone

Rogéria Santos recomendou a aprovação do projeto – Mario Agra / Câmara dos Deputados

Medidas alternativas à prisão, as penas pecuniárias punem crimes de menor potencial ofensivo com o pagamento em dinheiro. O valor da pena varia de 1 a 360 salários mínimos.

A proposta altera o Código Penal.

Apresentado pelo ex-deputado Geninho Zuliani (SP), o projeto recebeu parecer favorável da relatora, deputada Rogéria Santos (Republicanos-BA). “O projeto pretende fomentar os Conselhos de Direitos para que sejam criadas efetivas políticas públicas voltadas para a infância e adolescência”, disse. 

“A proposta promove os direitos infanto-juvenis, uma vez que os recursos destinados ao Fundo para a Infância e Adolescência serão aplicados conforme as demandas e as prioridades apuradas pelos conselhos”, acrescentou.

Rogéria citou como exemplo os programas de atendimento a crianças e adolescentes em situação de vulnerabilidade social ou vítimas de violência, programas que visem à erradicação do trabalho infantil e à profissionalização dos adolescentes.

Destinação hojeA Resolução 154/12 do Conselho Nacional de Justiça fixou a política do Poder Judiciário para o uso dos recursos arrecadados com a pena pecuniária. Desde então, os recursos são depositados em conta bancária vinculada às Varas de Execução Penal ou Varas de Penas e Medidas Alternativas.

A prioridade de aplicação dos recursos são as vítimas dos crimes ou dependentes. Outra opção é doar a projetos sociais. Os recursos não podem ser usados para custeio do Poder Judiciário.

O dinheiro só pode ser movimentado por alvará judicial e apenas entidades públicas ou privadas com fim social e conveniadas ou de caráter essencial à segurança pública, educação e saúde recebem a verba.

Próximos passos
A proposta será analisada em caráter conclusivo pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.

Fonte: Câmara dos Deputados

STJ veda compra de domínio de concorrente para aparecer em destaque em busca

Não é possível vedar a publicidade por meio de links patrocinados em sites de busca, mas tão somente a prática de comprar o domínio de marca concorrente para aparecer em destaque na busca paga.

Com esse entendimento, a 3ª Turma do Superior Tribunal de Justiça limitou a proibição judicial imposta ao Google em um caso de venda de links patrocinados em que ocorreu a prática de concorrência desleal.

O caso envolve duas empresas farmacêuticas. Uma delas usou o nome Promen, marca pertencente à outra, como palavra-chave para buscas patrocinadas no Google.

Conforme diz a jurisprudência do STJ, essa conduta representa concorrência desleal. O Google foi condenado a pagar R$ 30 mil por danos morais, indenização por danos materiais a ser apurada e ainda foi proibido de usar a marca Promen na ferramenta Google Ads.

Ao STJ, a empresa interpôs recurso especial apontando, entre outros pontos, que a proibição contraria o princípio da especialidade e configura manifesto abuso de direito. A 3ª Turma deu razão ao Google.

Limite do limite

Relatora da matéria, a ministra Nancy Andrighi observou que a determinação judicial não deve ser para que o agente publicitário se abstenha de fazer qualquer tipo de anúncio relacionado à marca que teve seu direito violado.

“Isso porque a própria empresa detentora da marca ou outras com o mesmo nome, mas que atuem em nichos distintos, podem utilizar da plataforma de comércio digital para anunciar seus serviços, sem fazer uso de meios desleais”, explicou a magistrada.

Assim, não há vedação à publicidade por meio de links patrocinados, mas apenas à compra do domínio de marca concorrente para aparecer em destaque na busca paga.

Simplesmente proibir o Google de vender links patrocinados tendo Promen como palavra-chave pode prejudicar a empresa farmacêutica detentora da marca e outras companhias de mesmo nome que atuem em outros ramos comerciais, segundo a relatora.

“Por essa razão, merece reforma a ordem judicial para proibir apenas que a recorrente venda o domínio da palavra-chave ‘Promen’, na plataforma Google Ads, para empresa que seja sua concorrente”, concluiu a ministra Nancy. A votação foi unânime.

Clique aqui para ler o acórdão
REsp 2.096.417

O post STJ veda compra de domínio de concorrente para aparecer em destaque em busca apareceu primeiro em Consultor Jurídico.
Tribunal não terá expediente de 27 a 31 de março

Conforme consta da Portaria STJ/GP 2, de 4 de janeiro de 2024, o Superior Tribunal de Justiça (STJ) não terá expediente entre os dias 27 e 31 de março, em razão de feriado na Justiça Federal e nos tribunais superiores, estabelecido pelo artigo 62, inciso II, da Lei 5.010/1966.

Nesse período, os prazos processuais estão suspensos por força do plano de contingência previsto na Resolução 6/2024.  

Plantão judicial

Devido à segunda etapa da migração do banco de dados do STJ, os sistemas informatizados integrados ao Sistema Justiça estão fora do ar e permanecerão assim até 31 de março, com possibilidade de prorrogação do prazo, se necessário.

Durante os dias de indisponibilidade, nos termos da Portaria STJ/GP 154/2024, o tribunal está funcionando em regime de plantão, das 9h às 13h, conforme disposto na Instrução Normativa STJ 6/2012, e foi acionado o plano de contingência previsto na Resolução 6/2024. O plano traz detalhes sobre a forma de peticionamento durante o plantão judicial e os procedimentos do tribunal para análise de medidas urgentes.

Durante o período de aplicação do plano de contingência, não serão analisadas petições cujo tema não se enquadre nos casos previstos no artigo 4º da Instrução Normativa 6/2012. Os temas previstos para atuação do STJ no plantão são os seguintes:

I – habeas corpus contra prisão, busca e apreensão e medida cautelar decretadas por autoridade sujeita à competência originária do STJ;

II – mandado de segurança contra ato de autoridade coatora sujeita à competência originária do STJ cujos efeitos ocorram durante o plantão ou no primeiro dia útil subsequente;

III – suspensão de segurança, suspensão de execução de liminar e de sentença e reclamações a propósito das decisões do presidente cujos efeitos se operem durante o plantão ou no primeiro dia útil subsequente;

IV – comunicação de prisão em flagrante e pedidos de concessão de liberdade provisória em inquérito ou ação penal da competência originária do STJ; e

V – representação da autoridade policial ou requerimento do Ministério Público que visem à decretação de prisão preventiva ou temporária, de busca e apreensão ou de medida cautelar, justificada a urgência e observada a competência originária do tribunal.

De igual modo, também não serão analisadas petições cujo objeto seja prisão, busca e apreensão ou medida cautelar decretadas ou mantidas em grau de recurso por tribunais locais.

Os pedidos que não se enquadrem nos casos que serão analisados no plantão devem aguardar o restabelecimento dos sistemas do STJ e ser encaminhados por meio da Central do Processo Eletrônico (CPE).

Fonte: STJ

Especialização aduaneira no Carf está chegando

Neste ano, aprovada a reforma tributária, com impactos também na área aduaneira, vivemos um momento de bastante expectativa nessas áreas. A administração pública, o Poder Legislativo, o Poder Judiciário, o meio acadêmico, os profissionais de comércio exterior e importantes entidades [1] uniram-se com o escopo de discutir e aprimorar esse sistema, para torná-lo mais eficiente e eficaz. Espera-se, como significativo resultado, a produção soluções mais adequadas, em termos de qualidade e de celeridade, aos litígios tributários e aduaneiros [2].

Nesse ambiente efervescente, tendo sido aprovada a Lei de Transação [3], estão sobre a mesa o Projeto de Lei sobre Mediação e Arbitragem Tributária e Aduaneira [4], o Projeto de Lei sobre Consulta Tributária e Aduaneira [5] e, ainda, um Projeto de Lei com o novo Processo Administrativo Tributário Federal [6].

Movimentos e mudanças no Carf

O Conselho Administrativo Fiscal (Carf) não ficou alheio a esse movimento e vem se transformando para enfrentar os novos temas que lhe desafiam, na área normativa, e especialmente o grande estoque de processos administrativos fiscais pendentes de julgamento, provocando indesejada morosidade [7].

Já comentamos aqui nesta coluna as novidades [8] do Carf, valendo aqui recordar que a Portaria Normativa MF nº 1.360/2023 determina que no mínimo 40% dos conselheiros do Carf sejam mulheres; que a Lei 14.689/2023 promove o retorno do voto de qualidade, acompanhado de questões relacionadas à transação tributária, autorregularização de débitos, exclusão de juros de mora e multas no caso de decisão do Carf por voto de qualidade [9]; bem como que o novo Ricarf, aprovado pela Portaria MF 1.634/2023, veio com o explícito propósito de trazer mais celeridade, aliada a maior especialização e transparência.

Especialização dos julgamentos no Carf

Neste artigo, queremos nos concentrar no tema da especialização em matéria aduaneira no Carf [10], brindando importantes novidades. O artigo 46, II, do novo Ricarf, prevê a criação de câmaras e turmas especializadas:

“Art. 46. O Presidente do Carf, visando à adequação da distribuição do acervo entre as Seções e Câmaras e à celeridade de sua tramitação, poderá: (…) II – em razão do alto grau de especialização demandado para analisar determinadas matérias, respeitado o disposto nos art. 43 a 45, instituir Câmaras e Turmas de Julgamento especializadas para tratar de tributo ou matéria específicos, tais como: (…)”

Embora a norma trate, em geral, de temas relacionados a alto grau de especialização, sem identificação precisa, as quatro alíneas que figuram depois do “tais como” permitem compreender que a especialização aduaneira já norteou os pensamentos do legislador. Ao ler essas quatro alíneas, buscando os respectivos temas no artigo 45 do mesmo Ricarf, o leitor encontrará: tributos aduaneiros; tributos niveladores exigidos em operações de comércio exterior; classificação de mercadorias; valoração aduaneira; infrações aduaneiras; regimes aduaneiros; direitos antidumping e compensatórios; e obrigações acessórias relativas a matéria aduaneira. Ou seja, só temas aduaneiros!

Os benefícios da especialização aduaneira nos julgamentos do processo administrativo são muito expressivos, conforme indicou Ricardo Xavier Basaldúa [11]: oferecimento de soluções técnicas; adaptação à especialização dos ramos jurídicos; redução do uso incorreto de institutos tributários para tratar de temas aduaneiros; segurança jurídica e equidade; e celeridade.

Conforme bem explicita Basaldúa, um dos redatores do Código Aduaneiro Argentino, e que foi Presidente do Tribunal Fiscal da Nação Argentina (equivalente ao Carf), a especialização acarreta significativas vantagens para o contencioso, que se cristalizam em decisões mais céleres e adequadas tecnicamente, mais duradouras, e com mais justiça e equidade.

O Brasil, apesar de estar entre as dez maiores economias do mundo, e ser o sexto país em termos de população e o quinto maior país do mundo em território, não tem figurado entre os 20 países que mais participam do comércio internacional. Na verdade, nosso país tem historicamente ficado com minguada parcela, em torno de 1% do comércio internacional [12].

Dessa forma, existe um gap entre a posição do Brasil no mundo, em termos econômicos, populacionais e de território, e a participação do país no comércio internacional. Os fatores que levam a essa triste dicotomia são vários, mas certamente uma legislação mais moderna e alinhada com tratados internacionais e com as melhores práticas, e um contencioso administrativo aduaneiro com mais qualidade em termos de tecnicidade, segurança jurídica e equidade, e ao mesmo tempo, mais célere, contribuirão para o crescimento da competitividade, a atração de investimentos e, por consequência, o aumento da participação da fatia do país no comércio exterior.

Turmas Aduaneiras no Carf

Nesse contexto, é com muita satisfação que trazemos para a coluna a novidade anunciada no dia 21 de março de 2024, na Conferência Mensal da Associação Ibero-americana de Tribunais de Justiça Fiscal ou Administrativa (Aitfa) [13]: a criação, prevista para abril de 2024, de uma Câmara (a 4ª Câmara da 3ª Seção do Carf) com duas turmas especializadas em matéria aduaneira. Essas turmas concentrarão, em geral, os processos que versarem sobre matéria aduaneira, e as estatísticas relativas ao acervo do Carf por tema indicam que é significativo o número de processos em tal condição.

Não se trata de medida inédita em termos comparados, pois muitos países, como a Argentina, já possuem contencioso administrativo especializado em matéria aduaneira há tempos. Mesmo aqui no Brasil, já houve no Contencioso Administrativo um Conselho de Matérias Aduaneiras e Tarifárias: o Conselho Superior de Tarifas [14].

Mas, por outro lado, a medida é extremamente importante e oportuna, tanto pela questão interna, pelo momento de atenção que decorre da reforma tributária, com importantes iniciativas para trazer mais celeridade e qualidade ao contencioso administrativo fiscal e aduaneiro, quanto pela busca contínua de maior participação do Brasil no comércio internacional.

Há grandes perspectivas de incremento da participação brasileira no comércio internacional, em decorrência dos novos acordos que estão sendo costurados — especialmente o acordo Mercosul/União Europeia, da implementação efetiva de modernos tratados internacionais aduaneiros (como a CQR/OMA e o AFC/OMC) e da premente entrada do Brasil na OCDE — aliados à reforma tributária, que busca racionalizar a tributação e diminuir nossa burocracia tributária, o que contribui para a atração de investimentos e, consequentemente, para o incremento da corrente de comércio, especialmente no que se refere a exportações.

Nesse sentido, essa significativa especialização dentro do Carf é uma novel e relevante força para catalisar o momento de crescente preocupação com a facilitação do comércio e as questões aduaneiras, no sentido de incrementar a competitividade internacional do Brasil, com o potencial de gerar crescimento econômico.

A nós, aduaneiros, cabe incentivar e acompanhar atentamente essa valorosa iniciativa para o contencioso administrativo brasileiro, para o Direito Aduaneiro brasileiro, para a economia nacional, e para o desenvolvimento do livre comércio.


[1] Entre tantos debates, seminários e outros eventos recentemente versando sobre temas aduaneiros e tributários relacionados ao comércio exterior, exemplificamos com o debate sobre os Projetos de Lei sobre o Processo Tributário e o Processo Administrativo Fiscal, ocorrido em 20/03/2024, no Instituto dos Advogados de São Paulo (Iasp), e o II Congresso de Direito Marítimo, Portuário e Aduaneiro, organizado pela Ordem dos Advogados do Brasil-São Paulo (OAB-SP), que tratou de temas importantes como a codificação aduaneira, nos dias 05 a 07/03/2024.

[2] É certo que em vários desses Projetos de Lei a redação original não contou com a participação de especialistas em matéria aduaneira. Nos Projetos de Lei referentes ao contencioso, derivados de Comissão de Juristas das áreas de Direito Tributário e Administrativo, há diversas confusões entre institutos aduaneiros e tributários, como já apontamos aqui nesta coluna, em: “TREVISAN, Rosaldo. Contencioso aduaneiro: uma luz no fim do túnel?” (20/09/2022), disponível em: https://www.conjur.com.br/2022-set-20/territorio-aduaneiro-luz-fim-tunel-contencioso-aduaneiro-2022/. E no recente Projeto de Lei (508/2024) que indica consolidar a “legislação federal sobre comércio exterior” (expressão bem mais ampla que “legislação aduaneira”), sequer se consolida organicamente a legislação aduaneira, tendo também esse tema sido explorado nesta coluna, em “BRANCO, Leonardo. Códigos, consolidações e regulamentos: o mapa do Direito Aduaneiro” (19/03/2024)., disponível em: https://www.conjur.com.br/2024-mar-19/codigos-consolidacoes-e-regulamentos-o-mapa-do-direito-aduaneiro/. Os textos iniciais de tais projetos devem provocar a união da comunidade especializada aduaneira para correção de distorções no curso do processo legislativo.

[3] Lei nº 13.988/2020

[4] Projeto de Lei do Senado nº 2.485/2022.

[5] Projeto de Lei do Senado nº 2.484/2022.

[6] Projeto de Lei do Senado nº 2.483/2022.

[7] Segundo informações divulgadas pelo próprio órgão, o estoque do CARF em janeiro de 2024 alcançou 1,1171 trilhão (Informação disponível em <https://carf.economia.gov.br/dados-abertos/dados-abertos-2024/dados-abertos-202402-final.pdf>. Acesso em: 24 mar.2024).

[8] “MEIRA, Liziane. Neste novo ano, podemos começar a falar em um processo administrativo aduaneiro?” (06/02/2024, disponível em: https://www.conjur.com.br/2024-fev-06/neste-novo-ano-podemos-comecar-a-falar-em-um-processo-administrativo-aduaneiro/.

[9] Ao leitor que se interesse pelo tema do voto de qualidade, recomendo a leitura de três artigos desta coluna, de autoria de Liziane Meira: “Voto de qualidade e as decisões em matéria aduaneira no Carf sob escrutínio” (Disponível em <https://www.conjur.com.br/2023-jan-31/artx-territorio-aduaneiro-voto-qualidade-decisoes-materia-aduaneira-carf/>. Acesso em: 04.mar.2024); : “Aprovado o PL sobre o voto de qualidade no Carf: abriu-se a caixa de Pandora?” (Disponível em < https://www.conjur.com.br/2023-set-05/territorio-aduaneiro-aprovado-pl-voto-qualidade-abriu-caixa-pandora/>. Acesso em: 04.mar.2024); e “Lei 14.689/2023: no retorno do voto de qualidade, como ficaram as multas? ” (Disponível em <https://www.conjur.com.br/2023-out-10/territorio-aduaneiro-retorno-voto-qualidade-ficaram-multas/>. Acesso em: 04.mar.2024).

[10] Cabe agregar, em endosso, a especialização em matéria aduaneira no próprio Poder Judiciário, citando como exemplo a 6ª Vara da Justiça Federal em Curitiba.

[11] BASALDÚA, Ricardo Xavier. “Importancia de la Jurisdicción Especializada em Materia Aduanera: situación en Argentina”. In: TREVISAN, Rosaldo (org.). Temas atuais de Direito Aduaneiro II. São Paulo: Lex, 2015, p. 61-86.

[12] Conforme estudo da FGV, em 2022, o Brasil ficou na 26ª posição mundial nas exportações com 1,3% (Disponível em <https://portalibre.fgv.br/noticias/desacelera-o-crescimento-do-comercio-mundial-em-2023-e-cresce-o-volume-exportado-pelo#:~:text=Para%20a%20Am%C3%A9rica%20do%20Sul,3%25%20nas%20exporta%C3%A7%C3%B5es%20mundiais).>. Acesso em: 24 mar.2024).

[13] Em palestra ministrada pelo cons. Rosaldo Trevisan, representando o CARF (tribunal administrativo brasileiro), na presença de aproximadamente cem autoridades de tribunais fiscais ibero-americanos. Na ocasião, foi ainda destacada a publicidade e a transparência em relação aos julgamentos no CARF, e a disponibilização de base de dados com mais de meio milhão de acórdãos, sem restrições de acesso, para consulta. Maiores informações sobre o evento em: https://aitfa.org/eventos/brasil-3a-conferencia-mensual-de-la-aitfa/.

[14] O Conselho de Contribuintes, nos moldes do atual Carf, apareceu no fim do ano de 1924. Em 1925, foi criado um Conselho dedicado ao Imposto de Renda e, em seguida, foi criado outro Conselho para cuidar dos demais impostos. Em 1934, os conselhos foram reinstalados com nova denominação: o Primeiro e o Segundo Conselhos ficaram com a responsabilidade de julgar os processos referentes aos tributos internos e o Conselho Superior de Tarifa, posteriormente denominado Terceiro Conselho de Contribuintes, ficou responsável por julgar as questões aduaneiras (Martins, Ana Luísa Conselho Administrativo de Recursos Fiscais: 85 anos de imparcialidade na solução dos litígios fiscais / Ana Luísa Martins. – Rio de Janeiro : Capivara , 2010, p. 44).

O post Especialização aduaneira no Carf está chegando apareceu primeiro em Consultor Jurídico.

Fisco não pode revisar lançamento com base em fatos já conhecidos

O Superior Tribunal de Justiça estabeleceu que a retificação de dados cadastrais do imóvel após a constituição do crédito tributário autoriza a autoridade administrativa a revisar o lançamento, desde que se baseie na apreciação de fatos não conhecidos no momento do lançamento anterior (REsp 1.130.545).

Com esse entendimento, a 18ª Câmara de Direito Público do Tribunal de Justiça de São Paulo manteve o cancelamento de novos lançamentos de IPTU sobre um imóvel pertencente a um fundo de investimento imobiliário.

Segundo a defesa, feita pelo escritório PMK Advogados, o valor anulado é de aproximadamente R$ 2 milhões.

A Secretaria Municipal de Fazenda de Cabreúva (SP) efetuou os lançamentos de IPTU, mas, depois, identificou uma diferença de metragem relativa à área total do terreno e área construída do imóvel. Por isso, revisou os lançamentos dos exercícios de 2018 e 2019.

O fundo de investimento alegou que a prefeitura já havia praticado atos de regularização da construção. Por isso, acionou a Justiça para contestar os lançamentos complementares. Em primeira instância, os novos lançamentos foram cancelados.

Após recurso da prefeitura, a desembargadora Beatriz Braga, relatora do caso no TJ-SP, constatou que o Fisco sabia da metragem da construção existente no imóvel desde 2016.

Assim, a Fazenda municipal não poderia ter aplicado o inciso VIII do artigo 149 do Código Tributário Nacional, que prevê o lançamento “quando deva ser apreciado fato não conhecido ou não provado por ocasião do lançamento anterior”.

De acordo com a magistrada, “o município evidentemente tinha conhecimento da existência da edificação no imóvel quando dos lançamentos de IPTU dos exercícios de 2018 e 2019, fato que impede a revisão de ofício com base na apreciação de fatos ‘então desconhecidos’”.

Clique aqui para ler o acórdão
Processo 1001038-18.2022.8.26.0080

O post Fisco não pode revisar lançamento com base em fatos já conhecidos apareceu primeiro em Consultor Jurídico.
STJ na luta contra o juridiquês e por uma comunicação mais eficiente com a sociedade

Se o idioma oficial do Brasil é o português, a língua predominante na Justiça, ao longo dos tempos, tem sido o “juridiquês” – uma mistura de palavreado técnico com estilo rebuscado e doses abundantes de termos em latim, muito ao gosto dos profissionais do direito, mas de difícil compreensão para o público leigo.

No dia a dia dos processos, uma norma que se aplica a situações passadas tem efeito ex tunc; a repetição de uma situação jurídica é bis in idem; e, se for apenas para argumentar, pode-se dizer ad argumentandum tantum. E nem só de latim vive a complicação: denúncia virou exordial increpatória; inquérito policial, caderno indiciário; petição inicial, peça incoativa.

Ciente da importância da informação para o exercício da cidadania, o Superior Tribunal de Justiça (STJ) tem adotado, ao longo do tempo, uma série de medidas para levar o conhecimento sobre as decisões judiciais para além dos profissionais especializados, tornando mais abrangente sua comunicação com a sociedade – o que inclui a opção por uma linguagem bem diferente daquela que se consagrou no cotidiano forense.

A mais recente iniciativa da corte nessa direção foi o lançamento, na última terça-feira (19), de uma nova ferramenta em seu portal na internet, destinada a facilitar a compreensão dos julgamentos pelo público não familiarizado com a linguagem jurídica: agora, as notícias trazem um resumo simplificado, que apresenta o ponto principal da matéria em termos acessíveis para o leigo e está disponível em um ícone logo abaixo do título de cada texto.

A medida está alinhada com as diretrizes do Pacto Nacional do Judiciário pela Linguagem Simples, lançado em dezembro de 2023 pelo Conselho Nacional de Justiça (CNJ), mas integra uma política de aproximação com o cidadão que o STJ já vem seguindo há bastante tempo.

Acessibilidade faz parte da linguagem simples

Um dos caminhos propostos pelo pacto para ampliar o acesso à Justiça e facilitar a compreensão das comunicações do Poder Judiciário, por exemplo, é o da acessibilidade. Segundo a proposta do pacto, os tribunais que aderirem a ele devem se comprometer a empregar não apenas uma linguagem simples, direta e compreensível, mas também recursos de acessibilidade como a Língua Brasileira de Sinais (Libras), audiodescrição ou ferramentas similares.

Em 2020, quando as sessões do STJ passaram a ser transmitidas pelo seu canal no YouTube, foi adotada a tradução simultânea dos julgamentos para Libras. O contexto de isolamento social daquele ano resultou em uma iniciativa que garantiu acessibilidade a pessoas com deficiência e acabou por extrapolar o período da pandemia da Covid-19, tornando-se praxe nos julgamentos do tribunal desde então. Hoje, além da tradução em Libras, a transmissão das sessões pelo YouTube permite a habilitação da função de legendas.

Outra iniciativa que se perpetuou foi o Balcão Virtual. Criado em 2021 para contornar as limitações da pandemia, ele foi aperfeiçoado em 2023 com a adoção de recursos de linguagem acessíveis a pessoas com deficiência.

Segundo o titular da Secretaria Judiciária da corte, Augusto Gentil, “a iniciativa representa dignidade para os usuários com deficiência, que passam a poder usufruir do serviço público e buscar informações sobre o próprio processo com independência e autonomia”.

Glossário STJ: explicação de termos jurídicos na ponta do mouse

A simplificação da linguagem é uma preocupação constante da Secretaria de Comunicação Social (SCO), em respeito à Política de Comunicação Institucional do STJ, especialmente ao disposto em seus artigos 11 e 13, que exigem clareza, precisão, qualidade e acessibilidade na divulgação de informações sobre as decisões, a jurisprudência, os serviços, os projetos e as ações da corte.

Para ajudar o leitor não especializado em direito a compreender as notícias sobre julgamentos publicadas em seu site, o tribunal implementou, em março de 2022, o Glossário STJ. A ferramenta foi desenvolvida para explicar, de maneira rápida e simples, o significado de expressões jurídicas utilizadas nos textos do noticiário.

O usuário precisa apenas repousar o cursor do mouse sobre os termos sublinhados por marcação pontilhada, e uma caixa de diálogo se abrirá automaticamente para exibir a explicação correspondente.

Com o resumo simplificado lançado na última semana, o tribunal deu mais um passo na direção de uma comunicação eficiente com o público. De acordo com o projeto da SCO, o resumo será adotado, inicialmente, apenas nas notícias sobre decisões judiciais, sem prejuízo de sua versão completa, que continuará à disposição dos leitores – com todos os detalhes importantes sobre o caso em debate e os fundamentos jurídicos que prevaleceram no julgamento.

Descomplicando o mundo do direito em todas as plataformas

Atenta às necessidades de democratização da informação, a SCO tem apresentado, em suas diferentes plataformas, produtos que facilitam a compreensão da atividade jurisdicional pelo público não especializado.

Um exemplo é a série de vídeos Descomplica, feita para explicar o sentido de expressões que aparecem frequentemente na linguagem jurídica, como habeas corpus, mandado de segurança, recursos repetitivos e embargos de declaração. A página do STJ no Instagram também tem o identificador #STJDescomplica, que detalha decisões do tribunal e aponta seus possíveis impactos na vida das pessoas.

STJ, Constituição e Justiça é uma série, disponível no YouTube e no Spotify, que traz conteúdo introdutório sobre as normas fundamentais da Constituição Federal e a atuação do STJ e de todo o Sistema de Justiça para garantir o cumprimento de direitos e deveres da população brasileira.

Juridiquês é instrumento de exclusão

O Pacto Nacional do Judiciário pela Linguagem Simples materializa os esforços para atender à Estratégia Nacional do Poder Judiciário 2021-2026, especificamente no que diz respeito à adoção de uma linguagem direta e compreensível pelo público leigo, tanto nas decisões judiciais quanto nas comunicações em geral.

Ao anunciar o pacto durante o 17º Encontro Nacional do Poder Judiciário, em Salvador, o ministro Luís Roberto Barroso – presidente do Supremo Tribunal Federal (STF) e do CNJ – apontou a relevância de aprimorar a comunicação com os jurisdicionados. “A linguagem codificada e inacessível torna-se um instrumento de exclusão; precisamos ser capazes de usar uma linguagem mais compreensível e inclusiva para todas as pessoas”, declarou.

O pacto dispõe que o uso de vocabulário técnico não deve representar uma barreira ao entendimento das decisões judiciais. Assim, simplificar a linguagem nas decisões, sem deixar de lado a precisão técnica, passa a ser mais um dos desafios da magistratura para ampliar o acesso à Justiça e à informação – direitos previstos na Constituição Federal de 1988.

Simplificação da linguagem em cinco eixos de atuação

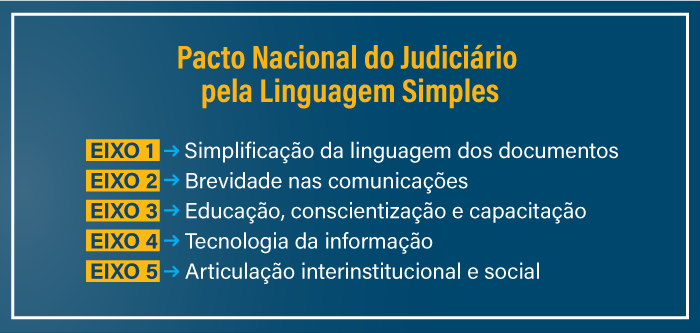
Para efetivar esses direitos, o pacto articula a atuação dos tribunais a partir de cinco eixos principais. O primeiro deles pretende simplificar os documentos judiciais, ao incentivar a adoção de linguagem simples e direta, sem o uso excessivo e desnecessário de expressões técnicas. Também estimula a criação de manuais e guias de orientação sobre expressões técnicas indispensáveis aos textos jurídicos.

A brevidade nas comunicações é o tema do segundo eixo, que incentiva o uso de versões resumidas de votos e acórdãos – sem prejuízo da inclusão das versões ampliadas nos processos –, a brevidade nos pronunciamentos em eventos do Judiciário e a criação de protocolos para evitar formalidades excessivas sempre que possível.

O terceiro eixo trata de educação, conscientização e capacitação por meio da formação continuada em linguagem simples e acessível para o pessoal do Judiciário, incluídos os membros da magistratura. Também encoraja o desenvolvimento de campanhas sobre acesso à Justiça de forma compreensível para todas as pessoas.

O quarto eixo, relativo ao campo da informática, propõe o desenvolvimento de plataformas mais fáceis de usar, com recursos de áudio, vídeos explicativos e traduções que simplifiquem o acesso às informações do Poder Judiciário e ampliem o seu entendimento pelo público.

Por último, o pacto enfatiza a importância da articulação entre a sociedade civil, as instituições governamentais e a comunidade acadêmica para a promoção da linguagem simples, propondo: criação de uma rede de defesa dos direitos de acesso à Justiça; compartilhamento de boas práticas e recursos em linguagem simples; adoção de programas de treinamento conjuntos no serviço público e de parcerias com universidades e veículos de comunicação para o desenvolvimento de protocolos de simplificação da linguagem.

Além de seguir premissas da Constituição, o pacto leva em conta diretrizes previstas em acordos internacionais de direitos humanos dos quais o Brasil faz parte, tais como a Declaração Universal dos Direitos Humanos; o Pacto de São José da Costa Rica; a Convenção sobre Eliminação de Todas as Formas de Discriminação Racial; a Convenção Interamericana contra o Racismo, a Discriminação Racial e Formas Correlatas de Intolerância; e as Regras de Brasília sobre Acesso à Justiça das Pessoas em Condição de Vulnerabilidade.

Fonte: STJ

Atribuição da responsabilidade civil pelo tratamento antijurídico de dados (parte 1)

Desde a sua publicação, a Lei n° 13.709, de 14 de agosto de 2018  Lei Geral de Proteção de Dados (LGPD)  suscitou numerosos debates no âmbito da responsabilidade civil. Dentre estes, o relacionado àquela que Fernando Noronha considera “a mais importante” das classificações das modalidades de responsabilidade civil, qual seja, a separação entre responsabilidade civil subjetiva e objetiva, orientada em torno do “fundamento da imputação da obrigação da indenizar” [1].

Não obstante existam inúmeras divergências, a parcela majoritária da doutrina nacional se posiciona no sentido de que se está diante de uma responsabilidade objetiva fundada no risco. Mas afinal, seria este o fator de atribuição da responsabilidade civil pelo tratamento antijurídico de dados pessoais no contexto de incidência da LGPD?

O fator de atribuição é requisito intrínseco da responsabilidade civil que “consiste (…) na razão pela qual se atribui a alguém a obrigação de indenizar, ou seja, o motivo da ligação dos danos (…) a um responsável” [2]. Trata-se de elemento intrínseco e autônomo da configuração do dever de indenizar, que se une aos demais requisitos clássicos  antijuridicidade, nexo de causalidade e dano.

Via de regra, por ser a responsabilização medida excepcional no Direito Civil, a vítima que teve sua integridade (física ou psíquica) ou patrimônio lesados deve arcar, por si só, com os prejuízos que suportou, salvo se tiver alguma justificativa juridicamente válida para atribuir a obrigação de reparar o dano a um terceiro, cujo fundamento necessariamente irá repousar sob algum dos fatores de atribuição abarcados pelo ordenamento jurídico [3]  na maior parte dos casos, a culpa ou o risco.

Segundo o primeiro, simplificadamente, o autor do dano só será obrigado a indenizá-lo se houver se comportado de forma que possa ser considerada “censurável”, em cenário no qual tenha procedido imbuído por culpa ou dolo, quando lhe fosse possível exigir conduta diversa [4].

Vale destacar que a aferição da culpa teve seus critérios modificados ao longo do tempo e, inclusive, ainda é objeto de discussões acadêmicas e práticas hodiernamente, algo que devido à densidade envolvida, não poderá ser aprofundado neste momento, cujo foco é apenas destacar algumas das consequências práticas acarretadas pelos diferentes fundamentos do dever de indenizar.

No tocante ao segundo, a lógica do dever de imputação se orienta a partir da visão da vítima e repousa preponderantemente sob o nexo de causalidade, posto que, para ele, ninguém deve ser constrangido a suportar, por si só, danos causados contra sua pessoa ou patrimônio por comportamento de terceiro, de forma que, se é verdade que a proteção de direitos é resguardada pelo ordenamento, sendo sua violação reprovável, melhor escolha é fazer recair sobre o causador do dano o encargo condenatório, ainda que tenha ele agido sem culpa, do que sobre a pessoa titular do direito lesado [5].

A mais notória e inquestionável consequência prática das premissas acima expostas é, em síntese, que a responsabilidade subjetiva tende a favorecer o causador do dano, enquanto a objetiva, em antítese, é mais favorável à vítima.

Historicamente, a ascensão do risco como fator de atribuição da responsabilidade civil esteve intimamente ligada com o advento de novas tecnologias, por isso não é se espantar que a temática do tratamento de dados pessoais em massa  cujo desafio regulatório Harari considera “a questão política mais importante” da contemporaneidade [6]  tenha sido atrelada ao risco por diversos estudiosos do Direito, no Brasil e no mundo.

Doutrina do risco

O berço da doutrina do risco como fator de atribuição da responsabilidade civil remonta à França do século 19, impulsionada por transformações decorrentes do desenvolvimento científico da época, que trouxe consigo não apenas uma nova dinâmica de relações sociais, mas também inéditas formas de causação e multiplicação de danos, as quais acarretavam no aumento da insegurança, não somente física, mas também jurídica que assolava a população, estando esta última calcada na dificuldade cada vez maior de a vítima lesada obter a indenização que perseguia judicialmente.

Ao estudar o conhecimento acadêmico produzido na Europa em Da culpa ao risco, obra publicada em 1938, Alvino Lima constatou que, diante daquele contexto histórico, a culpa entendida em sua acepção mais clássica passou por contínuas transformações conceituais, cujo resultado, ao fim e ao cabo, terminou por alargar e flexibilizar a abrangência de seu âmbito de incidência de tal forma que ficou impossível sustentar que, em alguns casos, o risco era o verdadeiro fator de atribuição [7].

O referido autor também apontava os crescentes perigos inerentes aos “inventos ainda não bem conhecidos em sua essência”, cujo uso se popularizava na sociedade em geral, como os responsáveis pela necessidade de opção pelo risco como fator de atribuição, em detrimento da culpa. Dentre tais inventos, citou “a eletricidade, o radium e os raios X”, bem como os desastres ferroviários [8].

Não é difícil fazer um paralelo entre as inquietações de Alvino Lima na primeira metade do século 20 e a conjuntura contemporânea do tratamento de dados pessoais, que impulsionou a gênese da LGPD e de outras legislações motivadas pelo mesmo contexto ao redor do mundo. Muitas são as incertezas e parco é o conhecimento dos operadores do Direito no tocante aos aspectos técnicos das tecnologias empregadas para viabilizar o tratamento de dados pessoais.

Não são raras as situações que ilustram, em boa medida, os perigos à violação de direitos dos titulares de dados pessoais surgidas a partir de dinâmicas de tratamento destes, implementadas por ferramentas sofisticadas, em constante desenvolvimento e aperfeiçoamento, mas cujo exato funcionamento e grau de segurança, em certo ponto, são ainda desconhecidos.

Algumas pesquisas empíricas, experimentais e multidisciplinares chamam atenção sobre efeitos inquietantes dessa mesma conjuntura. Nesse sentido, são exemplos estudos realizados nos Estados Unidos, cujas descobertas apontaram que algoritmos de tratamento e classificação de dados pessoais utilizados pela inteligência policial [9], no contexto de procura e oferta de vagas de emprego [10], bem como nas redes sociais e em buscadores da internet [11], acabaram por reproduzir padrões considerados racistas e discriminatórios, mesmo sem terem sido, até onde se sabe, intencionalmente desenvolvidos para tanto e, tampouco, sem que tenha sido identificada alguma “falha”, no sentido técnico do termo para engenharia computacional, em sua estruturação, desenvolvimento ou programação.

Frazão, em adendo às consternações supra, põe em evidência o poder que o uso de algoritmos, bem como toda a gama de outras tecnologias e agentes envolvidos, traduz enquanto instrumentos capazes de até mesmo “determinar os destinos das pessoas”, por meio de influências e modificações no comportamento humano, uma vez que o conhecimento vasto de “características do usuário pode ser utilizado para toda sorte de discriminações e abusos, além da manipulação de suas emoções, crenças e opiniões, para os fins mais diversos, inclusive políticos” [12].

LGPD

A LGPD trata da responsabilidade civil na Seção III, do Capítulo VI, intitulada “Da Responsabilidade e do Ressarcimento de Danos”. Nenhum dos dispositivos ali presentes contêm termos que indiquem, de maneira incontestável, que se está diante de responsabilidade objetiva. Faltam locuções clássicas, a exemplo de “independentemente de culpa”, ou “responde objetivamente”, as quais poderiam facilmente indicar que não há brechas para uma responsabilização subjetiva do agente de tratamento de dados pessoais.

O curioso é que, se faltou clareza ao texto final da LGPD, durante o trâmite o mesmo não se pode dizer do efetivo posicionamento do legislador. No parecer final que antecedeu a aprovação do PL 4.060/2012, o relator, deputado Orlando Silva, deixou bem explícita a opção pelo risco como fator de atribuição do dever de indenizar:

“A atividade de tratamento de dados pessoais constitui atividade de risco, o que atrai a incidência da responsabilidade objetiva ao agente de tratamento, ou seja, aquela segundo a qual não há necessidade de perquirir a existência de culpa para obrigar o causador do dano a repará-lo. Esta já é a regra geral do direito brasileiro para toda e qualquer atividade de risco, conforme previsto no parágrafo único do art. 927 do Código Civil, como também constitui a base da responsabilização dos fornecedores nas relações de consumo [13].”

A opção pela não exteriorização da opinião do legislador no texto efetivamente vigente abre brecha para diversos questionamentos que não podem ser ignorados: afinal, os dispositivos constantes na Seção III, do Capítulo VI, da LGPD, realmente podem ter a interpretação completada pela cláusula geral de responsabilidade civil objetiva presente no art. 927, parágrafo único, do Código Civil? O risco é mesmo “a base da responsabilização dos fornecedores nas relações de consumo”?

A análise dos questionamentos formuladas acima será aprofundada em artigo posterior, cujo objetivo será expor os pontos de divergência no âmbito da doutrina nacional, bem como fornecer possíveis explicações para a tamanha falta de unicidade do pensamento sobre o tema que impera no contexto atual.

_________________________

REFERÊNCIAS BIBLIOGRÁFICAS:

CHANDLER, Aupam. The racist algorithm? Michigan Law Review. v. 115. n. 6. p. 1023-1045, 2017.

FARIAS, Cristiano Chaves de; ROSENVALD, Nelson; BRAGA NETTO, Felipe Peixoto. Curso de Direito Civil: Responsabilidade Civil. 4. ed. rev. e atual. Salvador: JusPodivm, 2017.

FRAZÃO, Ana. Fundamentos da proteção dos dados pessoais: Noções introdutórias para a compreensão da importância da Lei Geral de Proteção de Dados. In: FRAZÃO, Ana; TEPEDINO, Gustavo; OLIVA, Milena Donato. Lei Geral de Proteção de Dados Pessoais e suas repercussões no Direito Brasileiro. 1. ed. São Paulo: Thomson Reuters Brasil, 2019.

HARARI, Yuval Noah. 21 lições para o século 21. 1. ed. São Paulo: Companhia das Letras, 2018. E-book (355 p.).

KÖCHLING, Alina; WEHNER, Marius Claus. Discriminated by an algorithm: a systematic review of discrimination and fairness by algorithmic decision-making in the context of HR recruitment and HR development. Business Research, v. 13, n. 3, p. 795-848, 2020.

LIMA, Alvino. Da Culpa ao Risco. 1. ed. São Paulo: Revista dos Tribunais, 1938.

NORONHA, Fernando. Direito das Obrigações. 4. ed. rev. e atual. São Paulo: Saraiva, 2013.

O’DONELL, Renata M. Challenging racist racism predictive policing algorithms under the equal protection clause. New York University Law Review, Nova Iorque, v. 94:544, p. 544-580, jun. 2019.

[1] NORONHA, Fernando. Direito das Obrigações. 4. ed. rev. e atual. São Paulo: Saraiva, 2013. p. 508.

[2] FARIAS, Cristiano Chaves de; ROSENVALD, Nelson; BRAGA NETTO, Felipe Peixoto. Curso de Direito Civil: Responsabilidade Civil. 4. ed. rev. e atual. Salvador: JusPodivm, 2017. p. 403.

[3] NORONHA, op. cit., p. 456, 459.

[4] Ibid., p. 457.

[5] Ibid.

[6] HARARI, Yuval Noah. 21 lições para o século 21. 1. ed. São Paulo: Companhia das Letras, 2018. E-book (355 p.). p. 95-96

[7] LIMA, Alvino. Da Culpa ao Risco. 1. ed. São Paulo: Revista dos Tribunais, 1938.

[8] Ibid. p. 87.

[9] O’DONELL, Renata M. Challenging racist racism predictive policing algorithms under the equal protection clause. New York University Law Review, Nova Iorque, v. 94:544, p. 544-580, jun. 2019.

[10] KÖCHLING, Alina; WEHNER, Marius Claus. Discriminated by an algorithm: a systematic review of discrimination and fairness by algorithmic decision-making in the context of HR recruitment and HR development. Business Research, v. 13, n. 3, p. 795-848, 2020.

[11] CHANDLER, Aupam. The racist algorithm? Michigan Law Review. v. 115. n. 6. p. 1023-1045, 2017.

[12] FRAZÃO, Ana. Fundamentos da proteção dos dados pessoais: Noções introdutórias para a compreensão da importância da Lei Geral de Proteção de Dados. In: FRAZÃO, Ana; TEPEDINO, Gustavo; OLIVA, Milena Donato. Lei Geral de Proteção de Dados Pessoais e suas repercussões no Direito Brasileiro. 1. ed. São Paulo: Thomson Reuters Brasil, 2019. p. 23-52. p. 37.

[13] Parecer final ao PL 4.060/2012, p. 40-41. Disponível em: [https://www.camara.leg.br/proposicoesWeb/prop_mostrarintegra?codteor=1663305&filename=PRL+1+PL406012+%3D%3E+PL+4060/2012]. Acesso em: 22 mar. 2024.

Fonte: Conjur

Projeto autoriza reprodução de obras em linguagem simples para pessoa com deficiência intelectual

O Projeto de Lei 5974/23 permite a reprodução de obras literárias, artísticas ou científicas em linguagem simples e para uso exclusivo por pessoas com deficiência intelectual. A Câmara dos Deputados analisa a proposta, que altera a Lei de Direitos Autorais.

Imagem do stand da Câmara dos Deputados na feira do livro de Brasília

Stand da editora da Câmara dos Deputados na feira do livro de Brasília – Luis Macedo / Câmara dos Deputados

Pelo texto, a reprodução feita sem fins comerciais que utilize linguagem simples voltada a pessoas com deficiência intelectual não será considerada ofensa aos direitos do autor.

A linguagem simples tem como finalidade facilitar a comunicação, utilizando frases curtas, palavras simples, imagens e outros recursos que tornem a mensagem compreensível a todos.

Atualmente, a lei já autoriza a reprodução de obras em braile para o uso exclusivo por deficientes visuais.

O projeto foi proposto pela Comissão de Legislação Participativa, que acolheu sugestão da Federação Brasileira das Associações de Síndrome de Down. A entidade defende a edição de obras literárias em linguagem simples como forma de difundir a cultura e a informação para pessoas com deficiência intelectual.

Próximos Passos
O projeto será analisado pelas comissões de Defesa dos Direitos das Pessoas com Deficiência; de Cultura; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Depois, será analisado pelo Plenário da Câmara dos Deputados.

Fonte: Câmara dos Deputados

Nota de alerta
Prevenção contra fraudes com o nome do escritório Aragão & Tomaz Advogados Associados