Desrespeito à boa-fé em fase pré-contratual gera dever de indenizar

A 1ª Turma do Tribunal Superior do Trabalho reconheceu que um pedreiro deve ser indenizado por ter tido frustrada sua expectativa de contratação por uma empresa de serviços de construção. A decisão segue o entendimento do TST de que deve haver respeito à boa-fé também na fase pré-contratual. O valor da condenação será definido pelo Tribunal Regional da 3ª Região (MG).

Na ação, o trabalhador relatou que havia passado por uma seleção prévia para o cargo. Em 1º agosto de 2023, ele recebeu um check list admissional da empresa, por meio de um aplicativo de mensagens, e fez o exame ocupacional no dia nove daquele mês. Dias depois, foi consultado sobre a numeração de seu uniforme e seu email para envio dos contracheques. Finalmente, em 24 de agosto, foi informado de que não seria mais contratado.

A empresa, em sua defesa, alegou que o processo de seleção ainda estava em andamento.

Quebra de expectativa

Para a 2ª Vara do Trabalho de Itabira (MG), a empresa praticou ato ilícito ao frustrar a expectativa do trabalhador e desistir da contratação na fase final de admissão.

Segundo o juízo, o envio do check list admissional, por si só, já confirmaria que não se tratava mais da fase de seleção, mas de admissão. As demais mensagens confirmaram a conclusão de que a empresa violou a boa-fé na quase contratação formal do trabalhador. Diante da frustração da expectativa de oportunidade futura, a construtora foi condenada a pagar indenização de R$ 5 mil.

O TRT-3, porém, julgou improcedente a ação, por entender que o período pré-contratual pode ou não resultar em admissão. Para o tribunal, não havia nenhuma prova de que o pedreiro tivesse renunciado a outra oportunidade de emprego nem de que a recusa da contratação teria causado constrangimento ou abalo moral.

Nítida intenção de contratar

O relator do recurso do trabalhador, ministro Dezena da Silva, ressaltou que a empresa demonstrou nítida intenção de contratá-lo, ao pedir a documentação necessária, inclusive para a abertura de conta-salário, e indicar a clínica para o exame admissional. A seu ver, a construtora, ao desistir da contratação, “ofendeu o dever de lealdade e boa-fé, pois o trabalhador teve a real expectativa de firmar o novo vínculo empregatício”.

Nesse sentido, o relator enfatizou que o entendimento do TST é de que deve haver respeito à boa-fé na fase pré-contratual. “A legítima expectativa de contratação que for frustrada injustificadamente deve ser indenizada pela empresa que praticar essa conduta abusiva, e esse dano prescinde de comprovação da efetiva lesão”, concluiu. Com informações da assessoria de imprensa do TST.

Clique aqui para ler a decisão
Processo 0010462-76.2023.5.03.0171    JMˆ*K

O post Desrespeito à boa-fé em fase pré-contratual gera dever de indenizar apareceu primeiro em Consultor Jurídico.

Aprovado resultado da inspeção ordinária realizada no TRF4

O Conselho da Justiça Federal (CJF) aprovou o relatório de inspeção ordinária realizada pela Corregedoria-Geral da Justiça Federal (CG) no Tribunal Regional Federal da 4ª Região (TRF4), no período de 26 a 30 de maio de 2025. O processo foi apresentado pelo vice-presidente do CJF e corregedor-geral da Justiça Federal, ministro Luis Felipe Salomão, durante a sessão de julgamento virtual do CJF realizada entre 10 e 12 de setembro.  

Entre os destaques apresentados no relatório, estão a análise de 2.081 feitos pela equipe de inspeção e o índice de produtividade do TRF4, composto por 39 desembargadoras(es) federais. Entre maio de 2024 e abril de 2025, o Tribunal julgou globalmente 141.362 processos e recebeu 132.243, totalizando um percentual de produtividade média de 106,9%. 

A inspeção também destacou as boas práticas e inovações adotadas por diversas unidades. O TRF4 reduziu o volume de processos em tramitação ajustada nos últimos 12 meses, com 1.539 feitos a menos. Além disso, houve avanço no cumprimento das metas do Conselho Nacional de Justiça (CNJ), especialmente na Meta 3/2024, que visa à conciliação. 

Processo n. 0002132-24.2025.4.90.8000 

Fonte: CJF

Posted in CJF

Simples, mas nem tanto: a jurisprudência do STJ e as regras aplicáveis ao Simples Nacional

O Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e Empresas de Pequeno Porte, conhecido como Simples Nacional, abrange atualmente 23,8 milhões de contribuintes no Brasil, segundo dados da Receita Federal.

Disciplinado pela Lei Complementar 123/2006, esse regime tributário simplificado facilita o recolhimento e a fiscalização de tributos devidos por empresas de menor poder econômico. A empresa interessada, no entanto, deve cumprir alguns requisitos, como ter receita bruta anual de no máximo R$ 4,8 milhões, comprovar regularidade fiscal e não possuir débitos com o Instituto Nacional do Seguro Social (INSS).

Diante do grande alcance do Simples Nacional, o STJ é frequentemente provocado a se manifestar acerca de questões como a extensão de seus benefícios e as possibilidades de isenção de determinados tributos. Esta reportagem traz um panorama com os principais entendimentos adotados pela corte.

Acesso negado a benefício fiscal do Perse

Sob o rito dos recursos repetitivos (Tema 1.283), a Primeira Seção fixou teses sobre as condições para que empresas do setor de eventos possam usufruir de benefício fiscal do Programa Emergencial de Retomada do Setor de Eventos (Perse), instituído pela Lei 14.148/2021.

Em uma delas, foi definido que o contribuinte optante do Simples Nacional não pode se beneficiar da alíquota zero relativa ao Programa de Integração Social (PIS), à Contribuição para Financiamento da Seguridade Social (Cofins), à Contribuição Social sobre o Lucro Líquido (CSLL) e ao Imposto de Renda da Pessoa Jurídica (IRPJ), prevista no Perse, considerando a vedação legal do artigo 24, parágrafo 1º, da Lei Complementar 123/2006.

A relatora do repetitivo, ministra Maria Thereza de Assis Moura, lembrou que esse dispositivo veda quaisquer alterações em alíquotas que modifiquem o valor de imposto ou contribuição apurado na forma do Simples Nacional.

De acordo com a ministra, a vedação de cumulação é aplicável, ainda que não haja reprodução na legislação de regência do benefício fiscal. “Peremptória e inexorável, não é afastada por legislação excepcional ou temporária, como é o caso da Lei 14.148/2021, que trata de medidas de combate à pandemia da Covid-19”, concluiu.

Vedação à inclusão de débitos antigos no Simples Nacional

Para a Primeira Turma, a regra da retroatividade da lei mais benéfica não se aplica a débitos antigos no âmbito do Simples Nacional quando seus fatos geradores forem referentes a período em que havia vedação expressa à adoção desse sistema especial de recolhimento de impostos e contribuições. O entendimento se deu no julgamento do AREsp 2.191.098.

No processo, uma empresa da área de tecnologia buscava a aplicação retroativa da Lei Complementar 147/2014, que revogou hipótese de vedação à tributação pelo Simples Nacional em seu artigo 17, inciso XI. Ela ainda alegou que a lei, por ser mais benéfica, deveria ser aplicada de forma retroativa, nos termos do artigo 106 do Código Tributário Nacional (CTN).

Ao analisar o caso, o Tribunal Regional Federal da 4ª Região (TRF4) já havia reconhecido a responsabilidade tributária dos sócios da empresa e o caráter intelectual de suas atividades de suporte técnico e assistência técnica de informática, de modo que a opção pela tributação pelo Simples Nacional esbarrava no impedimento do artigo 17, inciso XI, da Lei Complementar 123/2014 até a revogação desse inciso pela Lei Complementar 147/2014.

O ministro Paulo Sérgio Domingues, relator, observou que o acórdão do TRF4 seguiu a jurisprudência consolidada do STJ, a qual define que o artigo 106 do CTN só se aplica quando se trata de lei meramente interpretativa ou relacionada à infração e suas penalidades.

“Sendo assim, a previsão de aplicação retroativa de lei mais benéfica não se presta para embasar a pretensão de inclusão de débitos inadimplidos no âmbito do Simples Nacional quando se referem a fatos geradores ocorridos no período em que expressamente vedada a adoção da forma especial de recolhimento de impostos e contribuições disciplinada pela Lei Complementar 123/2006”, afirmou o ministro ao rejeitar o pedido da empresa.

FGTS é devido pelos optantes do Simples Nacional

A Segunda Turma entendeu, no REsp 1.635.047, que a contribuição ao Fundo de Garantia do Tempo de Serviço (FGTS), prevista no artigo 1º da Lei Complementar 110/2001, é devida pelos optantes do Simples Nacional.

No caso analisado, o contribuinte alegava, entre outros pontos, que o artigo 13, parágrafo 3º, da Lei Complementar 123/2006 dispensou expressamente as empresas do Simples do “pagamento das demais contribuições instituídas pela União”, entre elas o FGTS.

Ainda segundo ele, a incidência da contribuição para o FGTS prevista no parágrafo 1º, inciso VIII, do mesmo artigo seria referente à contribuição do artigo 15 da Lei 8.036/1990, sem natureza tributária, paga pelo empregador no valor de 8% sobre a remuneração de cada trabalhador, não se confundindo com a contribuição da LC 110/2001, de natureza tributária, correspondente a 10% sobre o saldo da conta do FGTS dos empregados despedidos sem justa causa.

O ministro Mauro Campbell Marques, relator, apontou que a solução para a aparente contradição verificada na Lei Complementar 123/2006 deveria considerar a finalidade dos dispositivos citados e a preservação da estabilidade dos vínculos jurídicos. Para isso, prosseguiu, era necessário manter a relação de continuidade entre o antigo sistema do Simples Federal e o atual Simples Nacional.

“Em nenhum momento, seja na construção do Simples antigo, seja na construção do Simples Nacional, houve a intenção na própria lei do Simples de atingir os recursos destinados ao FGTS, tendo em vista a sua natureza social de amparo ao trabalhador. Tanto que a única contribuição destinada ao FGTS existente quando da publicação da Lei 9.317/1996 (contribuição prevista no artigo 15 da Lei 8.036/1990) teve a sua incidência preservada pelo artigo 3º, parágrafo 2º, alínea “g”, da Lei 9.317/1996“, esclareceu o relator.

Para Campbell, se no regime antigo do Simples as empresas optantes não eram isentas da contribuição do artigo 1º da Lei Complementar 110/2001, não faria sentido algum entendê-las eximidas com a vigência do Simples Nacional, que adotou o mesmo regramento vigente anteriormente.

Falta de alvará não impede adesão ao Simples Nacional

Também sob relatoria do ministro Campbell, a Segunda Turma decidiu, por maioria de votos, que a ausência de alvará de funcionamento não é suficiente para impedir a inclusão de empresas no Simples Nacional. Para o colegiado, a falta do documento não pode ser tratada como irregularidade cadastral fiscal, sobretudo se a empresa estiver devidamente inscrita e em dia com os tributos devidos.

A discussão nesse caso (REsp 1.512.925) girou em torno da expressão “irregularidade em cadastro fiscal federal, municipal ou estadual”, prevista no inciso XVI do artigo 17 da LC 123/2006 para fins de vedação de opção ou impossibilidade de manutenção da empresa no Simples Nacional. A empresa recorrente foi impedida de ingressar e se manter no regime por não ter alvará de localização e funcionamento.

Segundo o relator, a expressão poderia indicar uma série de irregularidades em quaisquer cadastros de fiscalização da União, dos estados ou dos municípios, sendo impossível identificar, inicialmente, quais deles teriam natureza meramente administrativa ou natureza fiscal.

“A empresa foi impedida de ingressar e se manter no regime do Simples Nacional em razão da ausência de alvará de localização e funcionamento. Não parece razoável que a ausência do referido alvará trate de irregularidade cadastral fiscal”, avaliou o ministro.

Campbell explicou que, no âmbito federal, o termo “cadastro fiscal federal” diz respeito à relação de pessoas em situação de suspensão/cancelamento/inaptidão nos cadastros indicados do Ministério da Fazenda – Cadastro de Pessoas Físicas (CPF) e Cadastro Geral de Contribuintes (CGC)/Cadastro Nacional de Pessoas Jurídicas (CNPJ). Essas informações integram o cadastro informativo de créditos não quitados do setor público federal (Cadin), que contém o rol de pessoas físicas e jurídicas responsáveis por obrigações pecuniárias vencidas e não pagas, correspondendo também ao disposto no inciso V do artigo 17 da LC 123/2006.

Para o relator, como a falta de alvará de localização e funcionamento não corresponde a registro de crédito não quitado no âmbito municipal nem a registro de suspensão, cancelamento ou inaptidão do CPF/CGC/CNPJ (artigo 2º, I e II, da Lei 10.522/2002), ou documentos equivalentes municipais, “não há que se falar em irregularidade cadastral fiscal apta a ensejar sua exclusão do Simples Nacional”.

Base de cálculo do Simples Nacional não inclui gorjetas

Em mais um processo de relatoria do ministro Campbell (AREsp 2.381.899), a Segunda Turma reconheceu que as gorjetas não se incluem na base de cálculo do Simples Nacional.

O ministro ressaltou que, conforme a jurisprudência do STJ, as gorjetas não integram o preço do serviço para fins de incidência do Imposto sobre Serviços (ISS), devendo, portanto, ser excluídas da apuração do Simples Nacional dos prestadores de serviço. O relator lembrou que o artigo 18, parágrafo 3º, da Lei Complementar 123/2006 estipula que o Simples Nacional incide sobre a receita bruta do estabelecimento.

Para Campbell, pelas mesmas razões que é ilegítimo o recolhimento de PIS, Cofins, IRPJ e CSLL sobre a gorjeta, não se pode cogitar sua inclusão na base de cálculo do Simples Nacional.

Em relação ao mesmo assunto, a Primeira Turma, sob relatoria do ministro Gurgel de Faria, decidiu no AREsp 1.846.725 que “não se vislumbra nenhuma possibilidade” de considerar a gorjeta abarcada no conceito de receita bruta, que é a base de cálculo do Simples Nacional, como descrito pelo artigo 3º, parágrafo 1º, da Lei Complementar 123/2006.”

Optantes são isentos do pagamento do AFRMM

No REsp 1.988.618, a Segunda Turma decidiu que as micro e pequenas empresas optantes do Simples Nacional estão isentas do pagamento do Adicional ao Frete para Renovação da Marinha Mercante (AFRMM), contribuição federal cobrada sobre o frete marítimo nacional e internacional. A partir desse entendimento, o colegiado negou provimento ao recurso especial da União em ação promovida por uma empresa que buscava a restituição do AFRMM.

O relator do caso, ministro Marco Aurélio Bellizze, explicou que o Simples Nacional, apesar de ser um sistema que unifica o recolhimento de determinados impostos e contribuições, não exclui a incidência de outros tributos devidos pela empresa. Nesses casos, deve ser seguida a legislação aplicável às demais pessoas jurídicas, com a ressalva das isenções previstas na LC 123/2006.

De acordo com o ministro, o parágrafo 3º do artigo 13 dessa lei traz regra de exoneração tributária que isenta as optantes do Simples Nacional do pagamento das “demais contribuições instituídas pela União”, inclusive as contribuições para entidades privadas do serviço social e de formação profissional vinculadas ao sistema sindical, mencionadas no artigo 240 da Constituição Federal, e demais entidades de serviço social autônomo.

Bellizze destacou que as optantes do Simples Nacional estão dispensadas do pagamento “das demais contribuições instituídas pela União” que não aquelas previstas no caput do artigo 13 (recolhimento unificado) e no seu parágrafo 1º (recolhimento do regime geral).

“A empresa recorrida, optante do Simples Nacional (no período de 1º/1/2012 a 30/9/2017), encontrava-se – de fato – dispensada do pagamento do AFRMM, compreendido como contribuição parafiscal de intervenção no domínio econômico, instituída pela União, e não referida no caput, bem como no parágrafo 1º do artigo 13 da LC 123/2006″, finalizou o ministro.

Isenção de contribuição para o cinema brasileiro

Ao negar provimento ao REsp 1.825.143, interposto pela Agência Nacional do Cinema (Ancine), a Primeira Turma estabeleceu que as microempresas e empresas de pequeno porte optantes do Simples Nacional estão isentas da Contribuição para o Desenvolvimento da Indústria Cinematográfica Nacional (Condecine).

A autarquia especial argumentou que o Tribunal Regional Federal da 5ª Região (TRF5), ao reconhecer a isenção, não considerou que a cobrança é feita em seu favor, e não em benefício da União. Para ela, a Condecine não se enquadraria na regra do artigo 13, parágrafo 3º, da LC 123/2006, que prevê a dispensa de demais contribuições instituídas pela União.

O ministro Paulo Sérgio Domingues, relator do recurso, citou entendimento do Supremo Tribunal Federal (STF) segundo o qual a Condecine é uma contribuição de intervenção no domínio econômico (Cide) instituída pela União no exercício de sua competência exclusiva, prevista no artigo 149, caput, da Constituição Federal.

“Sendo a Condecine uma contribuição instituída pela União e não constando do rol taxativo das contribuições de que trata o caput do artigo 13 da LC 123/2006, sujeitas ao recolhimento mensal, mediante documento único de arrecadação por microempresas e empresas de pequeno porte optantes pelo Simples Nacional, deve ser reconhecida a dispensa de seu recolhimento nos termos do parágrafo 3º do artigo 13 da LC 123/2006″, concluiu o ministro.

Uso indevido de mandado de segurança em processo sobre o Simples

No REsp 1.319.118, a Primeira Turma analisou a legitimidade passiva em mandado de segurança por meio do qual uma empresa pretendia ingressar no Simples Nacional. O pedido administrativo foi rejeitado pela autoridade tributária estadual do Rio Grande do Sul, diante da existência de débitos fiscais.

Na origem, o mandado de segurança foi extinto sem resolução de mérito, por ilegitimidade passiva do delegado da Receita Federal. O acórdão de segundo grau que manteve a decisão indicou que as pendências da empresa, que levaram à rejeição do pedido, eram com o fisco estadual. Ao STJ, a empresa sustentou que não discutia as pendências fiscais em si, mas a negativa de enquadramento no Simples Nacional em razão dessas pendências.

Para o ministro Benedito Gonçalves, relator, as questões tributárias que impeçam o ingresso no Simples devem ser resolvidas entre o contribuinte e o ente tributante correspondente. Citando o artigo 41 da Lei Complementar 123/2006, ele observou que os casos sobre tributos abrangidos pelo Simples Nacional serão ajuizados contra a União, salvo os mandados de segurança em que o ato coator seja de autoridade dos estados, dos municípios ou do Distrito Federal.

Ao negar provimento ao recurso especial, o relator destacou ainda que o ato de indeferimento de ingresso no Simples Nacional pela existência de débitos com os fiscos federal, estaduais, municipais ou distrital é de responsabilidade da administração tributária do respectivo ente federado, conforme a regulamentação do Comitê Gestor do Simples Nacional.

Súmula 425 e a retenção de contribuição para a seguridade social

Precedentes mais antigos sobre o Simples Nacional deram origem à Súmula 425 do STJ, a qual determina que “a retenção da contribuição para a seguridade social pelo tomador do serviço não se aplica às empresas optantes pelo Simples”.

O entendimento foi aplicado em julgado recente da Segunda Turma (REsp 2.137.118), no qual uma empresa de serviços de imunização e controle de pragas, optante pelo Simples, teve a sua atividade equiparada a serviços de limpeza pelo Tribunal Regional Federal da 3ª Região (TRF3). Nessa linha, para o tribunal, ela estaria sujeita à retenção da contribuição previdenciária patronal.

O ministro Afrânio Vilela, relator do processo, salientou que a regularidade das atividades exercidas pela empresa já havia sido atestada em primeiro grau. Com isso, ele considerou “indevida a retenção de 11% do valor da nota fiscal emitida pelo prestador de serviços que fosse optante do Simples, por haver incompatibilidade entre os sistemas tributários. No mesmo sentido, foi aprovada a Súmula 425 desta corte”, registrou o ministro ao restabelecer a sentença.

Fonte: STJ

Posted in STJ

Aprovadas sanções administrativas para quem retardar ou frustrar licitação

A Comissão de Constituição e Justiça e de Cidadania (CCJ) aprovou nesta terça-feira (9), em caráter conclusivo, proposta que responsabiliza administrativamente licitantes ou contratantes que atrasarem ou frustrarem o resultado de processos licitatórios sem justificativa.

O texto também prevê a apuração de responsabilidade de empresas condenadas por litigância de má-fé em ações que resultem na frustração da licitação. A proposta seguirá para o Senado, caso não haja recurso para votação no Plenário.

O texto aprovado — substitutivo do deputado Lafayette de Andrada (Republicanos-MG) ao Projeto de Lei 5360/19, do deputado Gilberto Abramo (Republicanos-MG) — inclui as novas regras na Lei de Licitações e Contratos Administrativos, e não mais na  Lei Anticorrupção.

Segundo Lafayette de Andrada, a medida vai coibir manobras que atrasam licitações. “A frustração do andamento do processo licitatório é conduta danosa, pois quebra a programação da administração e fere a economicidade que rege o uso do dinheiro público”, afirmou.

Entre as sanções previstas na Lei de Licitações para infrações administrativas estão advertência, multa, impedimento de licitar e contratar, e declaração de inidoneidade.

Fonte: Câmara dos Deputados

Perpetuação do vício: quebra da cadeia creditícia nas etapas isentas ou imunes da reforma tributária

A reforma tributária representava a oportunidade de corrigir uma relevante distorção da não cumulatividade no sistema de tributação sobre o consumo: a quebra da cadeia creditícia quando há etapas isentas ou imunes intermediárias na cadeia produtiva. Contudo, desde a Emenda Constitucional nº 132/2023 até a regulamentação pela Lei Complementar nº 214/2025, optou-se por perpetuar o mesmo vício estrutural que existia no ICMS, PIS/Cofins e IPI.

É verdade que a reforma trouxe melhorias significativas na técnica da não cumulatividade. O artigo 156-A, §1º, VIII, da Constituição estabeleceu um creditamento amplo sobre todas as operações, ressalvando apenas os bens de uso e consumo pessoais e as hipóteses constitucionais específicas, superando, a princípio, os debates inerentes ao ICMS, IPI e PIS/Cofins de crédito físico, financeiro e conceito de insumo.

Essa previsão, por si só, já representaria um avanço substancial em relação ao sistema anterior. No entanto, a nova sistemática reincide na citada falha estrutural: quando uma etapa intermediária da cadeia produtiva é beneficiada com isenção ou imunidade, ocorre a chamada “quebra da cadeia creditícia”, tendo como consequência o cancelamento do crédito concedido nas operações anteriores. O resultado é o ressurgimento do indesejável efeito cascata que a técnica da não cumulatividade deveria definitivamente eliminar, na medida em que o tributo pago nas operações anteriores não é mais neutralizado. Este problema, longe de ser corrigido pela reforma, foi constitucionalizado e detalhadamente regulamentado, transformando um defeito sistêmico em regra permanente do ordenamento jurídico brasileiro.

O problema não surgiu apenas com a LC nº 214/2025. A própria emenda constitucional já trouxe em seu bojo a perpetuação desta distorção ao estabelecer, no artigo 156-A, §7º, que “a isenção e a imunidade: I – não implicarão crédito para compensação com o montante devido nas operações seguintes; II – acarretarão a anulação do crédito relativo às operações anteriores”.

Esta disposição constitucional revela uma escolha legislativa questionável. O constituinte reformador tinha em suas mãos a chance de estabelecer uma não cumulatividade verdadeiramente plena, mas preferiu constitucionalizar essa limitação que já existia no sistema anterior. A LC nº 214/2025, por sua vez, apenas regulamentou aquilo que a Constituição já havia determinado. Os artigos 49, 51 e 52 da nova lei são o desdobramento do comando constitucional, estabelecendo como deve operar a quebra da cadeia creditícia.

Exemplo para demonstrar o problema na reforma

Para compreender o problema, considere uma cadeia produtiva típica onde uma etapa intermediária seja isenta e hipoteticamente que a alíquota do IBS/CBS seja de 10%: a empresa A vende insumos para a empresa B, cobrando normalmente R$ 100 de mercadoria mais R$ 10 de IBS/CBS, totalizando R$ 110. A empresa B, contudo, é beneficiária de isenção tributária — por exemplo, produz medicamentos. Ao vender seu produto para a empresa C por R$ 200, não haverá IBS/CBS por estar isenta. Neste ponto, ocorre a primeira distorção: B perde definitivamente o crédito de R$ 10, conforme determina o artigo 51 da LC nº 214/2025.

A empresa C, por sua vez, ao comprar de B por R$ 200, não obterá qualquer crédito desta operação, pois a venda foi isenta e o crédito da primeira operação da cadeia (de A para B) foi anulado (artigo 49). Quando C vender seu produto final por R$ 300 ao consumidor, cobrará os R$ 30 de IBS/CBS integralmente, sem poder se creditar das operações anteriores.

O resultado é devastador para a lógica da não cumulatividade: onde deveria haver apenas R$ 30 de tributo total na cadeia (10% sobre o valor final de R$ 300), temos efetivamente R$ 40 — os R$ 10 perdidos por B mais os R$ 30 pagos no fim da cadeia. Essa distorção não fica restrita ao aspecto técnico-tributário: os R$ 10 excedentes serão inevitavelmente repassados ao preço final, onerando o consumidor com custos tributários que um sistema de não cumulatividade plena deveria eliminar, e tornando mais oneroso um produto cujos compostos (cadeias anteriores) deveriam ter um benefício.

Efeito cascata até o consumidor final

Esta sistemática mantém o efeito cascata nessa espécie de cadeia. O valor perdido na etapa isenta se propaga até o consumidor final, onerando a cadeia produtiva com exatamente aquele custo adicional que os modernos sistemas de IVA foram concebidos para evitar.

Mais grave ainda: o efeito cascata parcial distorce as decisões econômicas dos agentes, violando o atualmente expresso princípio da neutralidade tributária (artigo 156-A, § 1º, da CF e artigo 2º da LC nº 214/2025), o qual estabelece que os tributos “devem evitar distorcer as decisões de consumo e de organização da atividade econômica”. Contudo, a manutenção da anulação de créditos nas etapas isentas e imunes gera exatamente as distorções que o próprio legislador buscou evitar. A empresa C, conhecedora da sistemática, pode preferir comprar de fornecedores não isentos para preservar seus créditos, prejudicando justamente aqueles setores que a política pública pretendia beneficiar através das isenções.

O paradoxo é evidente: ao conceder uma isenção para beneficiar determinado setor, o sistema acaba por torná-lo menos atrativo como fornecedor, contrariando os objetivos da política tributária implementada.

Manutenção de créditos em operações de alíquota zero

Uma solução técnica para este problema já estava ao alcance do legislador brasileiro. A própria LC n.º 214/2025 oferece o mecanismo adequado ao estabelecer, no artigo 52 que, “no caso de operações sujeitas a alíquota zero, serão mantidos os créditos relativos às operações anteriores”. Esta disposição demonstra que o legislador tinha plena consciência de que a anulação de créditos viola a lógica da não cumulatividade.

A adoção da alíquota zero em substituição às isenções resolveria grande parte do problema, preservando a cadeia creditícia e eliminando o efeito cascata parcial. Contudo, o legislador optou por manter a sistemática restritiva para isenções e, mais gravemente, para as imunidades. Estas últimas, por derivarem diretamente da Constituição, apresentam uma dificuldade adicional: não podem ser simplesmente convertidas em alíquota zero por lei.

O resultado é uma diferenciação artificial e economicamente injustificável entre institutos que, na prática, produzem o mesmo efeito — a desoneração da operação —, mas com impactos completamente distintos sobre a cadeia creditícia.

Violação da neutralidade fiscal

A neutralidade fiscal pressupõe que as decisões empresariais sejam baseadas em critérios de eficiência econômica, não em considerações tributárias. Quando uma empresa precisa avaliar se deve comprar de um fornecedor isento (perdendo créditos) ou de um fornecedor tributado (mantendo créditos), sem uma justificativa constitucionalmente razoável para tanto, o tributo deixa de ser neutro e passa a influenciar artificialmente a organização da atividade econômica.

Esta violação da neutralidade é ainda mais grave por atingir setores considerados prioritários pela própria política pública. Saúde, educação e outros segmentos contemplados com benefícios fiscais podem ser prejudicados em sua competitividade caso atuem como fornecedores, contrariando a lógica que deveria orientar um sistema tributário moderno e eficiente.

A reforma, que poderia ter eliminado esse problema da não cumulatividade nas etapas isentas e imunes, optou por mantê-lo vivo e até mesmo constitucionalizá-lo. O resultado é um sistema que, embora superior ao anterior, carrega consigo as distorções do passado vestidas com roupagem constitucional. A quebra da cadeia creditícia continuará onerando consumidores, distorcendo decisões empresariais e contrariando os próprios objetivos de neutralidade que a nova sistemática objetiva perseguir.

Fonte: Conjur

Multas de leniência e sua dedução tributária

Pode uma empresa deduzir do cálculo do Imposto de Renda da Pessoa Jurídica (IRPJ) o valor de uma multa paga em acordo de leniência firmado sob a Lei Anticorrupção (Lei nº 12.846/2013)? A questão, embora até recentemente pouco debatida nos tribunais, ganhou relevância prática com o avanço das grandes operações de combate à corrupção no Brasil nas últimas décadas. Essa nova realidade exige respostas claras sobre as consequências tributárias de atos ilícitos cometidos por empresas.

O debate saiu do campo teórico em 2024, quando um acórdão do Conselho Administrativo de Recursos Fiscais (Carf) reconheceu, pioneiramente, a legitimidade da dedução desse tipo de multa da base de cálculo do IRPJ. Essa decisão (Acórdão Carf nº 1004-000.137, de 8/4/2024) abriu caminho para uma interpretação alinhada a princípios fundamentais do sistema tributário brasileiro. Afinal, está em jogo o clássico princípio pecunia non olet (“o dinheiro não tem cheiro”) e a própria moralidade tributária aplicada ao contexto do combate à corrupção.

A seguir, com base nas conclusões a que meu sócio Rodrigo Caserta e eu chegamos na elaboração de um dos capítulos de uma obra jurídica coletiva que será publicada em breve, farei algumas reflexões sobre as implicações práticas do tema.

Dinheiro não tem cheiro: tributação de ganhos ilícitos

No direito tributário, vigora a máxima de que “o dinheiro não tem cheiro”. A famosa expressão latina pecunia non olet, atribuída ao imperador romano Vespasiano, simboliza a ideia de que a tributação independe da origem dos recursos. Em outras palavras, mesmo que determinada quantia seja fruto de atividades moralmente reprováveis ou juridicamente ilícitas, isso não a isenta do imposto se tiver havido acréscimo patrimonial configurador de renda.

O Código Tributário Nacional (CTN) positivou esse entendimento no artigo 118, ao determinar que a definição legal do fato gerador deve ser interpretada abstraindo-se da validade jurídica do ato praticado. A doutrina majoritária sustenta há décadas que a ilicitude do ato que gerou renda não impede a incidência do imposto correspondente, pois o foco do tributo recai sobre a riqueza auferida, não sobre a legalidade da conduta do contribuinte.

Os tribunais superiores consolidaram essa orientação. O Supremo Tribunal Federal já afirmou que tributar rendimentos de origem ilícita é, além de possível, exigido pelo princípio da igualdade e pela própria moralidade fiscal – afinal, isentar o lucro do crime seria conceder um privilégio indevido ao infrator. Do mesmo modo, o Superior Tribunal de Justiça entende que, conforme o artigo 118 do CTN, a incidência do imposto de renda independe da validade jurídica dos atos praticados.

Importa também frisar que o artigo 3º do CTN – ao definir tributo e estabelecer que ele não constitui sanção por ato ilícito – não veda a tributação de receitas ilícitas. Esse dispositivo busca apenas impedir que se utilize o tributo com propósito punitivo (como pena pecuniária), mas não obsta que fatos geradores derivados de atos ilegais sejam normalmente alcançados pelo fisco. Ou seja, havendo riqueza economicamente auferida, deve haver tributação, independentemente da licitude de sua origem.

Princípio da renda líquida e despesas dedutíveis

O imposto de renda incide apenas sobre o acréscimo patrimonial líquido – em síntese, sobre o lucro real do contribuinte (receitas menos despesas necessárias). Esse postulado decorre dos próprios princípios constitucionais (capacidade contributiva, vedação ao confisco, etc.) e assegura que não se tribute algo que não represente ganho efetivo.

Em outras palavras, despesas incorridas para obter ou manter a fonte de renda devem ser deduzidas na apuração do lucro tributável, sob pena de se cobrar imposto sobre resultado fictício. A legislação infraconstitucional, em consonância com isso, define que são dedutíveis as despesas necessárias à atividade da empresa e usuais ou normais a suas operações (artigo 47 da Lei 4.506/1964, reproduzido no Regulamento do Imposto de Renda RIR). Ou seja, são passíveis de abatimento os gastos feitos para a empresa exercer suas atividades e manter sua fonte produtora de renda, desde que guardem pertinência com o ramo do negócio em questão.

Vale notar que “usual” não significa, obrigatoriamente, “frequente”. Mesmo um gasto excepcional pode ser deduzido se guardar relação objetiva com a atividade empresarial. Em geral, havendo nexo com a geração de receitas, considera-se a despesa dedutível, salvo expressa proibição legal. A autoridade fiscal, portanto, deve ater-se a essa relação de causalidade entre a despesa e a produção de renda, sem se guiar por juízos de valor subjetivos ou morais acerca do gasto.

Multas de acordos de leniência como despesa dedutível

Estabelecidas essas premissas, cabe analisar se as multas pagas em acordos de leniência podem ser tratadas como despesas dedutíveis na apuração do lucro real.

Os acordos de leniência, previstos na Lei Anticorrupção, são pactos em que a empresa investigada por atos de corrupção colabora com as autoridades em troca de benefícios legais – como a redução substancial das multas aplicáveis, a isenção de certas penalidades (por exemplo, deixar de ser proibida de contratar com o poder público) e a suspensão ou extinção de ações judiciais relacionadas.

Esses acordos não eximem a empresa de reparar integralmente os danos causados. Ao contrário: a lei exige (artigo 16, §3º) que o ajuste contemple a indenização pelos prejuízos, de modo que a multa pactuada frequentemente possui também caráter compensatório. Na prática, portanto, a multa de leniência tem natureza dúplice: funciona como punição pelo ato ilícito e, simultaneamente, como instrumento de reparação e de compromisso com uma conduta empresarial futura mais íntegra.

Do ponto de vista da empresa, o pagamento da multa do acordo de leniência representa um custo de regularização necessário para a continuidade de suas operações. Sem o acordo, a companhia poderia ser declarada inidônea, impedida de contratar com o Estado ou sofrer outras restrições capazes de inviabilizar seus negócios. Assim, esse desembolso mostra-se indispensável para a manutenção da atividade empresarial, enquadrando-se como despesa necessária à preservação da fonte de renda.

Embora não faça parte da rotina de nenhuma organização incorrer em multas por corrupção, esse é um desfecho possível — e infelizmente observado nos últimos anos – para empresas sujeitas a certos riscos. Trata-se de um ônus inevitável para a empresa superar a crise de compliance e retomar suas atividades dentro da legalidade. Por esse ângulo, pode-se considerar tal gasto como uma despesa operacional pertinente, ainda que extraordinária.

Há manifestações doutrinárias [1] que corroboram esse entendimento, sustentando que as multas cujo pagamento é capaz de assegurar a regular manutenção das atividades empresariais, ainda que decorrentes de ilícitos, preenchem os requisitos de necessidade e normalidade e que inexiste vedação legal à sua dedução. Em outras palavras, o direito brasileiro não exclui automaticamente do cálculo do lucro tributável os gastos decorrentes de infrações; deve prevalecer a análise objetiva do caso, focada no fluxo econômico do negócio.

No precedente do Carf mencionado acima, o conselheiro relator adotou a tese da não dedutibilidade, argumentando que permitir o abatimento incentivaria o comportamento ilícito e diluiria o caráter punitivo da multa (uma indevida “socialização” do prejuízo com a sociedade). Esse entendimento, contudo, foi superado. Por maioria, o Carf decidiu que a multa paga no acordo de leniência pode ser deduzida do IRPJ/CSLL. Em síntese, considerou-se que negar a dedução equivale a tributar como lucro um valor que, na verdade, foi desembolsado a título de penalidade – o que seria, na prática, transformar o imposto em uma punição tributária adicional, desvirtuando sua finalidade.

Moralidade tributária: obstáculo ou fundamento?

Para os críticos, permitir que a empresa abata do imposto uma multa por corrupção seria moralmente inadequado, pois o Estado estaria “socializando” o custo da penalidade com a coletividade. Argumenta-se que esse benefício fiscal reduziria o efeito punitivo da multa e acabaria, em última análise, favorecendo o infrator às custas do erário. Essa perspectiva foi adotada, por exemplo, no voto vencido do caso Carf referido, o qual alertava que a dedução incentivaria grandes empresas a delinquirem imaginando poder arcar com multas e depois aliviar parte do gasto via redução de tributos.

Essa linha de raciocínio, porém, não se sustenta a uma análise mais detida. Primeiro, o acordo de leniência é um ato lícito incentivado pela lei, distinto do ato ilícito original. A multa nele ajustada decorre desse instrumento legal de colaboração e reparação, não podendo ser confundida com um “lucro do crime”. Permitir sua dedução não significa “premiar” a corrupção, e sim reconhecer que se trata de um custo decorrente de um mecanismo de ajuste de conduta (compliance) previsto em lei, o qual deve ser tratado segundo as regras tributárias vigentes.

Além disso, é preciso esclarecer o alcance do princípio da moralidade nesse contexto. A moralidade administrativa (CF, artigo 37) não autoriza o Fisco a agir com base em impressões morais subjetivas. Ao contrário, exige que a administração tributária se paute pela legalidade, impessoalidade, eficiência e, no caso específico dos tributos, pelos princípios da igualdade, capacidade contributiva e vedação ao confisco. Sob essa ótica, longe de impedir a dedução da multa de leniência, a moralidade tributária reforça a sua legitimidade.

Permitir o abatimento é justamente dar efetividade ao princípio da capacidade contributiva – tributando apenas o lucro real, sem confisco – e observar o postulado de que tributo não é penalidade. Aliás, o artigo 3º do CTN reforça esse ponto ao vedar a utilização do tributo como sanção de ato ilícito. Negar a dedução da multa significaria, na prática, desrespeitar esse preceito, impondo uma punição fiscal indireta além da penalidade já aplicada.

Por fim, do ponto de vista sistêmico, admitir a dedutibilidade promove coerência e neutralidade no ordenamento tributário. Se a lei manda tributar os ganhos de fonte ilícita, não há razão para, em nome do moralismo, recusar o reconhecimento dos custos necessários relacionados a esses ganhos. Caso contrário, a Fazenda Pública se beneficiaria duplamente do fato ilícito (ao tributar o ganho e não reconhecer o custo), desequilibrando a equidade do sistema. Em última instância, a reprovação moral ao ato já se deu nas esferas penal e administrativa; no âmbito tributário, cabe apenas aplicar a técnica fiscal de forma isenta, tributando-se aquilo que efetivamente configura renda.

Conclusão

Conclui-se que os valores pagos em multas decorrentes de acordos de leniência podem, à luz do ordenamento vigente, ser deduzidos na apuração do imposto de renda. Longe de premiar condutas ilícitas, tal dedução preserva a lógica do tributo incidente sobre o lucro real, evitando que a empresa seja punida duplamente – primeiro pela multa em si e depois por uma tributação sobre um montante que efetivamente saiu de seu patrimônio. Em outras palavras, a autoridade fiscal cobra o imposto sobre os ganhos reais (inclusive os de origem ilegal), mas não transforma a multa em um “acréscimo patrimonial” tributável.

À luz do princípio da renda líquida, é indispensável considerar, no cálculo do lucro tributável, todas as despesas necessárias e usuais à atividade econômica da pessoa jurídica – inclusive aquelas originadas de acordos de leniência firmados para viabilizar a continuidade da empresa dentro da legalidade. Vimos também que a invocação da moralidade tributária, quando devidamente compreendida, não contraria essa dedução; ao contrário, a solução aqui defendida harmoniza-se com os imperativos de justiça fiscal, neutralidade e estrita legalidade que devem nortear a aplicação do referido princípio no campo tributário.

Do ponto de vista prático, o tema é de grande relevância para a atuação empresarial contemporânea. Empresas que decidem cooperar com as autoridades – admitindo irregularidades e arcando com pesadas multas – naturalmente buscam previsibilidade quanto aos efeitos tributários dessas escolhas. O reconhecimento da dedutibilidade desses valores mitiga o impacto financeiro dos acordos, sem comprometer o caráter punitivo e reparatório das sanções, e pode servir de incentivo para que mais companhias adotem programas de conformidade e colaboração, sabendo que não serão “punidas em dobro” via tributação.

Em suma, a controvérsia acerca da dedução de multas sob a ótica da moralidade tributária exemplifica a necessidade de conciliar o combate vigoroso à corrupção com a aplicação coerente das normas fiscais. O precedente aberto pelo Carf em 2024 sinaliza uma perspectiva de equilíbrio: sancionar o ilícito com rigor, mas calcular os tributos com base em critérios técnicos e justos. Essa visão contribui para um ambiente de negócios mais seguro juridicamente e para a efetividade das políticas anticorrupção – objetivos que convergem com o interesse público e a integridade das relações econômicas.


[1] MOREIRA, André Mendes; ANTUNES, Pedro Henrique Neves. Reflexões sobre ilícitos, sanções e a dedutibilidade de multas no Imposto de Renda. Revista Direito Tributário Atual, n. 49, ano 39, p. 395–411, São Paulo: IBDT, 3º quadrimestre de 2021: IGLESIAS, Tadeu Puretz. Dedutibilidade de despesas com subornos e propinas da base de cálculo do IRPJ. São Paulo: IBDT, 2022 (Série Doutrina Tributária, 46)

Fonte: Conjur

Comissão aprova regras para demarcação de terras indígenas

A Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara dos Deputados aprovou projeto que repete o texto da Lei do Marco Temporal para definir como terras tradicionalmente ocupadas pelos indígenas aquelas que, na data da promulgação da Constituição, eram, simultaneamente:

  • habitadas por eles em caráter permanente;
  • utilizadas para suas atividades produtivas;
  • imprescindíveis à preservação dos recursos ambientais necessários a seu bem-estar; e
  • necessárias à sua reprodução física e cultural, segundo seus usos, costumes e tradições.

Etapas da demarcação
O texto define ainda etapas para a análise da demarcação, como o acompanhamento do processo pela Fundação Nacional dos Povos Indígenas (Funai) e a realização de audiências nos municípios envolvidos.

Após a análise pelo Ministério da Justiça, o Executivo deverá editar medida provisória para demarcar a área indígena, caso seja reconhecida.

Parecer favorável
A comissão aprovou o parecer do relator, deputado Alceu Moreira (MDB-RS), favorável ao Projeto de Lei 6093/23, da deputada Coronel Fernanda (PL-MT).

Moreira mudou a versão original para prever que o grupo técnico responsável pelos estudos de demarcação seja contratado por meio de licitação. Segundo ele, isso garante “mais uma camada de transparência ao processo, impedindo a instrumentalização dos estudos”.

Pelo texto aprovado, o grupo técnico será composto por:

  • antropólogos;
  • engenheiros agrônomos e agrimensores;
  • historiadores;
  • servidores da Funai;
  • servidores dos municípios envolvidos;
  • parlamentares estaduais e municipais; e
  • representantes dos ocupantes das terras em disputa.

O grupo terá até seis meses para apresentar parecer sobre a demarcação, prazo que poderá ser prorrogado uma vez.

Indenização
A proposta prevê que a propriedade rural como um todo – benfeitorias e terra nua – deverá ser indenizada antes da demarcação. O marco legal atual prevê a indenização apenas das benfeitorias de boa-fé.

Próximos passos
A proposta será analisada, em caráter conclusivo, pelas comissões da Amazônia e dos Povos Originários e Tradicionais; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.

Para virar lei, a proposta precisa ser aprovada pela Câmara e pelo Senado.

Fonte: Câmara dos Deputados

Registrato chega a noventa milhões de relatórios emitidos

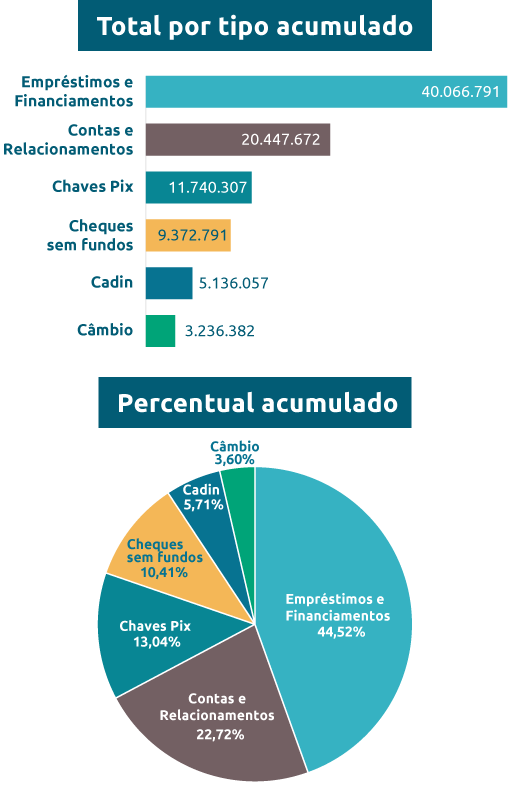
O Registrato, serviço gratuito do Banco Central (BC) que permite aos cidadãos consultar informações financeiras, alcançou a marca de noventa milhões de relatórios emitidos. O serviço existe desde 2014 e, atualmente, oferece cinco tipos de relatórios: empréstimos e financiamentos; relacionamentos com bancos; chaves Pix; operações de câmbio; e cheques sem fundos. 

Campeões 

Segundo o Departamento de Atendimento Institucional (Deati) do BC, o relatório mais acessado no Registrato nos últimos onze anos foi o de Empréstimos e Financiamentos (SCR), com um total de 39.253.930 emissões. Também se destacam o Relatório de Contas e Relacionamentos em Bancos (CCS), com 20.029.606 emissões, e o de Chaves Pix, com 11.544.479. 

Acesso seguro 

O serviço está disponível na área logada do Meu BC, que é acessada com conta gov.br nível prata ou ouro, com verificação em duas etapas ativada.

Para ativar a verificação em duas etapas:

– instale o aplicativo gov.br em seu dispositivo móvel;

– faça o login no aplicativo com a sua conta gov.br (nível prata ou ouro);

– vá em Segurança da conta e habilite a verificação em duas etapas.

Neste post, o Banco Central apresenta um passo a passo de acesso ao Meu BC.

Caso ainda tenha dúvidas ou esteja com problemas em sua conta gov.br, consulte as perguntas frequentes ou acesse a sessão Dúvidas na conta gov.br.

Central de Autorizações do Registrato 

A Central de Autorizações do Registrato é um novo serviço do Meu BC – confira as novidades no BC te Explica #148

Na Central de Autorizações, o titular dos dados pode compartilhar, com até cinco pessoas, o acesso aos seus relatórios do Registrato. O objetivo é permitir que uma pessoa de confiança possa ter acesso e ajudar no acompanhamento da vida financeira da outra. Essas autorizações podem ser por prazo definido e podem ser canceladas a qualquer momento pelo titular das informações.

No BC te Explica #149, você fica por dentro de tudo sobre o Registrato.

Além disso, no site do BC há mais informações sobre o assunto.

Acompanhe os canais de divulgação oficial do Banco Central e saiba como acessar o Registrato de forma rápida e segura.

Fonte: BC

O grande litigante da Justiça brasileira

Com quase 4,5 milhões de processos em tramitação, o Instituto Nacional do Seguro Social, o mal-amado INSS, é o maior litigante da Justiça brasileira. Melhor dizendo, é o ente mais demandado na Justiça brasileira, já que em 99% das causas em que está envolvido aparece no polo passivo. Se o INSS joga na defesa perante os tribunais, quem joga no ataque é o Fisco, o maior litigante no polo ativo, com cerca de 2,3 milhões de ações propostas em 2024.

Em 86% dos casos envolvendo a Previdência, os processos correm na Justiça Federal. A 1ª Região, que atende a estados do Centro-Oeste, Norte, e Nordeste mais o Distrito Federal, respondeu por 39% da demanda, seguida pela 5ª Região, que também atende a estados do Nordeste (19%). As demandas à Justiça questionam decisões do INSS sobre aposentadorias (30% dos casos), auxílio por incapacidade laboral (25%), benefícios assistenciais (15%), salário-maternidade (10%) e pensão por morte (5%). Outros 16% dos processos tratam de questões administrativas relacionadas à prestação destes benefícios.

A escalada de novas ações na Justiça foi progressiva. Em 2020, chegaram 1,8 milhão de demandas contra o INSS. Esse número já ultrapassava a casa dos 3,4 milhões em 2024 – aumento de 88,3% em quatro anos, de acordo com dados do Conselho Nacional de Justiça.

Por sua função social e o seu tamanho, faz sentido que a autarquia responda a uma montanha de processos: são mais de 40 milhões de beneficiários ativos que receberam R$ 877 bilhões em 2024, entre benefícios previdenciários (aqueles pagos aos segurados que contribuíram para fazer jus ao benefício) e benefícios assistenciais (concedidos àqueles em situação de vulnerabilidade social que não contribuíram com o INSS). E mais cerca de 60 milhões de contribuintes da Previdência Social, que aportaram em contribuições mais de R$ 670 bilhões em 2024.

Um bom motivo para tanta litigância está na legislação, em constante processo de mutação, quase sempre para complicar. Desde 1998, já ocorreram três reformas da previdência – uma no governo Fernando Henrique Cardoso, outra no Lula-1 e a terceira com Bolsonaro. E mais duas minirreformas, com Dilma e Temer. A primeira delas rende processos na Justiça até hoje, com a chamada revisão da vida toda.

E tem outras complicações. Uma poderia ser mal resumida numa palavra: perícia. Os milhões de pedidos de auxílio, como auxílio-doença ou auxílio-acidente, dependem de provas e de comprovação pericial. E o setor de perícias do INSS, além de ser responsável pelas imensas filas de atendimento, também produz controvérsias e contestações que, em boa parte, vão parar na Justiça.

Outra complicação é a corrupção. Com imensa ramificação, tanto de atividades como de agentes e clientes, a Previdência está longe de ter um controle qualificado sobre suas contas e os benefícios que distribui. Os escândalos e os golpes contra o instituto ou contra os segurados são recorrentes.

O último deles foi o de associações de aposentados fantasmas que cobravam contribuição de segurados sem autorização. O montante capturado a conta-gotas das aposentadorias e pensões de milhões de beneficiários passou dos R$ 6 bilhões. Para evitar que mais de nove milhões de ações sobrecarregassem ainda mais o Judiciário, um acordo interinstitucional foi homologado em julho de 2025 pelo Supremo Tribunal Federal para viabilizar, de forma extrajudicial, o ressarcimento dos aposentados e pensionistas afetados. A medida foi articulada por AGU, INSS, DPU, MPF e OAB e previu devolução integral dos valores, com atualização monetária. O cronograma de pagamento foi operacionalizado fora do processo judicial, com adesão voluntária dos beneficiários.

Em 2024, o INSS recebeu mais de 15 milhões de pedidos de benefícios, entre previdenciários e assistenciais. Desse total, o instituto concedeu sete milhões e indeferiu oito milhões. O beneficiário que teve o pedido recusado pode recorrer administrativamente para que o INSS reveja a decisão. Mas, se não tiver o pedido atendido, pode ir buscar seu direito na Justiça. Em 2024, cerca de quatro milhões das concessões de benefícios ocorreram por decisão administrativa do INSS e um milhão por decisão judicial.

Anuário da Justiça ouviu os atores envolvidos nesse sistema para entender as razões da litigiosidade. Dadas as circunstâncias, o presidente do INSS, Gilberto Waller Júnior, não chega a se surpreender com a elevada judicialização. E diz que o instituto está tomando providências para enfrentar o desafio.

Segundo ele, o INSS tem dialogado com as instituições do sistema de Justiça com vistas a resolver parte dos litígios de forma administrativa. “Se uma tese já se pacificou, estamos verificando o que podemos fazer internamente para absorvê-la e evitar novas demandas judiciais”, afirmou.

A dificuldade de internalizar precedentes qualificados é apontada como um entrave. Segundo a juíza auxiliar da Presidência do Conselho Nacional de Justiça, Lívia Peres, esse é um ponto sensível: “Nem sempre há a incorporação das teses na via administrativa”, pontuou. Ela diz que, desde 2018, o CNJ vem desenvolvendo projetos para melhor gerenciar os processos do INSS. Entre as iniciativas desenvolvidas está o PrevJud.

O sistema permite o envio automatizado de ordens judiciais ao INSS e a devolução estruturada de informações da autarquia. Com a automação, a expectativa é que o prazo de cumprimento das decisões seja reduzido de 20 dias para apenas uma hora.

Outra frente é a padronização dos critérios técnicos para a concessão de benefícios assistenciais a pessoas com deficiência. A proposta de criação de um instrumento único de avaliação biopsicossocial foi elaborada por um grupo de trabalho e aguarda deliberação final pelo colegiado do CNJ.

A natureza alimentar dos benefícios e o perfil vulnerável do público atendido justificam a atenção do CNJ ao tema. “Cada processo tem uma pessoa atrás de um benefício. Por isso, temos que ter cautela, porque uma negativa pode prejudicar a subsistência dela”, destacou Lívia Peres.

O CNJ também aposta na tecnologia para dar conta da demanda judicial por benefícios previdenciários decorrentes de incapacidade. Nesse sentido, a Resolução 595/2024 tornou obrigatório o uso do Sistema de Perícias Judiciais (Sisperjud) pelos tribunais. Destinado a peritos médicos judiciais, padroniza o formato das perícias.

A Advocacia-Geral da União também está na área. Diretora da Procuradoria Seccional Federal de Contencioso Previdenciário, Kedma Iara Ferreira explica que mais de 80% das ações judiciais acompanhadas pela AGU envolvem o INSS. A procuradora relata o caso do programa Pró-estratégia, que permitiu à AGU analisar, entre 2023 e 2025, cerca de 32 mil processos no Superior Tribunal de Justiça. Com isso, desistiu de recorrer em 12 mil casos, que tinham jurisprudência pacificada. Outra iniciativa, o Desjudicializa Prev, criado em parceria com o CNJ, faz a seleção de temas previdenciários com jurisprudência consolidada para subsidiar a celebração de acordos, abstenções ou mesmo desistências recursais. Até maio de 2025, mais de dez mil processos haviam sido encerrados com base nesse modelo.

Mais recentemente, a AGU lançou a plataforma Pacifica, voltada à autocomposição extrajudicial de litígios a partir do cruzamento de dados e normativos internos, evitando que o segurado acione a Justiça. Segundo informações do Painel INSS, do CNJ, um quarto dos processos envolvendo o INSS foi solucionado por meio da conciliação em 2024.

A AGU anunciou a criação da Coordenação de Prevenção de Litígios (CPL), com a missão de alinhar as práticas administrativas da autarquia com a atuação judicial da Procuradoria-Geral Federal. A coordenação vai atuar em três eixos: tratamento de focos de judicialização; aprimoramento da comunicação interinstitucional com INSS, PGF e Judiciário; e qualificação do processo administrativo com integração à defesa judicial. “A ideia é que as pessoas não precisem ir ao Judiciário porque demos uma resposta ágil para a demanda”, resume Kedma Iara Ferreira.

Na Defensoria Pública da União, o foco também está nas soluções extrajudiciais. A alta procura pelos serviços da instituição explica essa opção. De 2018 a 2025, o órgão fez quase quatro milhões de atendimentos na área previdenciária. Desse total, cerca de 245 mil viraram ações judiciais. “Benefícios de Prestação Continuada, os BPCs, são os principais atendimentos da DPU”, contou a defensora pública Patrícia Bettin Chaves, coordenadora da Câmara Previdenciária.

A DPU também tem buscado solucionar problemas estruturais a partir do diálogo. Um exemplo é o grupo interinstitucional integrado por Ministério Público Federal, Tribunal de Contas da União, Controladoria-Geral da União, INSS e AGU, que se reúne a cada dois meses para debater o atendimento à população na área previdenciária e assistencial.

A iniciativa tem permitido soluções sem judicializar, como o acordo que permitiu o uso de registro nacional migratório por estrangeiros como alternativa à biometria obrigatória e a gratuidade nas ligações feitas para o número 135. Outro avanço foi o acordo de cooperação assinado com o INSS que permite à DPU requerer benefícios para seus assistidos diretamente nos sistemas administrativos da autarquia.

O presidente do INSS, Gilberto Waller Júnior, reconhece que a digitalização ampla não resolveu os problemas de acesso à autarquia. “O INSS foi muito para o digital, mas isso não facilitou o atendimento ao nosso segurado, que tem um perfil diferente, que precisa de contato presencial”, disse. E prometeu investimentos para a reabertura de agências.

Fonte: Conjur

Em caso de erro na execução, agente responde como se tivesse atingido a pessoa visada

Nos casos de erro na execução (aberratio ictus) com unidade simples, o agente responde pelo crime contra aqueles que efetivamente pretendia atingir, não incidindo nessa hipótese a regra do concurso formal, prevista no artigo 70 do Código Penal.

Com esse entendimento, a Sexta Turma do Superior Tribunal de Justiça (STJ) negou provimento ao recurso do Ministério Público do Rio Grande do Sul (MPRS) em caso no qual um grupo atirou contra policiais e acabou atingindo uma outra pessoa. Os membros do grupo foram denunciados pela tentativa de homicídio contra os três policiais que eram os alvos dos disparos.

No recurso ao STJ, o MPRS pediu a pronúncia por uma quarta tentativa de homicídio. Para o órgão, os acusados agiram com dolo eventual, pois assumiram o risco de atingir qualquer pessoa presente no local dos fatos, razão pela qual também deveriam responder pela quarta tentativa de homicídio. 

Ordenamento jurídico adota a teoria da equivalência nos casos de erro na execução

O relator, desembargador convocado Otávio de Almeida Toledo, explicou que o ordenamento jurídico brasileiro adota a teoria da equivalência na hipótese de erro na execução. Determina-se, assim, que o agente responda como se tivesse atingido a pessoa originalmente visada, segundo o artigo 73 do Código Penal.

O relator explicou que essa ficção jurídica busca equiparar, para fins penais, o resultado produzido àquele inicialmente pretendido, preservando a tipificação do delito conforme a intenção do autor da ação. Contudo, o desembargador ressaltou que, nos casos em que esse erro também resulte na ofensa simultânea tanto à vítima pretendida quanto a terceiro, aplica-se a regra do artigo 70 do Código Penal, que prevê o concurso formal de crimes, impondo a responsabilização por cada um dos eventos lesivos produzidos.

“O dispositivo, portanto, opera como um critério de imputação penal, assegurando que a configuração típica da conduta não seja alterada pelo erro na execução, salvo nas hipóteses em que se verifique o concurso efetivo de crimes”, afirmou.

Tipificação deve considerar o número de vítimas visadas, não o resultado concreto

No caso em julgamento, o relator verificou que a quarta vítima foi atingida por erro na execução, enquanto os três policiais civis visados não foram atingidos. A tipificação do delito, destacou, deve considerar o número de vítimas visadas, e não o resultado concreto, razão pela qual a denúncia imputou aos acusados a prática de três tentativas de homicídio qualificado contra os policiais.

Na sua avaliação, não havendo duplo resultado, não é possível imputar uma quarta tentativa de homicídio por dolo eventual, sob pena de bis in idem, uma vez que, pelo mesmo contexto fático, o grupo já responde por três homicídios tentados contra as vítimas efetivamente visadas.

“O atingimento da vítima decorreu de erro na execução, hipótese em que a norma penal estabelece que o agente deve responder como se tivesse atingido aqueles que pretendia ofender, não se configurando crime autônomo em relação ao terceiro atingido”, concluiu.

Leia o acórdão no REsp 2.167.600.

Fonte: STJ

Posted in STJ
Nota de alerta
Prevenção contra fraudes com o nome do escritório Aragão & Tomaz Advogados Associados