Pix recebe registro de marca de alto renome

O Pix foi registrado como marca de alto renome pelo Instituto Nacional da Propriedade Industrial (INPI). Marcas de alto renome são aquelas bem conhecidas pela população em geral que, ao longo dos anos, ganham prestígio e a confiança do público, consolidando a reputação associada à qualidade de produtos e serviços.

Com a decisão do INPI, o Pix se torna a primeira marca de titularidade de órgão público a ganhar a proteção de alto renome e entra no seleto grupo de 202 marcas em um universo de mais de 2 milhões de marcas que possuem tal reconhecimento. O reconhecimento garante mais proteção às pessoas contra eventuais associações indevidas de outros produtos e serviços com marcas construídas a partir de composições com o nome ou componentes do Pix.

A Lei de Propriedade Industrial, como é conhecida a Lei nº 9.279/1996, prevê em seu artigo 125 que “à marca registrada no Brasil considerada de alto renome será assegurada proteção especial, em todos os ramos de atividade”. O INPI adota a Classificação Internacional de Produtos e Serviços de Nice (NCL, na sigla em inglês) feita pela Organização Mundial da Propriedade Intelectual (OMPI).

A partir de agora, a proteção da marca Pix antes registrada para o segmento de serviços financeiros (classes 36) passa a valer para todas as 45 classes de segmentos de mercado, incluindo entretenimento, produtos de tecnologia, serviços industriais. Com isso, pedidos de registro de marca requeridos por terceiros com componentes da marca Pix serão automaticamente indeferidos pelo INPI.
Processo de reconhecimento

O processo passou por comprovações da alegada condição de alto renome, conforme os seguintes critérios exigidos na art. 65 da Portaria/INPI/PR nº 8, de 17 de janeiro de 2022:

• I – reconhecimento da marca por ampla parcela do público brasileiro em geral;

• II – qualidade, reputação e prestígio que o público brasileiro em geral associa à marca e aos produtos ou serviços por ela assinalados; e

• III – grau de distintividade e exclusividade do sinal marcário em questão.

Pesquisa de mercado apresentada pelo Banco Central comprova o amplo conhecimento da marca. Conheça os principais resultados no link para a pesquisa no nosso site.

“Os resultados apresentam evidências robustas de que a marca Pix não só é amplamente reconhecida em âmbito nacional como também goza de elevado prestígio entre aqueles que conhecem a marca”, disse Izabela Correa, Diretora de Cidadania e Supervisão de Conduta do BC.

A pesquisa mostra que aproximadamente 141,7 milhões de brasileiros reconhecem a marca Pix e esse conhecimento é superior a 70% em todos estratos populacionais. Entre quem conhece o Pix, nove a cada dez entrevistados identificam corretamente a área de atuação do Pix. O acerto é superior a 79% em todos os estratos populacionais.

Fonte: BC
Mais eficiência nos pagamentos com o uso do Open Finance

Mais uma novidade para os usuários do Open Finance. A partir de hoje, o cliente poderá optar pelo compartilhamento dos dados de saldo e limite ao conectar sua conta no Pix por Aproximação em carteiras digitais ou ao autorizar movimentações automáticas dessa conta via Open Finance. Assim, quando for fazer um pagamento utilizando uma carteira digital que ofereça essa funcionalidade, o cliente poderá, por exemplo, visualizar quanto ainda tem de saldo em conta antes da transação.  

A opção está sendo chamada de “jornada otimizada” porque evita que o cliente tenha que passar por todo o processo de compartilhamento de dados para autorizar o acesso dessas informações e depois passar por processo semelhante para autorizar a vinculação da conta para pagamentos. 

Com essa funcionalidade, espera-se aumentar a efetividade dos pagamentos realizados via Open Finance, uma vez que um dos principais motivos de falha é saldo insuficiente.  

Segundo o chefe de subunidade no Departamento de Regulação do Sistema Financeiro (Denor) Matheus Rauber, bancos e empresas podem criar novos produtos com essa funcionalidade, tanto vinculados a pagamentos com débito em conta, como relacionados a checkout mais fluido, com características de menor abandono de pagamento e de conclusão mais rápida da compra. 

​

“Qualquer que seja a solução ofertada, deve estar claro para o cliente a finalidade de uso dessas informações. Como em qualquer compartilhamento de dados, é importante que o cliente sempre verifique de que forma essa informação será utilizada”, disse Matheus Rauber, Chefe de subunidade no Departamento de Regulação do Sistema Financeiro (Denor) do BC.

Rauber destaca que o compartilhamento do saldo e limite é opcional e as instituições devem permitir que a vinculação da conta ou a autorização de movimentação automática prossiga normalmente mesmo quando o cliente não selecionar essa opção.  

“O Banco Central estabeleceu que o cliente precisa ativamente selecionar a opção. Ela não pode vir pré-preenchida”, esclarece. 

Além disso, como já é regra no Open Finance, o cancelamento é possível a qualquer tempo.  O cliente poderá cancelar somente o compartilhamento de saldo e limite, mantendo a vinculação de conta ativa. Se o cliente cancelar a vinculação, o compartilhamento de saldo e limite também é cancelado automaticamente.  

É importante destacar que esses consentimentos do cliente poderão ser revogados a qualquer momento.  A possibilidade de visualização de saldos e limites disponíveis serve para melhorar a experiência do pagamento. Assim, se o cliente revogar o consentimento de pagamento, revoga automaticamente a visualização de dados. Por outro lado, se o cliente quiser continuar a fazer pagamentos, mas não quiser mais visualizar estes dados durante sua efetivação pode revogá-lo sem problema. 

Otimização 

Essa jornada otimizada poderá ser oferecida somente em duas modalidades de pagamento do Open Finance:  

– quando o cliente vincula sua conta no banco B a uma instituição iniciadora (banco A); essa funcionalidade inclui o Pix por aproximação por meio da carteira digital;  

– quando o cliente autoriza transferências automáticas via Open Finance de uma conta sua no banco B para sua conta no banco A (Transferências Inteligentes). 

Quem vai ofertar o serviço 

A oferta do serviço é opcional. Mas as instituições detentoras das contas do cliente serão obrigadas a cumprir eventual ordem de pagamento ou transferência.  

Segurança 

A segurança é um dos pilares regulatórios do Open Finance. O ecossistema se baseia em aspectos como consentimento explícito; autenticação forte – com senha e biometria, que são as mesmas usadas pelo cliente para utilizar os serviços financeiros do seu banco; compartilhamento bilateral via APIs padronizadas; e a participação de apenas instituições autorizadas pelo BC. “O consentimento explícito significa que, para o compartilhamento acontecer, é preciso o cliente dar uma autorização específica e autenticada, ele controla de qual banco quer compartilhar, por quanto tempo e outras condições”, lembrou o chefe de subunidade. 

Papel do BC 

O Banco Central define os princípios, objetivos e principais regras do Open Finance, estimulando a concorrência e a criação de novos produtos e serviços financeiros no âmbito do ecossistema, além de estabelecer regras de consentimento e supervisionar os participantes do sistema. 

Saiba mais sobre o Open Finance aqui. 

Fonte: BC

Educação financeira é central para ampliar autonomia da população

A educação financeira também é elemento central para promover a autonomia da população brasileira. A avaliação foi apresentada pela Diretora de Cidadania e Supervisão de Conduta do Banco Central, Izabela Correa, durante a abertura do 3º Encontro de Educação Financeira, realizado nesta sexta-feira (12), em São Paulo.

Clique para ver como foi encontro.

Promovido pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima), o evento reuniu representantes de diversas instituições, como B3, Comissão de Valores Mobiliários (CVM), Federação Brasileira de Bancos (Febraban), Fundo Garantidor de Créditos (FGC), Planejar e Sebrae. O tema desta edição foi “Aprender para viver mais e melhor”.

Na avaliação da diretora, a educação financeira tem papel estruturante na ampliação de oportunidades e na promoção da inclusão. 

“Em um país que busca ampliar oportunidades e promover inclusão, a educação financeira não é um tema periférico, mas um elemento central para que possamos avançar na cidadania e na autonomia dos brasileiros”, disse Izabela Correa, Diretora de Cidadania e Supervisão de Conduta do BC.

Segundo ela, o Banco Central tem ampliado a atuação nessa agenda por meio de diferentes iniciativas voltadas à educação financeira.”

Humor e linguagem aproximam debate dos adolescentes

A programação do evento incluiu painéis que combinaram dados e análise para discutir os desafios contemporâneos da educação financeira — especialmente entre adolescentes. 

Parte da nossa comunicação sobre educação financeira é para os especialistas, aí usamos a linguagem dos especialistas. Parte da nossa comunicação é para a população geral, aí usamos linguagens diversas. Inclusive o humor. E o humor não é usado simplesmente porque a gente gosta do humor. O humor é uma linguagem inclusiva, conversa com um público bastante amplo”, afirmou Izabela.

Em uma das mesas do evento, Rita Almeida, do Lab Humanidades, e Renato Meireles, do Instituto Locomotiva, abordaram transformações no comportamento das novas gerações, em temas como tecnologia, algoritmos e inteligência artificial.

Para Meireles, o desafio passa também pela forma de comunicação. “Nós somos os adultos da sala. E, quando falamos de educação financeira, a responsabilidade é nossa — mas talvez não com a mesma régua e o mesmo vocabulário que usamos no passado”, afirmou.

Rita destacou que os adolescentes associam educação financeira a objetivos concretos, como independência e apoio à família, ao mesmo tempo em que demonstram insegurança em relação ao futuro. “Quase metade deles tem receio de que os pais percam o emprego por causa da inteligência artificial”, observou.

O debate também avançou sobre a relação entre trabalho, aposentadoria e saúde mental. Segundo o psiquiatra Pedro Shiozawa, da Great People Mental Health, a velocidade de produção de conhecimento redefine desafios para a sociedade. “O volume de informação cresce de forma exponencial, o que aumenta a complexidade das decisões individuais”, disse.

O cenário, segundo os participantes, reforça a importância de fortalecer a educação financeira como ferramenta para lidar com um ambiente de mudanças rápidas e maior incerteza.

Aprender Valor

Entre as iniciativas, Izabela destacou o programa Aprender Valor, principal ação do Banco Central na área de educação financeira. Criado em 2020, o programa apoia a inserção do tema no ensino fundamental, com materiais e formação voltados a professores e redes de ensino.

De acordo com a diretora, a iniciativa já alcança mais de 150 mil profissionais da educação e está presente em mais de 30 mil escolas em todo o país. A próxima etapa prevê a expansão para o ensino médio.

O Aprender Valor também integra a estratégia do governo federal para educação financeira na educação básica, ao ser a base da plataforma do programa Na Ponta do Lápis, coordenado pelo Ministério da Educação.

Premiação

Durante o encontro, foi realizada ainda a cerimônia de premiação do Aprender Valor 2026, que reconhece boas práticas de implementação do programa nas escolas.

A programação incluiu painéis dedicados aos desafios contemporâneos da educação financeira, especialmente entre jovens. Em uma das apresentações, especialistas destacaram a necessidade de adaptação da linguagem e das abordagens diante das transformações tecnológicas e do impacto da inteligência artificial.

A agenda do evento também abordou a relação entre finanças pessoais, bem-estar e saúde mental, reforçando a complexidade dos desafios envolvidos na formação financeira da população em um cenário de acelerada produção de conhecimento e mudanças no mundo do trabalho.

Agenda estratégica

A participação do Banco Central no encontro reforça a educação financeira como eixo estratégico da agenda de cidadania financeira da instituição. A atuação busca ampliar o acesso da população a informações e ferramentas que favoreçam decisões mais conscientes, contribuindo para maior inclusão e estabilidade no relacionamento com o sistema financeiro.

Fonte: BC

BC divulga IBCR com dados de mais quatro estados

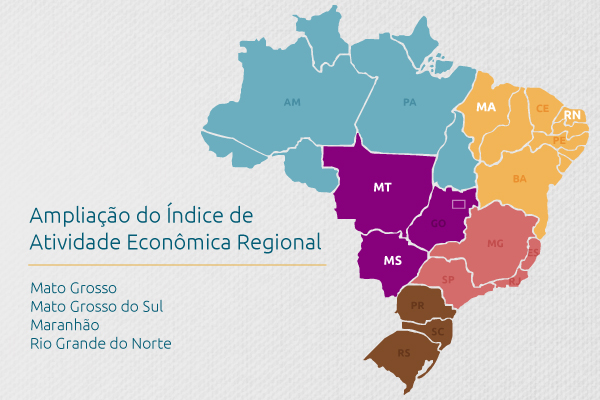
Produzido pelo Banco Central (BC), o Índice de Atividade Econômica Regional (IBCR) ganhou maior abrangência. Divulgado nesta quarta-feira (20), o indicador passa a contar com os dados de mais quatro estados: Maranhão, Mato Grosso, Mato Grosso do Sul e Rio Grande do Norte. Acesse as informações aqui.  

Com a inclusão dessas unidades da federação, o IBCR amplia sua cobertura para um total de dezessete estados. São eles: AM, PA, BA, CE, PE, ES, MG, RJ, SP, PR, RS, SC e GO, além dos ‘novatos’ MA, MT, MS e RN.  

Ricardo Sabbadini, Chefe do Departamento Econômico do BC,  explica a importância de se ter um maior número de estados abrangidos pelo IBCR. “A ampliação da cobertura regional é um objetivo contínuo, na medida em que aumenta a representatividade e o alcance analítico do índice”, disse. 

Segundo ele, a inclusão de mais quatro estados no cálculo do IBCR decorreu da ampliação da disponibilidade de dados primários com abertura por unidade da federação, em especial os produzidos pelo Instituto Brasileiro de Geografia e Estatística (IBGE), o que permitiu reavaliar a viabilidade do cálculo do indicador para esses estados.

Auxílio
De acordo com Ricardo Sabbadini, o IBCR auxilia o BC na análise da conjuntura econômica brasileira, fornece informações sobre flutuações econômicas das regiões e contribui para o melhor entendimento da evolução da atividade em todo o país. 

“O IBCR é um indicador voltado ao acompanhamento mais frequente e tempestivo do desempenho da economia. Ele funciona como um ‘termômetro’ da atividade das regiões e dos estados, ao consolidar, com periodicidade mensal, informações dos diferentes setores, como agropecuária, indústria e serviços, característica que permite uma leitura mais ágil das mudanças no ritmo da economia”, disse Ricardo Sabbadini, Chefe do Departamento Econômico do Banco Central.

Sabbadini reforça que, ao mesmo tempo que o IBCR se destaca como instrumento para monitoramento conjuntural – em conjunto com outro índice desenvolvido pelo BC, o Índice de Atividade Econômica do Banco Central (IBC‑Br) –, ele contribui para a análise integrada da economia nacional e das dinâmicas específicas das diferentes regiões e estados. 

Análise detalhada 
O propósito do IBCR é oferecer uma visão abrangente e tempestiva da atividade econômica com um foco regional.  

Mensalmente, o índice sintetiza, para cada região ou unidade da federação analisada, informações de diferentes setores (agropecuária, indústria e serviços), fornecendo uma visão agregada da economia.   

Os primeiros indicadores regionais começaram a ser publicados em 2009, com séries iniciando em 2003. Atualmente, o IBCR é disponibilizado para as cinco regiões (Norte, Nordeste, Sudeste, Sul e Centro-Oeste) e, a partir dos dados publicados nesta quarta-feira (20/5), também para dezessete estados do país.

Público-alvo 
A divulgação do IBCR e do IBC-Br atende a diferentes públicos interessados em acompanhar a economia nacional e sua dinâmica regional. Entre eles estão governos e formuladores de políticas públicas, investidores e instituições financeiras, jornalistas e comunicadores, acadêmicos e pesquisadores, professores e educadores, além da sociedade em geral. 

Mão na massa 
A elaboração do índice é realizada por servidores do Departamento Econômico (Depec) do BC; são profissionais de diferentes formações, como economistas e engenheiros, lotados na Sede e nas representações regionais do banco.  

Os dados, provenientes de diversas instituições, especialmente do IBGE, passam por um processo de análise e tratamento. Em seguida, é realizada a etapa de agregação, conforme metodologia desenvolvida pela equipe com base no Sistema de Contas Nacionais do IBGE. Por fim, o IBCR é divulgado no site do BC entre 45 e 60 dias após o fim do mês de referência. 

Boletim Regional 
O IBCR é um dos indicadores mais importantes do Boletim Regional, publicação do BC voltada à análise da conjuntura macroeconômica doméstica em nível regional, que traz dados sobre atividade econômica, mercado de trabalho, crédito, balança comercial e inflação.  

De periodicidade anual, a publicação com a análise dos dados de 2025 também será disponibilizada agora em maio, e um de seus boxes será “IBCR: inclusão de quatro novas Unidades da Federação e revisão metodológica”. Saiba mais aqui. 

Fonte: BC

BC debate segurança cibernética

O Banco Central (BC) promoveu o “BC Cyber Resilience Forum 2026 Provedores Críticos”. O evento, realizado no início do mês, reuniu representantes da autoridade monetária, provedores de tecnologia, empresas de segurança e bancos para discutir aspectos técnicos relacionados à segurança cibernética e à resiliência operacional do Sistema Financeiro Nacional (SFN), além de alinhar entendimentos sobre o assunto.

Durante sua participação na abertura do evento, o Diretor de Administração do BC, Rodrigo Teixeira, defendeu que a “pauta de segurança cibernética é fundamental hoje para a ‘saúde’ do SFN” e lembrou que, nos últimos anos, o Sistema avançou de forma notável em digitalização, integração e escala. Segundo ele, “infraestruturas como o Pix e o Sistema de Transferência de Reservas (STR) tornaram-se elementos cotidianos e críticos da vida econômica do país, avanço que criou inclusão, eficiência e competitividade, mas também ampliou nossa exposição a riscos”.

Ao mesmo tempo, no entanto, Teixeira ressalvou que os acontecimentos dos últimos meses (de crimes cibernéticos no sistema financeiro) evidenciaram uma mudança de patamar na natureza do risco cibernético, hoje um risco estrutural do SFN. 

“É nesse contexto que esse evento foi concebido. Ao reunir fornecedores de software, provedores de serviço de tecnologia da informação e provedores da rede do SFN, o BC sinaliza uma compreensão clara: a resiliência do sistema não é construída de forma isolada, mas depende do engajamento coordenado de todo o ecossistema de provedores críticos que sustentam as infraestruturas financeiras do país”, disse Rodrigo Teixeira, Diretor de Administração do BC.

Teixeira destaca, ainda, que a segurança de uma infraestrutura crítica depende tanto da robustez interna das instituições quanto do nível de maturidade de seus fornecedores, parceiros e prestadores de serviços.

Estabilidade

O Diretor de Fiscalização do BC, Ailton Aquino, também participou da abertura do evento. Segundo ele, risco cibernético é um dos assuntos que mais engajam as equipes da Autarquia, independentemente do dia, da data e do horário. “O risco cibernético é central, é um risco para a estabilidade financeira”, afirmou.

Na sua visão, para combater o problema, o diálogo sobre o assunto é estratégico e precisa ser feito de forma constante. Ele lembrou que os recentes incidentes de segurança cibernética ocorridos no sistema financeiro exigiram que o BC trabalhasse de forma rápida e ágil em novas regulamentações e enfrentasse os desafios que surgiram. 

“A agenda normativa de cibersegurança do BC vai continuar. O que nós esperamos é que os riscos sejam muito bem mapeados e os controles implementados e testados de forma periódica.”

O Diretor enfatizou a importância do monitoramento contínuo, de forma ininterrupta, por parte dos bancos e dos provedores de tecnologia, e ressaltou que “estrutura, resiliência e gestão de riscos têm que estar presentes em cada uma dessas entidades. A qualidade dos controles, da governança e da resposta a incidentes impacta diretamente a estabilidade, a confiança e a continuidade dos serviços financeiros como um todo”.

Ele ainda abordou a questão da terceirização, comum no mercado, e destacou que ela não transfere integralmente os riscos, seja para o prestador ou para a instituição financeira: “Todo o ecossistema precisa investir em mecanismos de controle e de segurança de forma proporcional aos seus riscos. A Supervisão (do BC) vai avaliar a capacidade efetiva de gestão de riscos e de incidentes (por parte dessas entidades)”.

“Para a estabilidade do SFN, é preciso garantir que os serviços críticos do SFN e do Sistema de Pagamentos Brasileiro (SPB) sejam suportados por arranjos operacionais e serviços tecnológicos seguros e resilientes”, finalizou.

Amplitude

Durante o evento, as discussões trataram de diversos temas relacionados à cibersegurança do SFN. 

Na ocasião, o Chefe do Departamento de Tecnologia da Informação (Deinf) do BC, Caio Fernandes, considerou o encontro como sendo “um espaço importante de troca de informações para que possamos sair cada vez mais fortes, com mais capacidade de reação a esses eventos cibernéticos”.

Por sua vez, Aristides Cavalcante, Chefe do Departamento de Gestão Estratégica e Supervisão Especializada (Degef) do BC, reafirmou o compromisso de que a Instituição continuará evoluindo no combate aos crimes cibernéticos e analisando eventuais novos aprimoramentos regulatórios.

Ambos comentaram sobre a importante agenda de inovação capitaneada pelo BC e implementada nos últimos anos no SFN (Pix, Open Finance etc.), a qual beneficiou milhares de cidadãos e empresas, mas também aumentou os riscos do sistema: o reporte de incidentes críticos comunicados por ano pelas instituições financeiras ao BC saltou de 20, em 2020, para 76, em 2025; já o número de incidentes com subtração de recursos financeiros das instituições financeiras (fraudes) saltou de 9 para 36 nesse mesmo período.

Para eles, são fundamentais para a resiliência cibernética do SFN: a correta gestão de acesso, a mitigação dos riscos de terceiros e a proteção de Application Programming Interface (APIs), além do monitoramento das operações em si. ​

Fonte: BC

BC e CVM formalizam cooperação para ampliar e qualificar as informações de crédito no país

​O Banco Central do Brasil (BC) e a Comissão de Valores Mobiliários (CVM) assinaram Acordo de Cooperação Técnica voltado ao aprimoramento do intercâmbio de informações sobre operações de crédito no país. A iniciativa amplia, de forma estruturada, a base de dados utilizada para o monitoramento do crédito no Sistema Financeiro Nacional (SFN). 

A cooperação está alinhada ao arcabouço previsto na Resolução CMN 5.037, de 2022, que permite a inclusão, no Sistema de Informações de Créditos (SCR), de dados provenientes de entidades reguladas por outros órgãos, mediante acordo específico. O SCR, administrado pelo BC, é o principal repositório de informações sobre operações de crédito do país e tem papel central tanto na fiscalização prudencial quanto no intercâmbio de dados entre instituições autorizadas.               

“A ampliação e a qualificação das informações compartilhadas reforçam a capacidade de supervisão e aprofundam a compreensão dos riscos de crédito no sistema financeiro. Esse avanço é fundamental para decisões mais consistentes e para o adequado funcionamento do mercado”, disse Aílton de Aquino Santos, Diretor de Fiscalização do BC. 

Desde 2012, os Fundos de Investimento em Direitos Creditórios (FIDCs), regulados pela CVM, já remetem informações ao SCR. O novo acordo amplia esse escopo ao incluir companhias securitizadoras e outros veículos que investem em direitos creditórios, segmentos que ganharam relevância nos últimos anos no financiamento da economia, especialmente fora do sistema bancário tradicional. 

Com dados mais completos e padronizados, as autoridades fortalecem a capacidade de identificar, monitorar e avaliar riscos de crédito, tanto em análises microprudenciais quanto em estudos macroprudenciais, como os que subsidiam o Relatório de Estabilidade Financeira e o Comitê de Estabilidade Financeira. 

Para securitizadoras e fundos de investimento, o acordo tende a representar um avanço relevante na análise de crédito ao possibilitar acesso a informações mais consistentes sobre os devedores. Para o mercado financeiro como um todo, a iniciativa contribui para reduzir assimetrias de informação e favorecer uma precificação mais adequada do risco, com potenciais efeitos positivos sobre os custos do crédito para os tomadores finais. 

A formalização do acordo marca um passo adicional na coordenação entre o BC e a CVM, reforçando a atuação conjunta das duas autoridades no contínuo aperfeiçoamento do ambiente de crédito e na promoção da estabilidade do sistema financeiro.

Fonte: BC

Proposta de nova regulação mira mais segurança, capital robusto e interoperabilidade no Sistema de Pagamentos Brasileiro (SPB)

​O Banco Central abriu consulta pública para aprimorar as regras que disciplinam o funcionamento das Operadoras de Sistemas do Mercado Financeiro (IOSMF) — entidades responsáveis por sistemas de liquidação, registro e depósito centralizado no Sistema de Pagamentos Brasileiro (SPB). As mudanças reforçam estabilidade financeira, elevam padrões regulatórios e alinham o país às melhores práticas internacionais. 

Clique aqui para acessar a Consulta Pública nº 129/2026. 

A minuta revisa requisitos de autorização, exigindo ausência de apontamentos relevantes de supervisão e permitindo solicitação de relatório de asseguração razoável elaborado por auditoria independente.

“Nosso objetivo é fortalecer a segurança e a resiliência do Sistema de Pagamentos Brasileiro em um ambiente de constante inovação e dinamismo. As medidas alinham as normas brasileiras aos princípios e melhores práticas internacionais em gerenciamento de risco, governança, capital, tecnologia e cibersegurança das infraestruturas de mercado financeiro, fortalecendo o sistema como um todo e tornando-o mais robusto e confiável”. disse Nilton José Schneider David, Diretor de Política Monetária do Banco Central.

No eixo de governança, são reforçados princípios de integridade, responsabilização e sustentabilidade. A indicação ou alteração de administradores deverá ser comunicada ao BC, acompanhada de comprovação de capacidade técnica.

Em gestão de riscos e resiliência operacional, as IOSMF deverão manter um Plano Diretor de Tecnologia da Informação (PDTI) revisado anualmente. Contratações de serviços de TI no exterior deverão prever testes de continuidade, e estruturas de cibersegurança e continuidade passarão por asseguração razoável bienal, além de avaliação da auditoria interna.

Na capacidade financeira, o cálculo do patrimônio líquido mínimo passa a deduzir ágios e intangíveis, garantindo maior conservadorismo regulatório. A nova regra passa a valer em janeiro de 2027, com possibilidade de ajustes pelo BC conforme o risco da operação.

Para contrapartes centrais (CPCs), são consolidados critérios prudenciais mais rigorosos, incluindo modelos de margem mais robustos, cenários históricos mínimos,  aumento de produtos com cobertura de inadimplência simultânea (Cover 2) e regras para fundos mutualizados com participação no risco, aproximando o país dos padrões da UE e EUA.

As normas de interoperabilidade modernizam regras de interconexão entre sistemas, reforçando aderência aos Princípios para Infraestruturas do Mercado Financeiro (PFMI) e estabelecendo parâmetros para acordos formais, quóruns
decisórios e mecanismos de desempate.

Fonte: BC

BC publica página sobre o Índice de Atividade Econômica do Banco Central (IBC-Br)

O Banco Central (BC) publicou, em seu site, uma página moderna e atualizada sobre o Índice de Atividade Econômica do Banco Central (IBC-Br), resultado do trabalho integrado das equipes de comunicação, economia e tecnologia da informação do BC. Nela, estão  organizados os dados do índice de maneira visual, contextualizada, intuitiva e explicativa, com linguagem acessível e navegação simplificada. 

Assim, a página torna as informações sobre IBC-Br mais acessíveis ao público não especializado, amplia a visibilidade do indicador e facilita o acompanhamento da atividade econômica do Brasil. A página já está no ar com os dados da última divulgação do IBC-Br, referentes a dezembro de 2025.  

Antes, o IBC-Br não tinha um espaço dedicado a ele no site do BC. Os dados eram divulgados apenas no Sistema Gerenciador de Séries Temporais (SGS) e por meio de planilhas no formato Excel nos Indicadores Econômicos Selecionados, solução eficiente para usuários experientes, mas menos amigável para o público em geral.

​”A criação de uma página do IBC-Br no site do BC reafirma nosso compromisso com a transparência e com a divulgação tempestiva de informações econômicas de alta qualidade. Produzido pelo BC, o IBC-Br é um indicador fundamental para acompanhar a evolução da atividade econômica do país e apoiar análises, estudos e decisões de política econômica. Ao facilitar o acesso a esses dados, ampliamos a capacidade de governos, empresas, pesquisadores e, especialmente, de cidadãos interessados em compreender a dinâmica da economia brasileira”, disse Ricardo Sabbadini, Chefe do Departamento Econômico (Depec) do BC.

Abrangência 
O IBC-Br é um indicador divulgado pelo BC desde 2010 que tem o objetivo de oferecer uma avaliação tempestiva e abrangente da atividade econômica no Brasil.   

Ele sintetiza informações de diferentes setores – indústria, comércio, serviços e agropecuária – e funciona como um termômetro mensal da economia brasileira, permitindo o acompanhamento de sua dinâmica de forma mais próxima e atualizada. 

​A partir de abril de 2025, o indicador passou por um aprimoramento importante, com a inclusão de aberturas setoriais (agropecuária, indústria e serviços), além de uma versão do índice que exclui a agropecuária, o que amplia as possibilidades de análise e interpretação dos dados.  

Agilidade 
Embora utilize um conjunto mais restrito de informações do que as Contas Nacionais Trimestrais (CNT) do Instituto Brasileiro de Geografia e Estatística (IBGE), que continua sendo a principal referência para a mensuração da economia em base trimestral, o IBC-Br se destaca por sua frequência mensal e divulgação mais ágil, cerca de 45 dias após o mês de referência. Isso permite uma avaliação mais rápida da evolução da atividade econômica.  

Essa agilidade torna o indicador especialmente útil para análises conjunturais, ao permitir uma leitura mais tempestiva dos movimentos da economia, antes mesmo da divulgação do Produto Interno Bruto (PIB), avaliou o chefe do Depec: “O IBC-Br é importante, porque permite que qualquer cidadão acompanhe, de forma simples, como a economia brasileira está evoluindo”.  

Além disso, o indicador é uma fonte de informação importante para o Comitê de Política Monetária (Copom) ao auxiliar na calibração das decisões de política monetária, com o propósito de manter a inflação em linha com a meta.  

Destaque 
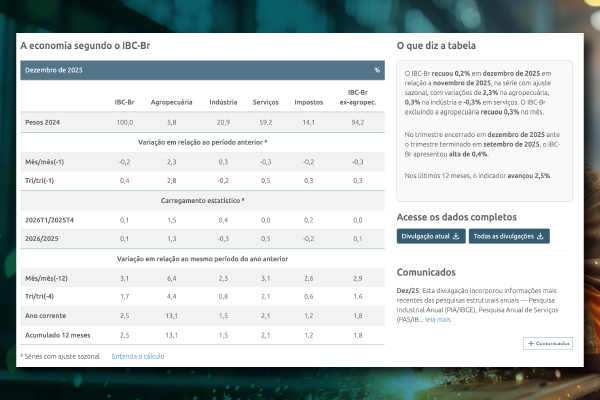
Um dos destaques da página é a seção O que diz a tabela (imagem abaixo). Nela, a equipe responsável pelo índice buscou “traduzir” os principais números do IBC-Br para uma linguagem mais simples e direta, destacando as mensagens centrais de cada divulgação. Essa seção ajuda o usuário a entender rapidamente o que mudou na economia no mês em questão e quais movimentos são mais relevantes. Acesse a página sobre o IBC-Br aqui. 

​

Fonte: BC

Banco Central lança projeto Geotec

​Com mais de 5,3 mil inscrições, o Banco Central do Brasil (BC) lançou, na última terça-feira (3), o projeto Geotec, ação de capacitação viabilizada com recursos da Cooperação Alemanha-Brasil, por meio da parceria com a Deutsche Gesellschaft für Internationale Zusammenarbeit (GIZ) no âmbito do Projeto Finanças Brasileiras Sustentáveis (Fibras II). A iniciativa é voltada ao uso de tecnologias avançadas e eficientes para o monitoramento das operações de crédito rural e do Programa de Garantia da Atividade Agropecuária (Proagro).

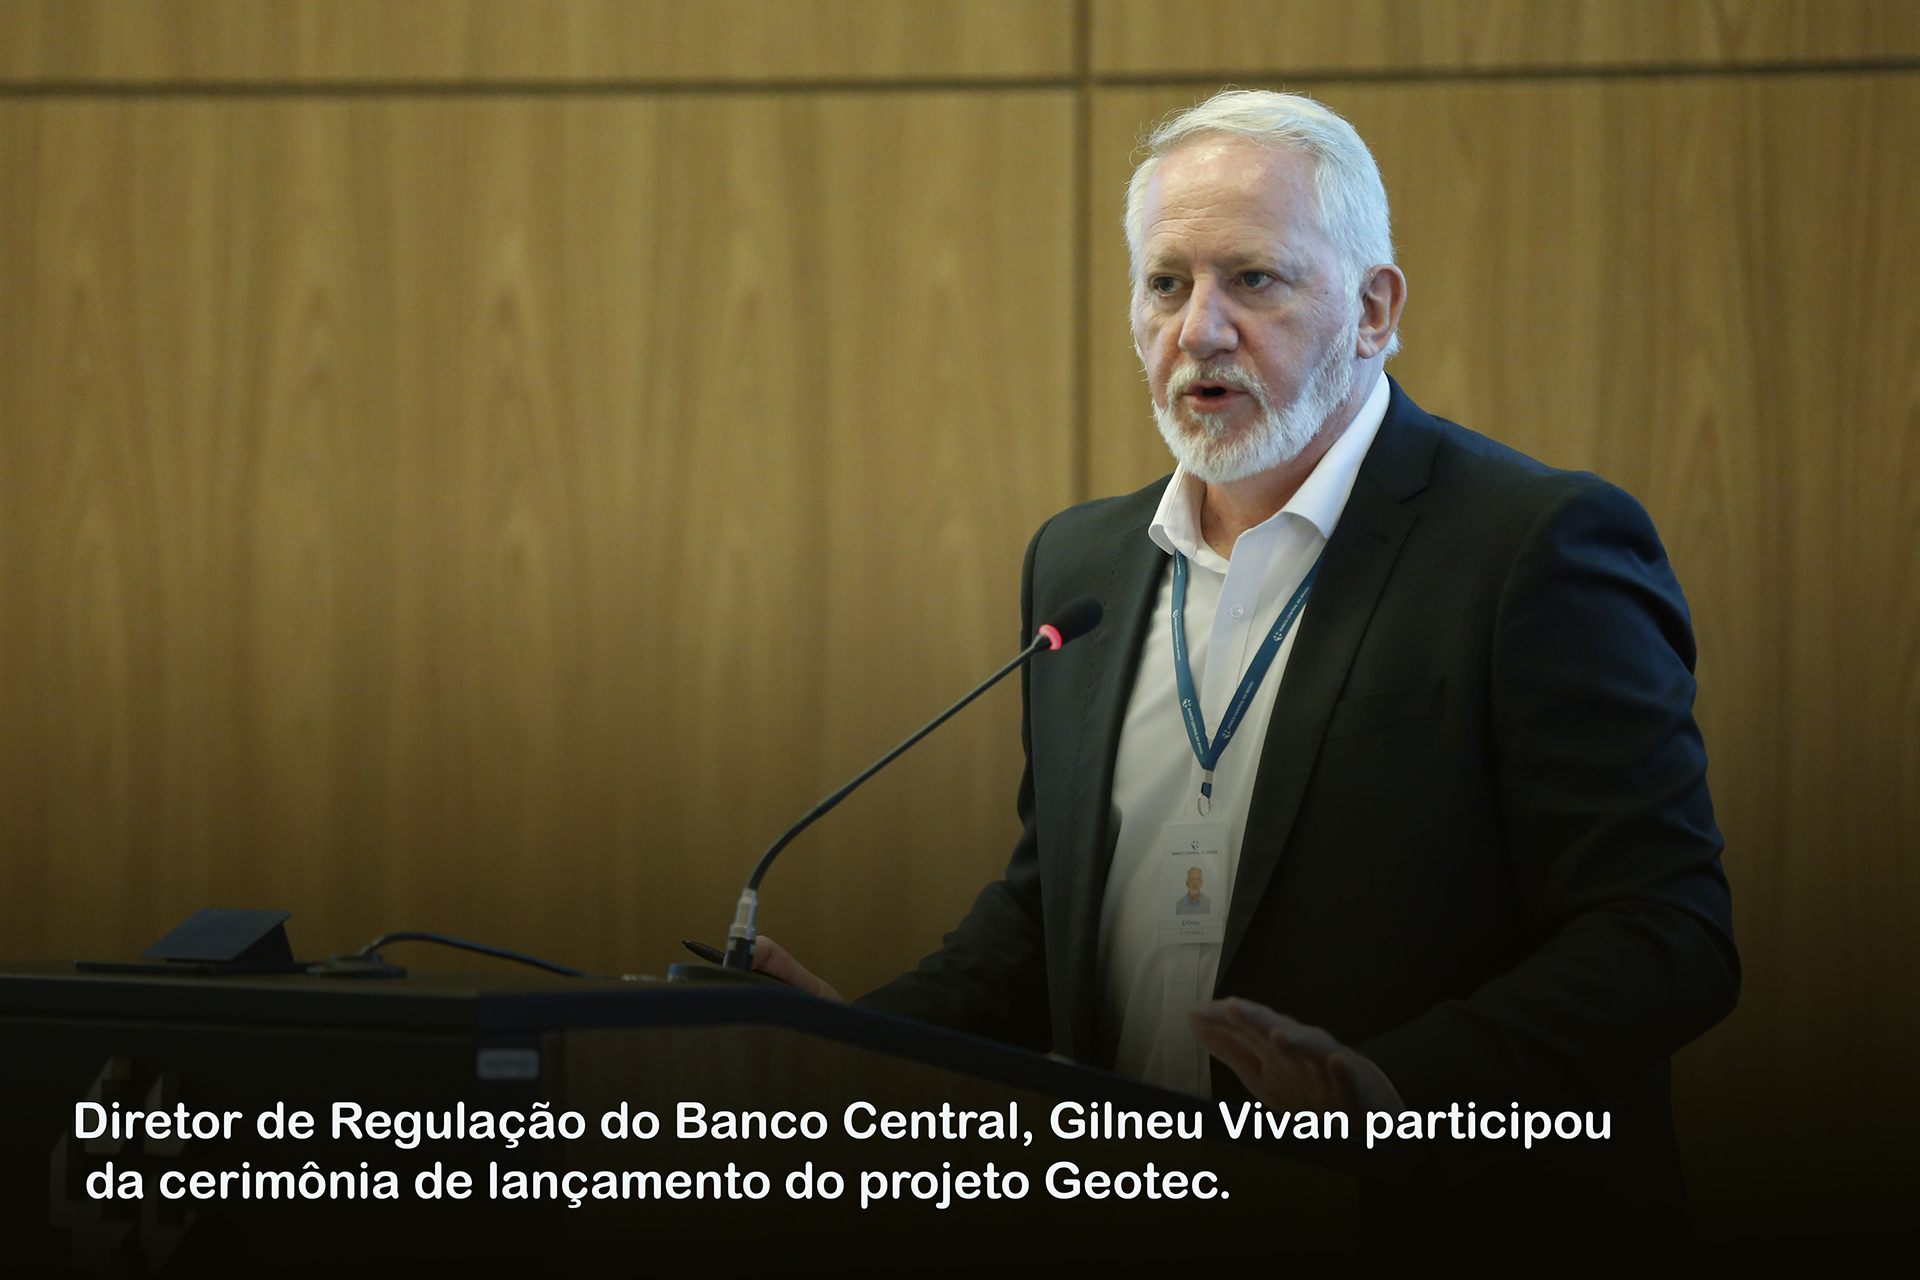
A abertura do programa, realizada no Edifício-Sede do BC, contou com a presença do Diretor de Regulação do BC, Gilneu Vivan.  

Segundo Vivan, o sensoriamento remoto e as geotecnologias oferecem hoje a possibilidade de ampliar o campo de visão sobre o território, reduzindo a assimetria de informações e fortalecendo a resiliência do crédito rural. 

“O uso sistemático de imagens de satélite e de dados geoespaciais permite avaliar, de forma contínua, as condições produtivas, o uso do solo e a conformidade territorial, reduzindo a dependência exclusiva de declarações formais e de inspeções pontuais”, disse Gilneu Vivan, Diretor de Regulação do BC.

Multiplicidade de dados 

O Diretor destacou que o cruzamento entre bases financeiras, cadastrais e territoriais, em conjunto com o sensoriamento remoto, possibilita uma leitura mais fiel dos riscos, alinhando o financiamento rural à realidade produtiva e ambiental, além de reduzir a probabilidade de inadimplência.  

“A experiência do BC na área de supervisão demonstra que a estabilidade do Sistema Financeiro Nacional (SFN) depende, fundamentalmente, da capacidade de antecipar riscos. No crédito rural, essa lógica é igualmente válida”, avaliou. 

​De acordo com Vivan, o sensoriamento remoto e o cruzamento de bases de dados são instrumentos essenciais para alinhar financiamento, produção e sustentabilidade, reduzir incertezas, melhorar a alocação de recursos e fortalecer a confiança no SFN e no desenvolvimento sustentável.  

“O grande interesse no projeto Geotec evidencia a relevância da conformidade das operações de crédito rural sob a ótica dos múltiplos olhares da sociedade”, completou.  

Cerimônia oficial de abertura e aula magna 

A cerimônia oficial de abertura contou com a presença de 65 autoridades de ministérios e órgãos responsáveis pelas políticas agrícola e ambiental, da Polícia Federal (PF) e de diretores das principais instituições financeiras que operam no crédito rural.  

A aula magna de abertura do curso foi proferida pelo Chefe do Departamento de Regulação, Supervisão e Controle das Operações do Crédito Rural e do Proagro (Derop) do BC, Cláudio Filgueiras.  

“O projeto Geotec visa reduzir riscos no uso do crédito rural. Atuaremos de forma preventiva, sempre orientados pelo interesse público, para ampliar a capacitação de profissionais no uso de tecnologias aplicadas ao monitoramento e à fiscalização das operações de crédito rural e do Proagro”, afirmou.  

Segundo Filgueiras, a iniciativa será fundamental para promover melhorias no uso que a sociedade faz da terra.

“O Geotec contribuirá para a ampliação da capacidade institucional dos órgãos de fiscalização e controle e dos servidores do BC na supervisão do crédito rural, além de aumentar a eficiência das instituições financeiras no monitoramento e fiscalização desse tipo de financiamento”, destacou.  

A aula magna completa e a cerimônia de abertura do projeto Geotec podem ser acessadas pelos links disponíveis no site do BC.

Mais informações sobre o projeto Geotec estão disponíveis na página do projeto e em matéria recentemente publicada no site do BC.

Fonte: BC

Declaração do Censo Quinquenal de Capitais Estrangeiros no País pode ser feita até 31 de março

O prazo para a Declaração Quinquenal do Censo de Capitais Estrangeiros no País mudou (anteriormente ela acontecia no segundo semestre) e já está valendo: agora, ele vai de 1º de janeiro até 31 de março por meio do Sistema de Prestação de Informações de Capital Estrangeiro de Investimento Estrangeiro Direto (SCE-IED).

A declaração quinquenal é obrigatória para pessoas jurídicas sediadas no Brasil com participação de não residentes e com ativo total igual ou superior a R$100 mil (ano-base 2025).

Confira no quadro abaixo como ficou a atual declaração do Censo de Capitais Estrangeiros na comparação com a última declaração quinquenal, cujo ano-base foi 2020.

Consequências
Empresas que devem fazer a declaração e não a fizerem até 31 de março deste ano podem ser suspensas do SCE-IED, ficando impedidas de receber investimentos estrangeiros adicionais.

Além disso, elas podem ser multadas, com base na Resolução BCB 131/2021, e responder a processo administrativo sancionador, de acordo com a Lei 13.506/2017.

Fundamental
“O Censo de Capitais Estrangeiros é instrumento essencial na coleta de dados para a elaboração das estatísticas dos ativos e passivos externos do país”, avalia o chefe adjunto do Departamento de Estatísticas (DSTAT) do Banco Central, Fernando Lemos.

O Manual do Declarante do SCE-IED pode ser acessado aqui. Mais informações sobre a declaração quinquenal e sobre o Censo de Capitais Estrangeiros podem ser obtidas aqui.

Fonte: BC

​

Nota de alerta
Prevenção contra fraudes com o nome do escritório Aragão & Tomaz Advogados Associados